2026年12月の年末調整から、基礎控除が最大104万円に引き上げられ、扶養の所得要件や生命保険料控除の上限も変わります。この記事では、年末調整2026の書き方を、会社から配られる申告書ごとに「どこを、どう変えて書くか」という順で整理します。昨年の控えをそのまま写すと、控除が漏れる人が出る年です。
今年の年末調整で変わった3点
所得税の見直しは2026年12月1日に施行され、令和8年分から適用されます。11月までの源泉徴収は従来どおりで、12月の年末調整で新しい金額で計算し直して精算されます。
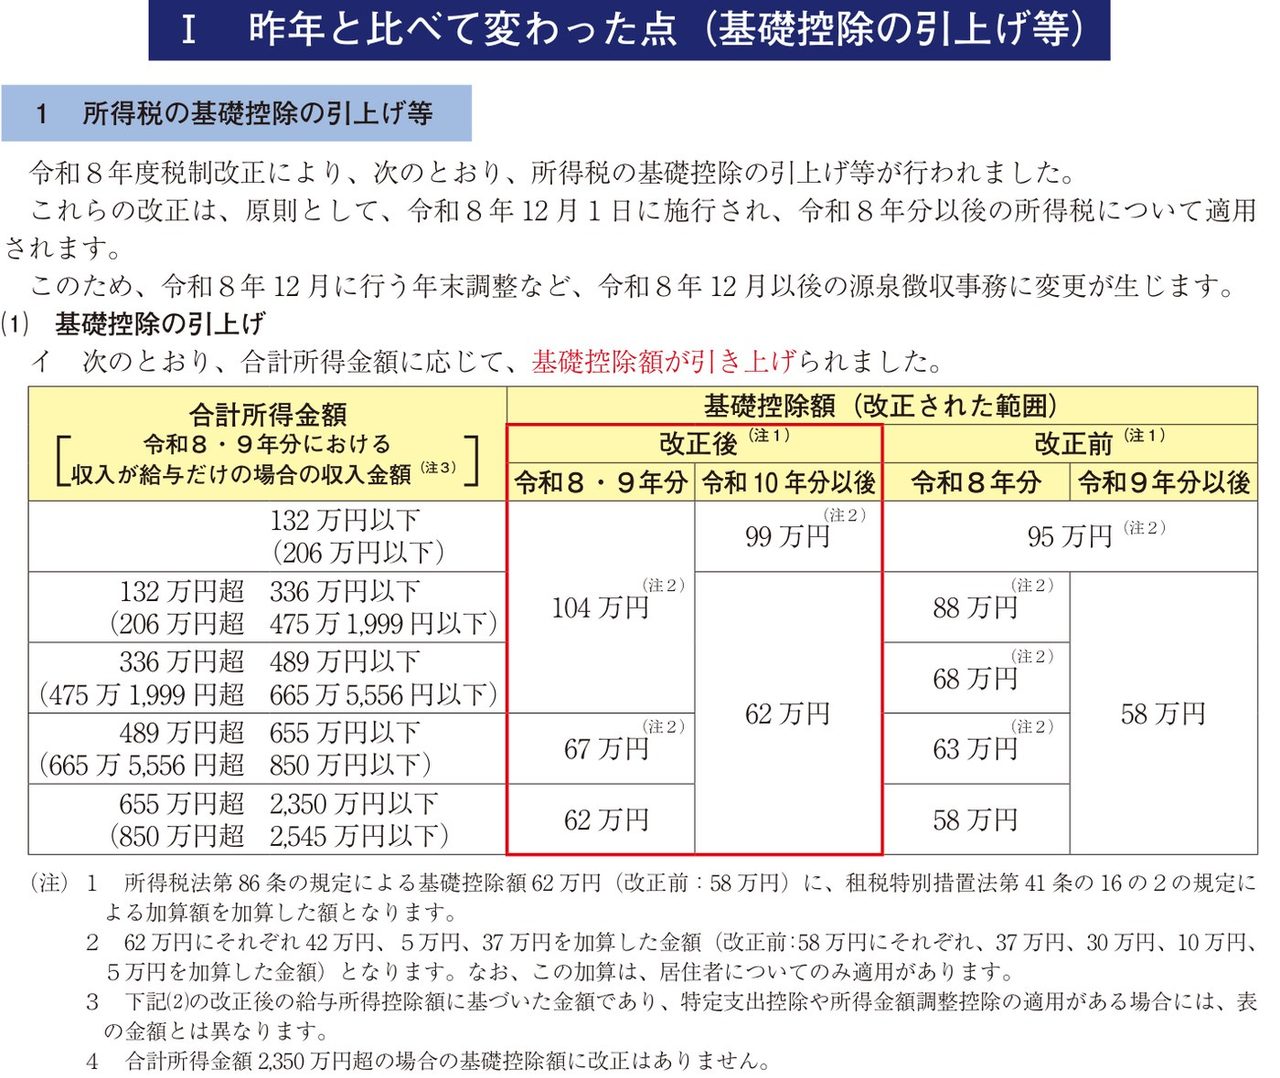
1. 基礎控除は合計所得に応じて最大104万円
令和8・9年分の基礎控除は、合計所得金額によって次のとおりです(給与収入だけの場合の目安つき)。
2,350万円超は従来どおり48万円・32万円・16万円と段階的に下がり、2,500万円超はゼロです。令和10年分以降は表が変わる予定のため、この104万円は令和8・9年分の金額です。
2. 給与所得控除の最低保障額は74万円に
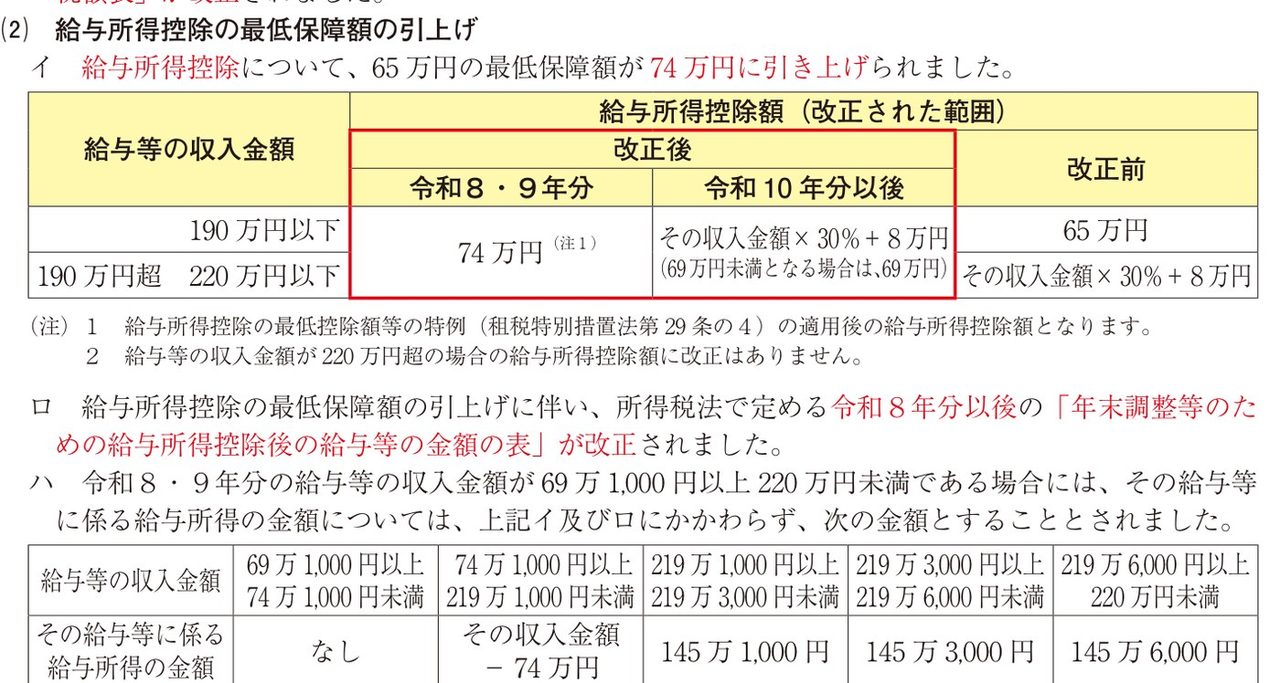
給与所得控除の最低保障額が65万円から74万円に上がりました(令和8・9年分)。給与収入190万円以下なら控除は一律74万円です。年末調整用の「給与所得控除後の給与等の金額の表」もこれに合わせて改定されています。
3. 扶養親族などの所得要件が58万円から62万円へ
扶養親族・同一生計配偶者の合計所得の上限が、58万円以下から62万円以下になりました。給与収入だけなら、123万円以下から136万円以下です。あわせて次のように線引きが動きます。
扶養の要件変更は、12月1日以後に支払を受ける給与から適用されます。新たに扶養に入る人がいる場合は、扶養控除等(異動)申告書の提出が必要です。
基礎控除申告書の書き方
正式名称は「給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書」で、1枚に4つの申告が入っています。
- 基礎控除申告書欄:あなたの合計所得金額の見積額を計算し、所得区分に応じて基礎控除額(最大104万円)を記入します。給与収入だけの人は、収入欄に1年間の見込額を入れて給与所得の欄で換算します。
- 配偶者控除等申告書欄:配偶者の氏名・マイナンバー・生年月日と、配偶者の合計所得の見込額を記入します。配偶者の合計所得が62万円以下なら配偶者控除、62万円超133万円以下なら配偶者特別控除の対象です。
- 特定親族特別控除申告書欄:19〜22歳で合計所得が62万円超123万円以下の親族がいる場合に記入します。所得の見込額を書くと、控除額が自動的に決まる表になっています。
- 所得金額調整控除申告書欄:給与収入850万円超で、23歳未満の扶養親族や特別障害者の扶養がいる場合などに記入します。該当しなければ空欄で構いません。
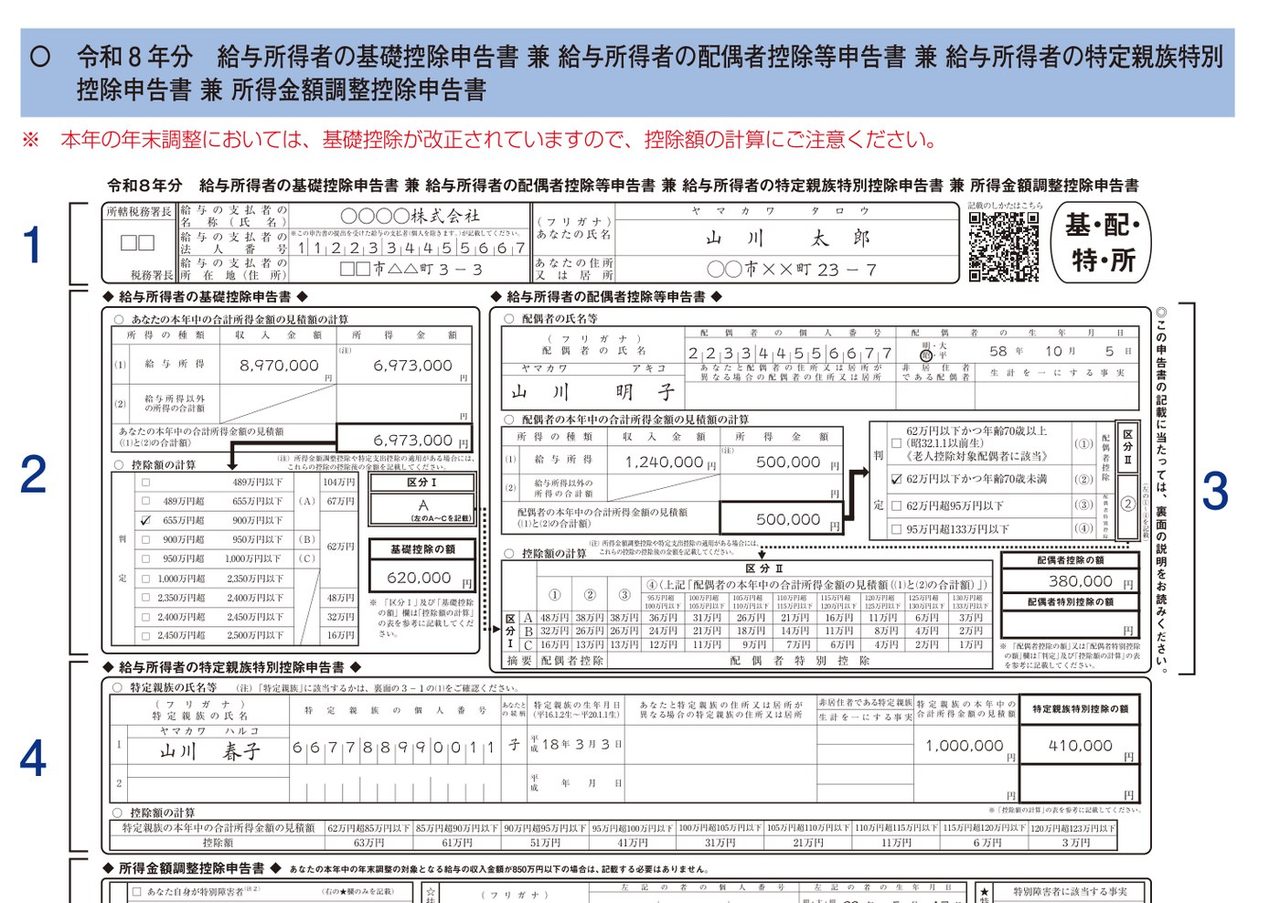
記載例では、給与収入897万円(合計所得697万円台)の人の基礎控除額が62万円になっています。申告書の表は改正後の金額に合わせて作り直されているため、昨年の書類を使い回さないでください。


扶養控除等(異動)申告書の書き方
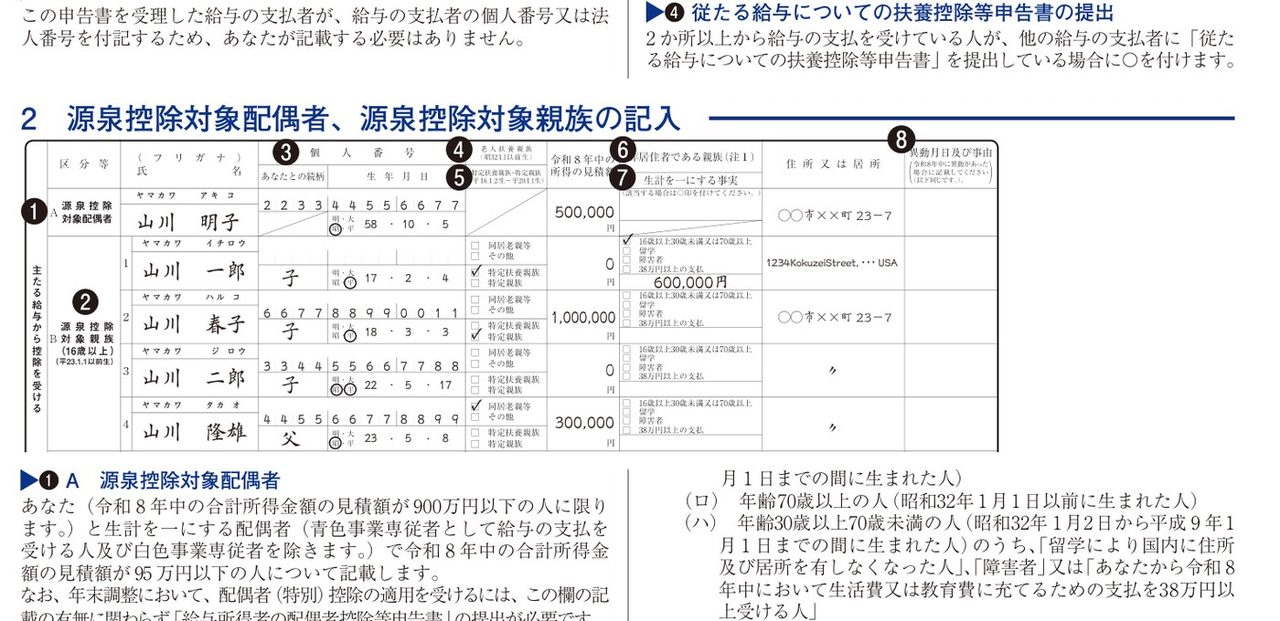
この申告書の配偶者と親族の欄は「源泉控除対象配偶者」「源泉控除対象親族」と呼ばれ、ここに書いた人が扶養控除などの対象になります。
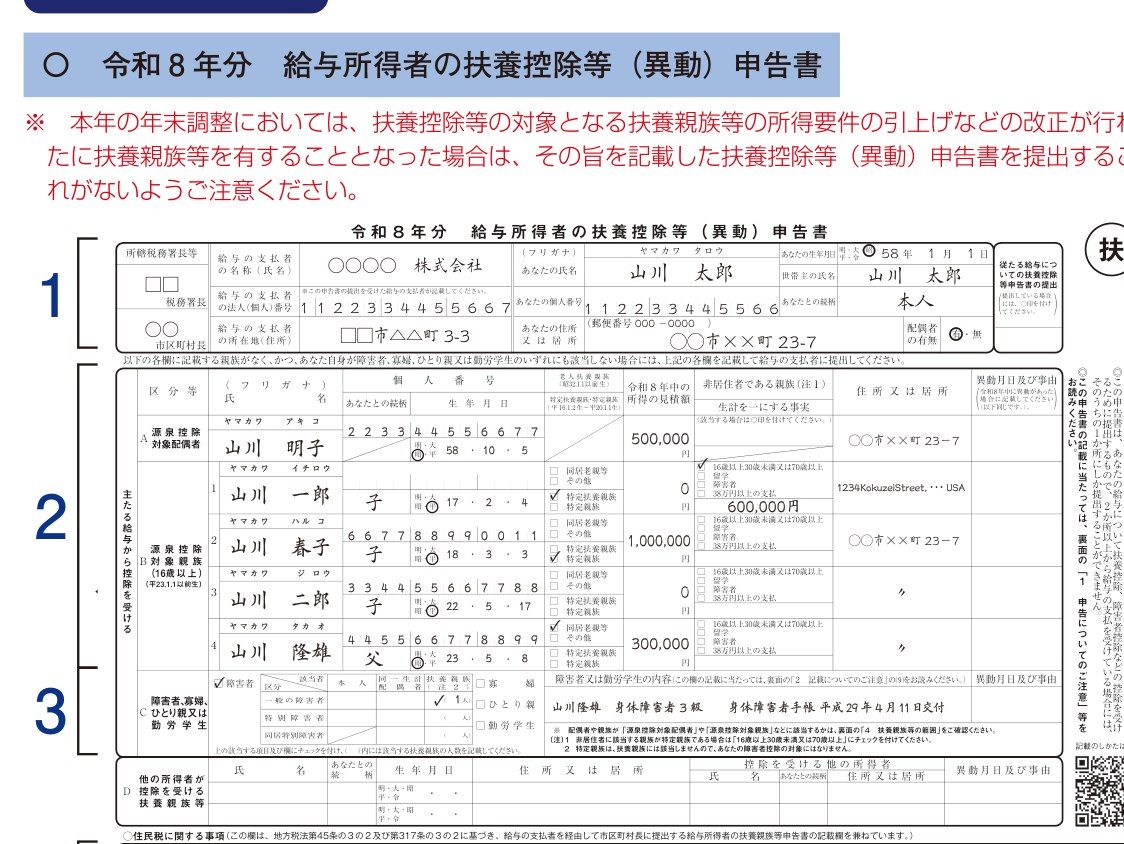
- 源泉控除対象配偶者:本人の合計所得の見込額が900万円以下で、配偶者の合計所得の見込額が95万円以下の場合に記入します。配偶者(特別)控除を受けるには、この欄の記入のほか「配偶者控除等申告書」の提出も必要です。
- 源泉控除対象親族(16歳以上):合計所得の見込額が62万円以下の親族です。控除対象扶養親族として扱われます。
- 19〜22歳の親族:合計所得の見込額が62万円以下なら「特定扶養親族」、62万円超100万円以下なら「特定親族」にチェックします。
- 従たる給与についての申告書:2か所以上から給与を受けている人が、他の勤務先に提出しているときだけ○を付けます。
保険料控除申告書(生命保険料)の書き方
令和8・9年分には特例があり、年末調整の時点で23歳未満(平成16年1月2日以後生まれ)の扶養親族がいる人は、新生命保険料の一般分の控除額が拡大します。一般分の上限が4万円から6万円になり、一般・介護医療・個人年金を合わせた合計の上限12万円は変わりません。
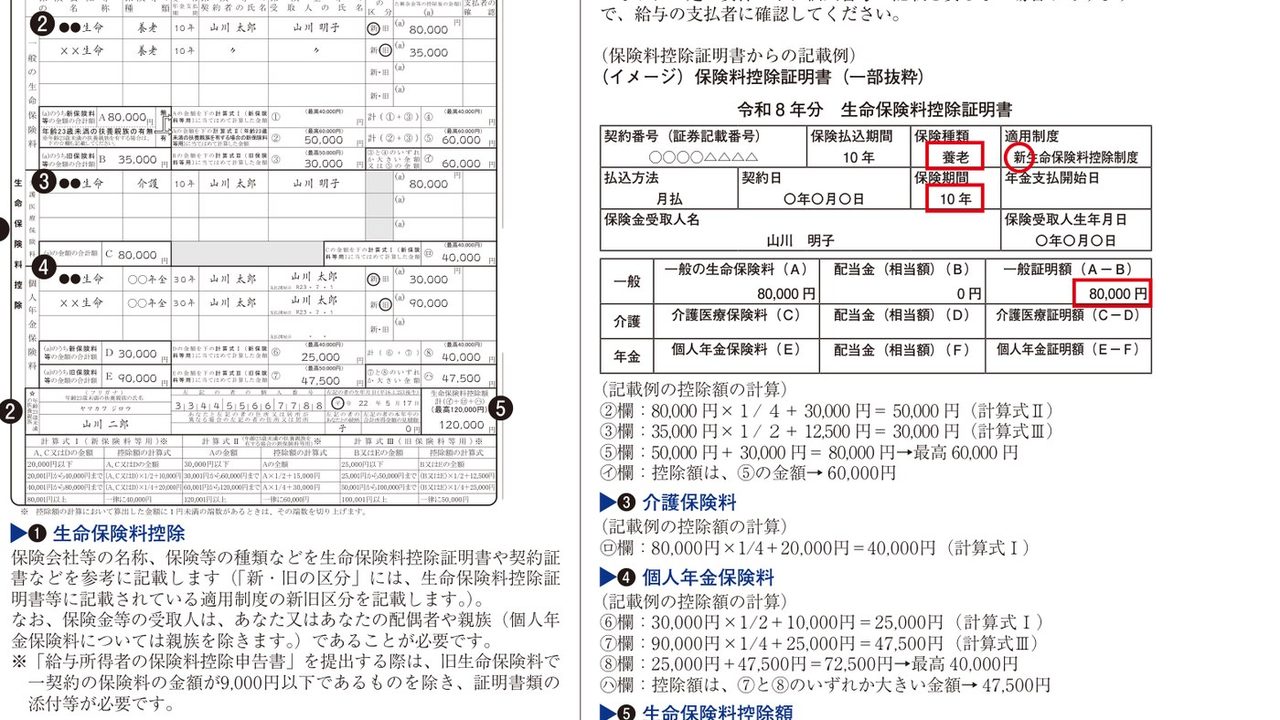
記載例では、新生命保険料8万円の控除額が、特例の計算式で5万円(80,000円×1/4+30,000円)になっています。従来の上限なら4万円なので、1万円多く控除されます。
- 保険会社の控除証明書に書かれた「新・旧」の区分と金額を、そのまま該当欄に転記します。
- 23歳未満の扶養親族がいる場合は、「☆年齢23歳未満の扶養親族」欄に、その人の氏名・マイナンバー・生年月日を記入します。
- 夫婦のどちらも対象になるため、共働きで子ども1人の場合は双方が特例を使えます。
- 旧生命保険料(2011年以前の契約)や個人年金・介護医療は特例の対象外です。
つまずきやすい4つのパターン
控除額の目安と手取りへの影響
所得控除が増えたときの節税額は、「増えた控除額×所得税率」で見当がつきます(復興特別所得税と住民税は除く)。
基礎控除の引き上げ分は、会社が12月の年末調整で自動計算します。申告書の金額が正しければ、払いすぎた源泉所得税が12月給与または賞与で戻ってきます。制度全体の手取りの変化は、年末調整2026の基礎控除62万円と特定親族特別控除の解説や、基礎控除改正の全体像で確認できます。
よくある質問
まとめ
- 基礎控除は合計所得489万円以下で104万円。基礎控除申告書で見込額を書き直す。
- 扶養の所得要件は62万円以下(給与収入136万円以下)。新たに対象になる人は異動申告を。
- 23歳未満の扶養親族がいる人は、保険料控除申告書の「☆」欄を必ず記入。
- 昨年の控えは使い回さず、令和8年分の用紙で今年の数字を取り直す。
本記事は2026年10月17日時点の国税庁の公開資料にもとづきます。控除額や提出書類は個々の状況で異なるため、最新情報は国税庁の公式サイトと勤務先の指示を確認してください。税務上の判断は、税務署または税理士にご相談ください。
コメントを残す