子育て世帯を対象に、生命保険料控除の上限額が一時的に引き上げられることになりました。23歳未満の扶養親族がいる場合、これまで4万円が上限だった新生命保険料控除が、最大6万円まで受けられるようになります。ただし対象になる年分や保険の種類には条件があり、勘違いしやすいポイントも少なくありません。この記事では国税庁の公表資料をもとに、拡充の内容・対象者・手続き方法・控除額のシミュレーションまで整理しました。
- 生命保険料控除の拡充とは(制度の全体像)
- 対象になる人・保険の条件
- 手続きの方法(年末調整・確定申告)
- 控除額はいくら増える?計算シミュレーション
- 注意しておきたいポイント
- よくある質問
- まとめ
生命保険料控除の拡充とは(制度の全体像)
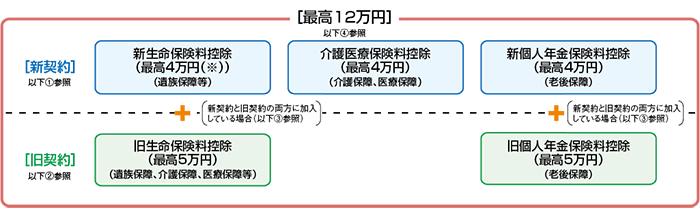
生命保険料控除は、生命保険などの保険料を支払った場合に、所得税や住民税を計算する際の所得金額から一定額を差し引ける制度です。平成24年1月1日以後に契約した保険(新契約)については、「新生命保険料控除」「介護医療保険料控除」「新個人年金保険料控除」の3つの枠があり、それぞれ上限4万円、合計で最高12万円まで控除を受けられます。
今回の拡充は、このうち新生命保険料控除の上限額が、23歳未満の扶養親族がいる人に限り、4万円から6万円に引き上げられるというものです。国税庁が公表しているパンフレット「暮らしの税情報」(令和8年度版)には、次のように明記されています。
出典:国税庁パンフレット「暮らしの税情報」(令和8年度版)より
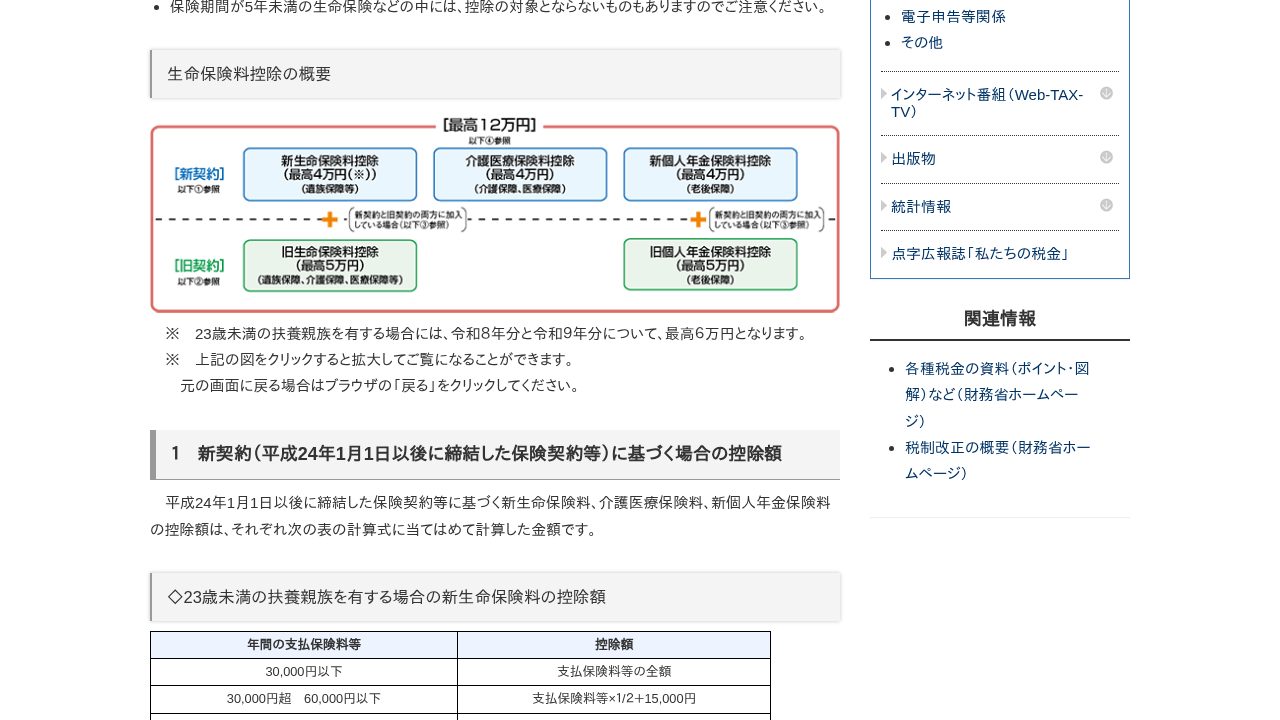
「23歳未満の扶養親族を有する場合には、令和8年分と令和9年分について、最高6万円となります。」
出典:国税庁「保険と税」ページ(nta.go.jp)
つまりこの拡充は令和8年分(2026年分)と令和9年分(2027年分)の所得税に適用される2年間限定の措置です。新生命保険料控除・介護医療保険料控除・新個人年金保険料控除を合わせた適用限度額(合計12万円)自体は変わらず、新生命保険料控除の枠だけが2万円分広がる形になります。
対象になる人・保険の条件
「23歳未満の扶養親族」がいる人が対象
拡充の対象になるかどうかは、控除を受ける本人の年齢ではなく、扶養している親族の年齢で判断されます。年末調整や確定申告を行う年の12月31日時点で23歳未満の扶養親族(子どもなど)がいる場合が対象です。扶養親族が1人でもいれば適用され、人数によって控除額が変わるものではありません。
対象になる保険契約
- 平成24年1月1日以後に締結した保険契約等に基づく「新生命保険料」であること
- 介護医療保険料控除・新個人年金保険料控除は今回の上乗せの対象外(上限4万円のまま)
- 保険期間が5年未満の一部の保険(貯蓄保険など)は、そもそも生命保険料控除の対象外になる場合がある
出典:国税庁タックスアンサー No.1140「生命保険料控除」


手続きの方法(年末調整・確定申告)
会社員・パートは年末調整で
給与所得者は、勤務先に提出する「給与所得者の保険料控除申告書」に、支払った生命保険料の金額と保険会社から届く控除証明書の内容を記入すれば、23歳未満の扶養親族の情報は扶養控除等申告書の記載内容と連動して自動的に反映されます。特別な追加書類を新たに提出する必要はありませんが、扶養親族の生年月日が正しく登録されているかは事前に確認しておくと安心です。
自営業・フリーランスは確定申告で
個人事業主やフリーランスの場合は、確定申告書に生命保険料控除額を記入し、保険会社が発行する控除証明書を添付(またはe-Taxで電子データを送信)して申告します。控除額の計算方法自体は会社員と同じです。
控除額はいくら増える?計算シミュレーション
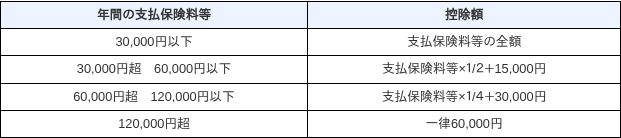
23歳未満の扶養親族がいる場合の新生命保険料控除額は、年間の支払保険料等の金額に応じて次の表のとおり計算します。
出典:国税庁「保険と税」ページ(nta.go.jp)
| 年間の支払保険料等 | 控除額 |
|---|---|
| 30,000円以下 | 支払保険料等の全額 |
| 30,000円超 60,000円以下 | 支払保険料等×1/2+15,000円 |
| 60,000円超 120,000円以下 | 支払保険料等×1/4+30,000円 |
| 120,000円超 | 一律60,000円 |
出典:国税庁パンフレット「暮らしの税情報」(令和8年度版)
この表を見ると分かる通り、実は年間保険料が12万円を超えている人だけが、控除額の増加(上限4万円→6万円)の恩恵をフルに受けられる仕組みです。保険料が少ない人は、そもそも従来の計算式でも上限の4万円に達していないため、控除額は変わりません。
控除額は8万円×1/4+3万円=5万円。23歳未満の扶養親族の有無にかかわらず、上限4万円には達していないため、この場合は拡充の影響を受けません(控除額5万円は上限4万円を超えるため、いずれにせよ上限の範囲内で計算されます)。
計算式では控除額が上限を超えるため、23歳未満の扶養親族がいない場合は上限の4万円。23歳未満の扶養親族がいる場合は、令和8年分・令和9年分に限り上限が6万円になり、差額2万円分だけ課税所得を多く減らせます。
注意しておきたいポイント
- 適用期間は令和8年分・令和9年分の2年間限定。令和10年分(2028年分)以降どうなるかは、本記事執筆時点で公表されていません。
- 上乗せされるのは新生命保険料控除の枠のみ。介護医療保険料控除・新個人年金保険料控除の上限は4万円のまま変わりません。
- 生命保険料控除・地震保険料控除などを合わせた所得控除全体の合計適用限度額(12万円)自体は変更されていません。
- 年間の保険料がもともと少ない世帯は、上限額が上がっても実際の控除額が増えない場合があります。
- 今回確認できた国税庁の公表資料は所得税の「年分」表記で説明されており、住民税(年度で表記)についての言及は見当たりません。住民税の生命保険料控除の上限に変更があるかどうかは、現時点で確認できていません。
よくある質問
Q1. いつから適用されますか?
令和8年分(2026年分)と令和9年分(2027年分)の所得税に適用されます。2026年の年末調整・2027年の年末調整(または確定申告)から反映される見込みです。
Q2. 対象になるのは誰ですか?
本人の年齢ではなく、23歳未満の扶養親族(子どもなど)がいる人が対象です。扶養親族がいなければ、これまでどおり新生命保険料控除の上限は4万円のままです。
Q3. 特別な申請書類は必要ですか?
年末調整の場合、保険料控除申告書と扶養控除等申告書の記載内容から自動的に判定されるため、新たな専用書類の提出は基本的に不要です。扶養親族の生年月日が正しく記載されているかを確認しておきましょう。
Q4. どの保険でも対象になりますか?
平成24年1月1日以後に契約した「新生命保険料」のみが対象です。介護医療保険料控除・新個人年金保険料控除の枠は今回の拡充の対象外で、上限は4万円のまま変わりません。
Q5. 住民税にも同じように適用されますか?
今回確認できた国税庁の公表資料は所得税についての説明にとどまっており、住民税の生命保険料控除の上限が変更されるという記載は見当たりません。住民税分については今後の情報を確認する必要があります。
Q6. 令和10年分以降も続きますか?
本記事執筆時点(2026年8月)で公表されているのは、令和8年分・令和9年分の2年間の措置のみです。延長するかどうかは今後の税制改正の議論次第となります。
- 23歳未満の扶養親族がいる場合、新生命保険料控除の上限が令和8年分・令和9年分に限り4万円→6万円に拡充
- 対象は「新生命保険料」のみ。介護医療保険料・個人年金保険料控除は上限4万円のまま
- 年末調整・確定申告での手続き自体に大きな変更はなく、扶養親族の情報が正しければ自動的に反映される
- 恩恵を受けられるのは年間保険料が12万円を超えている世帯が中心
あわせて読みたい
※本記事の控除額・適用条件は2026年8月時点の国税庁公表資料に基づいています。実際の適用にあたっては、最新の情報を国税庁公式サイトまたは税務署・税理士にご確認ください。
コメントを残す