大学生年代の子どもがいる家庭にとって、「バイト収入が103万円を超えると親の税金が上がる」という話は長年の常識でした。しかし令和7年分の所得税から「特定親族特別控除」という制度が新設され、子の給与収入が150万円までは、これまでと同じ63万円の控除を親が受けられる仕組みに変わっています。この記事では、国税庁の公表情報をもとに、対象になる条件・控除額の早見表・手続き方法まで整理しました。
- 特定親族特別控除とは(制度の全体像)
- 対象になる人の条件
- いくら控除される?給与収入別の早見表
- 手続きの方法(年末調整・確定申告)
- 注意しておきたいポイント
- よくある質問
- まとめ
特定親族特別控除とは(制度の全体像)
これまで、19歳以上23歳未満の子など(税制上「特定扶養親族」)がアルバイトなどで年収103万円を超えると、親が受けられる特定扶養控除(63万円)が一気にゼロになる、いわゆる「103万円の壁」が問題視されていました。令和7年度税制改正で新設された「特定親族特別控除」は、この崖のような控除消失を、なだらかな逓減に変える制度です。
出典:国税庁「令和7年度税制改正による所得税の基礎控除の見直し等について」
国税庁のタックスアンサーには次のように説明されています。
「納税者に、生計を一にする年齢19歳以上23歳未満の親族等で、合計所得金額が一定金額以下の控除対象扶養親族に該当しない者(以下「特定親族」といいます。)がいる場合には、一定の金額の所得控除が受けられます。これを特定親族特別控除といいます。」
出典:国税庁タックスアンサー No.1177「特定親族特別控除」
この規定は令和7年12月1日に施行され、令和7年分(2025年分)以後の所得税について適用されています。つまりすでに始まっている制度で、2026年分の年末調整・確定申告でも引き続き対象になります。
対象になる人の条件
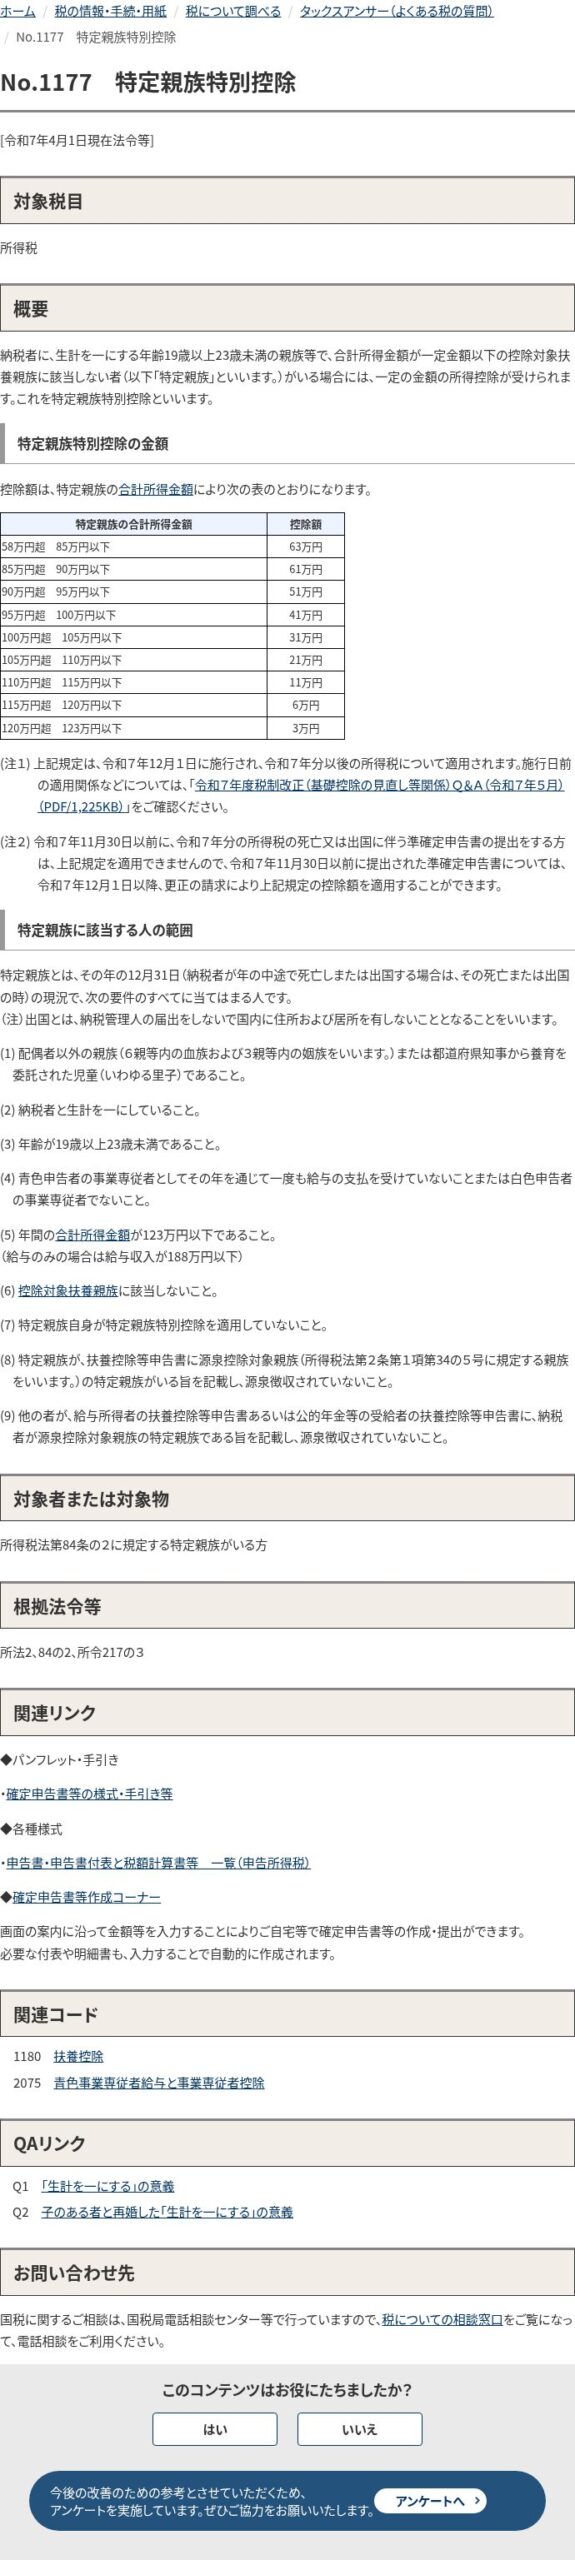
特定親族とは、その年の12月31日時点で、次の要件すべてに当てはまる人です。
- 配偶者以外の親族(6親等内の血族・3親等内の姻族)、または自治体から養育を委託された児童(里子)であること
- 納税者と生計を一にしていること
- 年齢が19歳以上23歳未満であること
- 青色申告者の事業専従者として給与の支払を受けていない、または白色申告者の事業専従者でないこと
- 年間の合計所得金額が123万円以下であること(給与のみの場合は給与収入188万円以下)
- 控除対象扶養親族に該当しないこと
- 特定親族自身が特定親族特別控除を適用していないこと
出典:国税庁タックスアンサー No.1177「特定親族特別控除」


いくら控除される?給与収入別の早見表
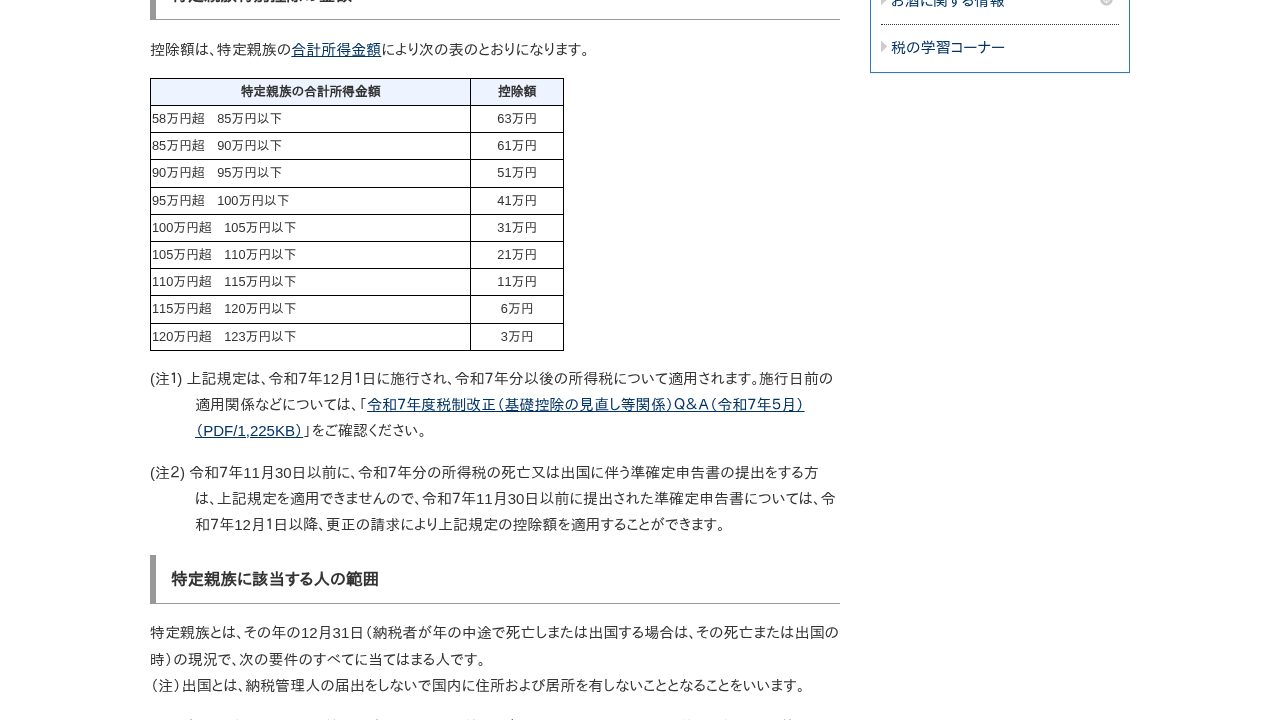
控除額は特定親族本人の合計所得金額によって決まります。国税庁が公表している正式な区分(合計所得金額ベース)は次のとおりです。
出典:国税庁タックスアンサー No.1177「特定親族特別控除」
これを、給与のみで収入を得ている場合の目安(給与所得控除の最低保証65万円を加算した給与収入ベース)に置き換えると、次の早見表のようになります。
| 子の給与収入(目安) | 親が受けられる控除額 |
|---|---|
| 123万円以下 | 63万円(従来どおりの扶養控除) |
| 123万円超〜150万円以下 | 63万円(満額の特定親族特別控除) |
| 150万円超〜155万円以下 | 61万円 |
| 155万円超〜160万円以下 | 51万円 |
| 160万円超〜165万円以下 | 41万円 |
| 165万円超〜170万円以下 | 31万円 |
| 170万円超〜175万円以下 | 21万円 |
| 175万円超〜180万円以下 | 11万円 |
| 180万円超〜185万円以下 | 6万円 |
| 185万円超〜188万円以下 | 3万円 |
| 188万円超 | 対象外(控除なし) |
※給与収入の目安は、国税庁が示す合計所得金額の区分に給与所得控除の最低保証額65万円を加えて算出した参考値です。正式な判定は合計所得金額(給与以外の所得がある場合は合算)で行われます。出典:国税庁タックスアンサー No.1177
「103万円を超えたら親の控除が63万円→0円」という崖ではなく、給与収入150万円までは満額の63万円を維持でき、188万円に向けてなだらかに減っていく形に変わりました。子どもが年収の壁を意識しすぎて就労時間を控える必要性は、以前より小さくなっています。
手続きの方法(年末調整・確定申告)
会社員・パートの親は年末調整で
控除を受ける親(納税者本人)が、勤務先に提出する「基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 所得金額調整控除申告書」に、特定親族特別控除に関する欄を記入します。子の氏名・生年月日・見込みの給与収入などを記載する形式です。
自営業・フリーランスの親は確定申告で
個人事業主やフリーランスの場合は、確定申告書に特定親族特別控除額を記入して申告します。子の合計所得金額を年末までに確認しておくとスムーズです。
注意しておきたいポイント
- 給与収入188万円(合計所得123万円)を超えると、これまでどおり控除の対象から完全に外れます。
- 給与収入123万円以下(合計所得58万円以下)の場合は、特定親族特別控除ではなく従来の扶養控除(63万円)がそのまま適用されます。
- 特定親族自身が特定親族特別控除を適用している場合や、青色申告の事業専従者として給与を受け取っている場合などは対象外です。
- 扶養控除等申告書と特定親族特別控除申告書の記載内容に食い違いがあると、年末調整でうまく反映されないことがあります。子の見込み年収は早めに家族で共有しておくと安心です。
- この制度は令和7年12月1日施行・令和7年分から適用されている制度で、2026年8月時点で新しく始まる制度ではありません。年末調整の書類を見て「知らなかった」とならないよう、早めに確認しておきましょう。
よくある質問
Q1. いつから始まった制度ですか?
令和7年12月1日に施行され、令和7年分(2025年分)以後の所得税に適用されています。2026年分についても引き続き適用される制度です。
Q2. これまでと何が変わったのですか?
これまでは子(特定扶養親族)の年収が103万円を超えると親の扶養控除63万円が一気にゼロになっていましたが、特定親族特別控除の新設により、子の給与収入が150万円までは同額の63万円を維持でき、188万円に向けてなだらかに減っていく仕組みに変わりました。
Q3. 対象になる子の年齢は?
その年の12月31日時点で19歳以上23歳未満の親族等が対象です。大学生年代の子が主な対象になります。
Q4. 手続きはどうすればいいですか?
会社員・パートの親は、勤務先に提出する年末調整の申告書(基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書)に特定親族特別控除の欄を記入します。自営業の場合は確定申告で申告します。
Q5. 子の給与収入がいくらまでなら控除額は変わりませんか?
給与収入123万円以下ならこれまでどおり扶養控除63万円、123万円超150万円以下でも特定親族特別控除として同額の63万円が受けられます。150万円を超えると段階的に控除額が減っていきます。
Q6. 188万円を超えるとどうなりますか?
合計所得金額が123万円(給与収入なら188万円)を超えると、特定親族特別控除の対象から完全に外れ、控除額はゼロになります。
- 令和7年分から、19〜22歳の子等がいる家庭向けに「特定親族特別控除」が新設された
- 子の給与収入が150万円までは、親は従来どおり63万円の控除を維持できる
- 150万円超〜188万円まではなだらかに控除額が減り、188万円超で対象外になる
- 年末調整の申告書に特定親族特別控除の欄があるので記入漏れに注意
あわせて読みたい
※本記事の控除額・適用条件は2026年8月時点の国税庁公表資料に基づいています。実際の適用にあたっては、最新の情報を国税庁公式サイトまたは税務署・税理士にご確認ください。
コメントを残す