「16〜18歳の子どもの扶養控除が38万円から25万円に縮小される」という話がSNSやニュースで話題になりましたが、令和8年度税制改正ではこの縮小は見送りとなり、実施されませんでした。財務省が公表した「令和8年度税制改正の大綱の概要」(令和7年12月26日閣議決定)を確認しても、個人所得課税の項目に16〜18歳の扶養控除縮小に関する記載は一切ありません。この記事では、なぜ「縮小される」という情報が広まったのか、実際に令和8年度税制改正で何が決まったのか、公式資料をもとに整理します。
目次
- 扶養控除16〜18歳縮小の見送りが確定した経緯
- 対象になるはずだった世帯・条件
- 令和8年度税制改正で実際に決まったこと
- 手取りへの影響シミュレーション
- 注意点・落とし穴
- よくある質問(FAQ)
扶養控除16〜18歳縮小の見送りが確定した経緯
16〜18歳の子どもを扶養する世帯の所得税の扶養控除(現行38万円)を25万円に、個人住民税の扶養控除(現行33万円)を12万円にそれぞれ縮小し、その差額分を児童手当の上乗せに回すという案は、もともと政府の「こども未来戦略」の議論の中で検討されていたものです。しかし、この案は2026年に入り高市政権のもとで正式な指示として出されたものではないと本人が明言し、日本維新の会や国民民主党など連立・協力関係にある野党からも異論が出たことから、最終的に令和8年度税制改正の議論からは外れました。
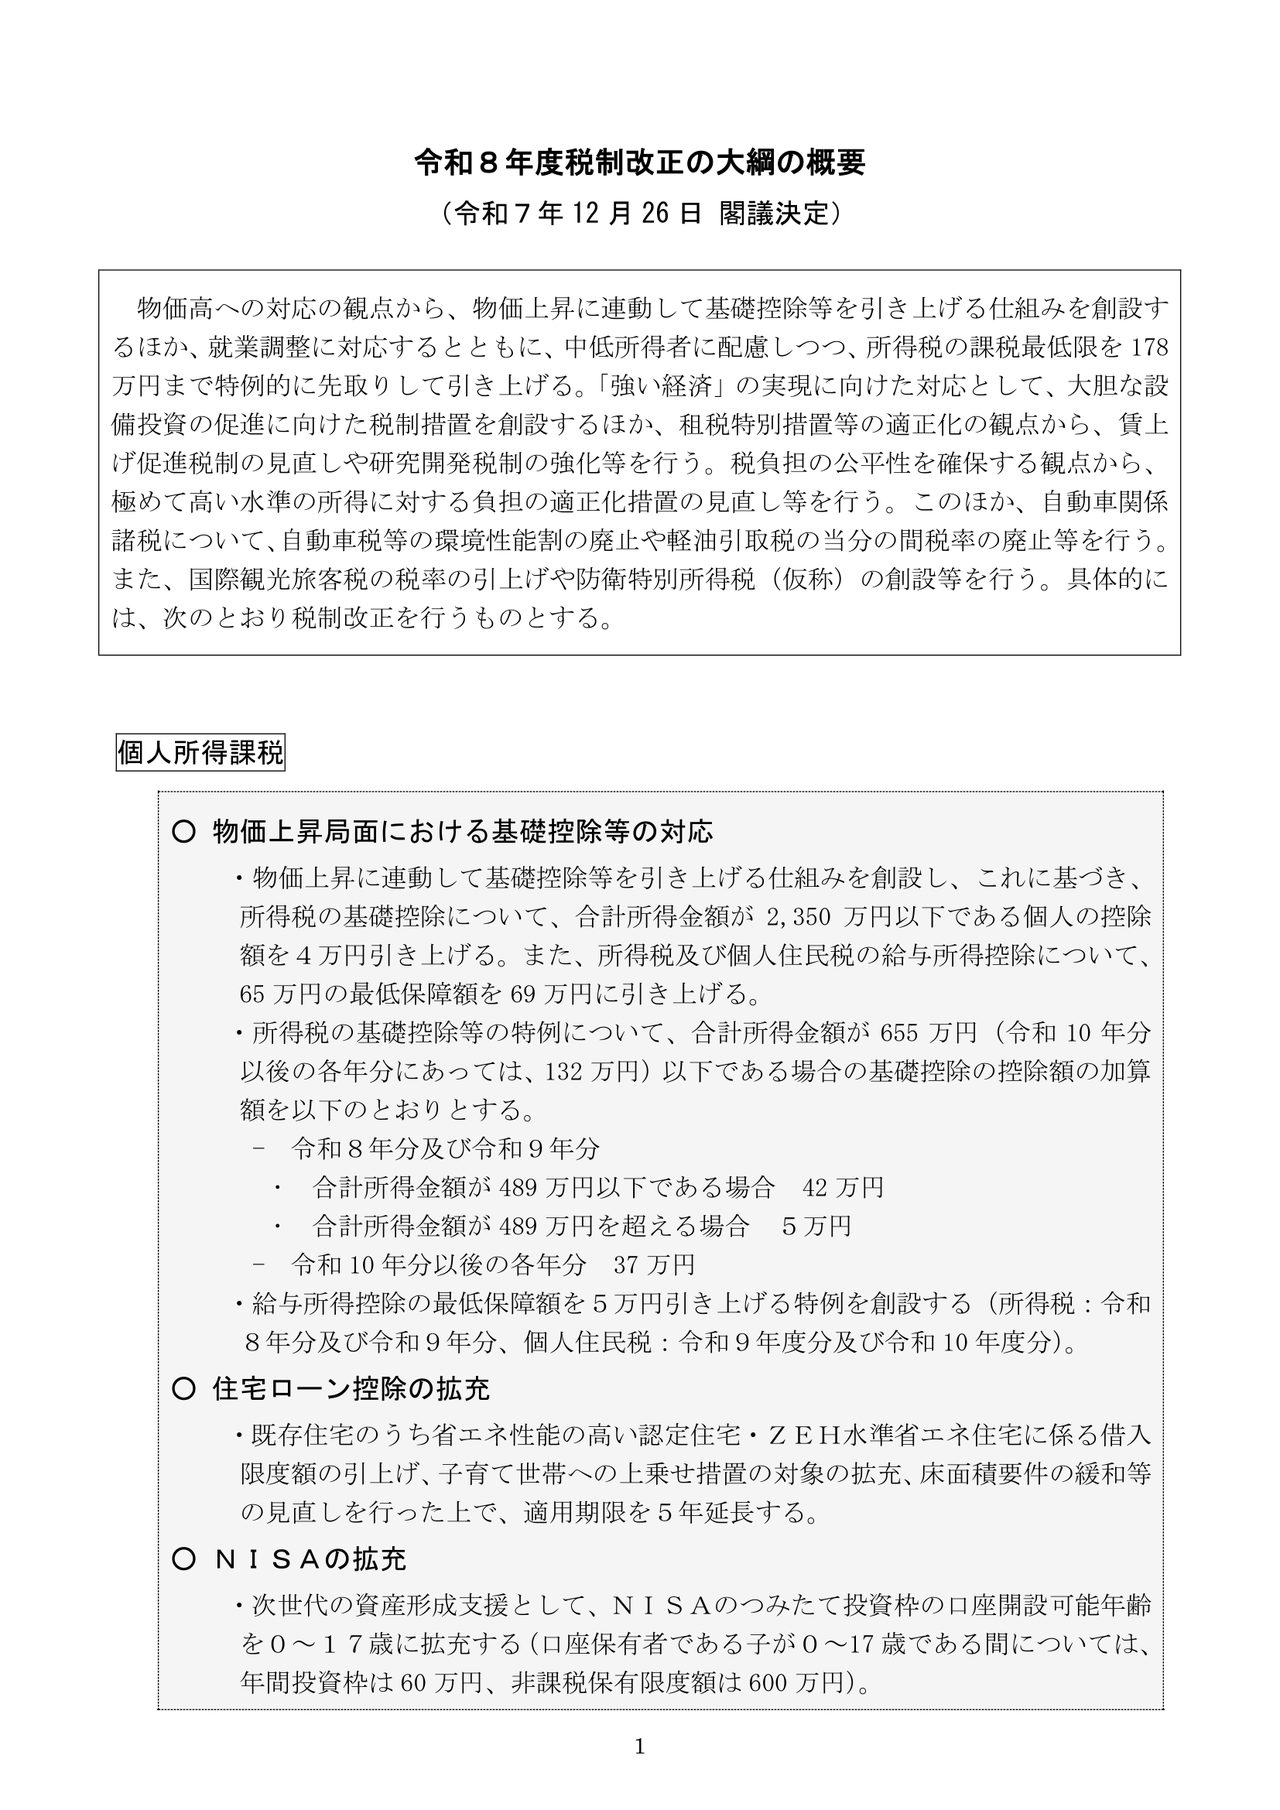
出典:財務省「令和8年度税制改正の大綱の概要」(令和7年12月26日閣議決定)
上の画像が、財務省が公表した令和8年度税制改正の大綱の概要(1ページ目)です。個人所得課税の項目として「物価上昇局面における基礎控除等の対応」「住宅ローン控除の拡充」「NISAの拡充」が挙げられていますが、16〜18歳の扶養控除縮小に関する記載は見当たりません。
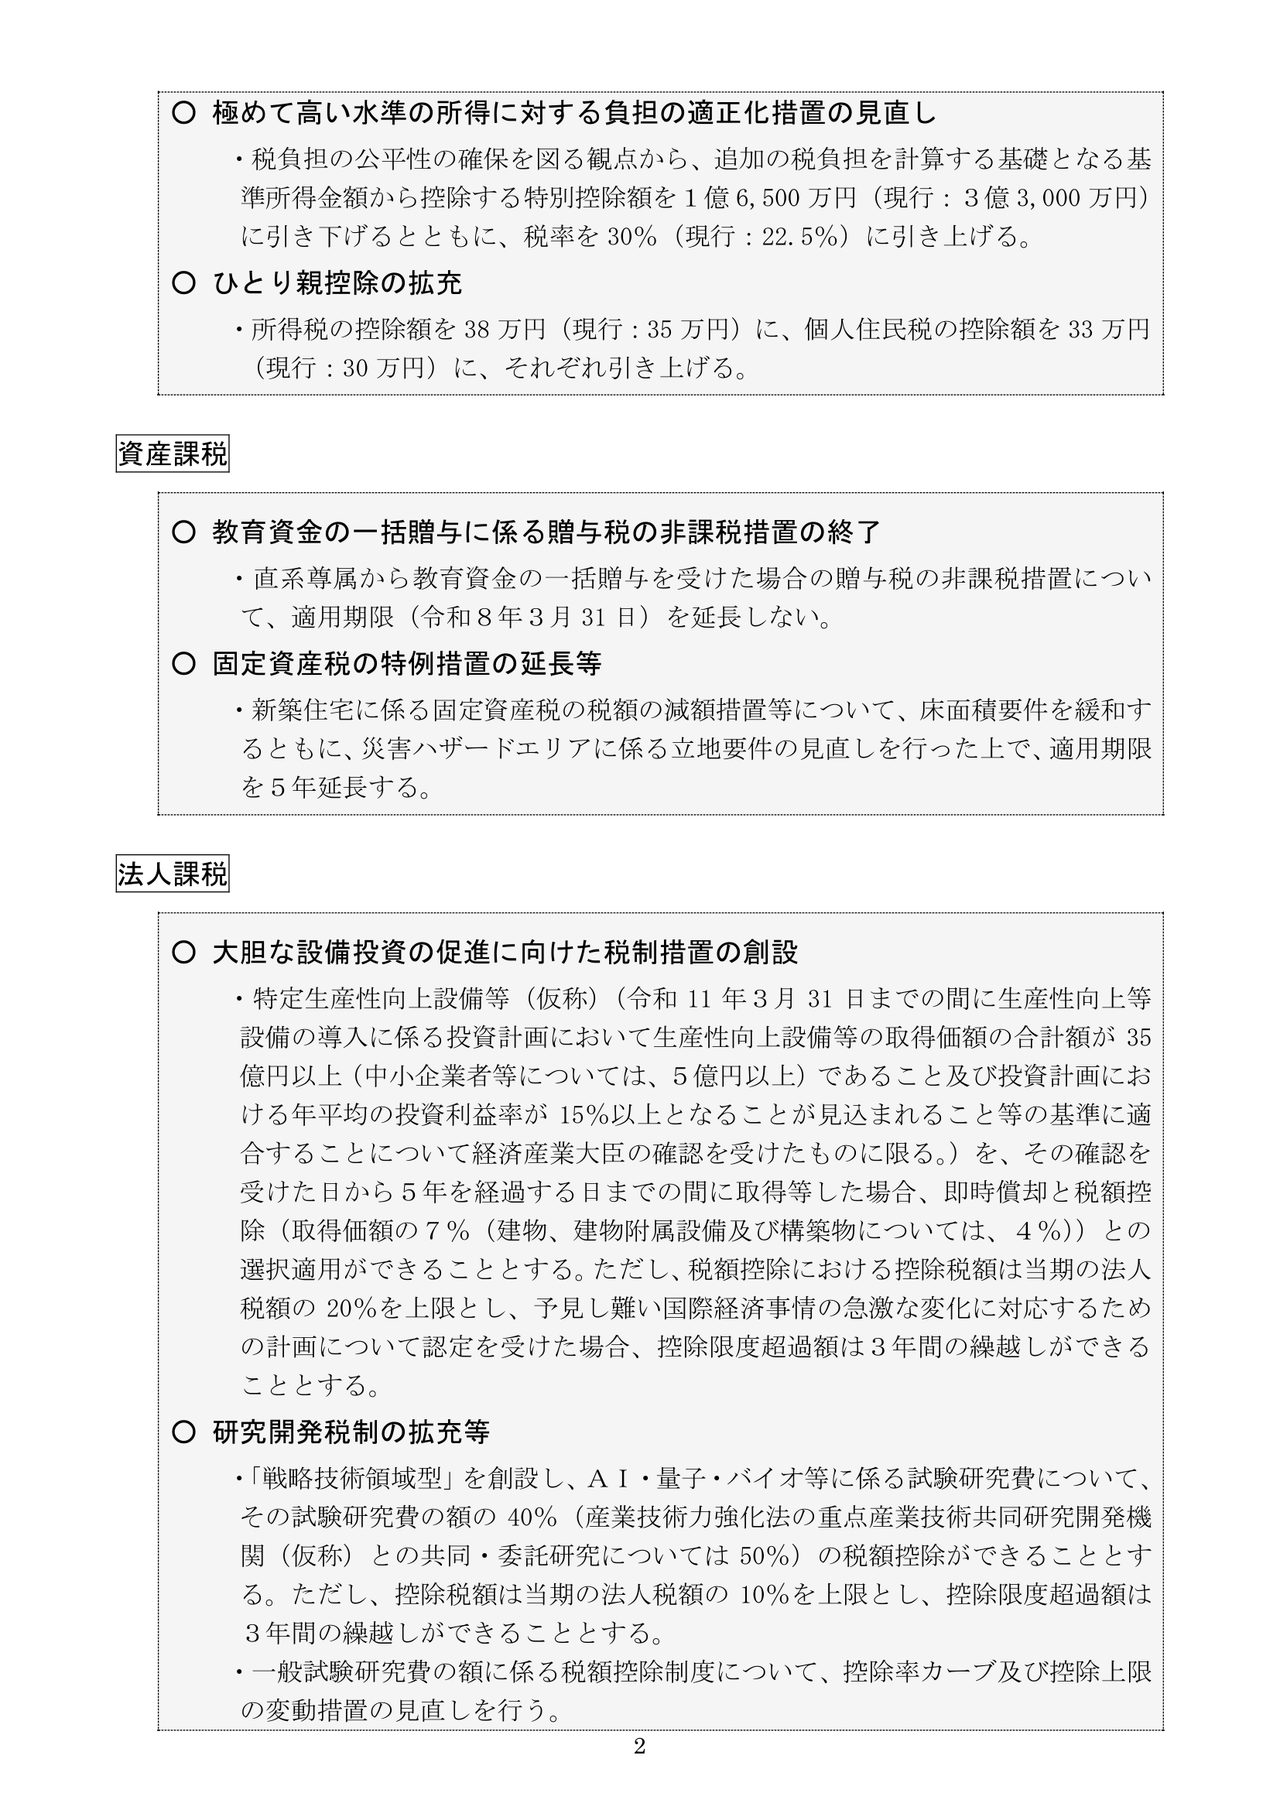
出典:財務省「令和8年度税制改正の大綱の概要」(令和7年12月26日閣議決定)
2ページ目には「極めて高い水準の所得に対する負担の適正化措置の見直し」「ひとり親控除の拡充」の記載がありますが、こちらも16〜18歳の扶養控除縮小には触れていません。資産課税・法人課税の項目まで含めて確認しても、該当する改正項目は存在せず、少なくとも令和8年度税制改正の正式な決定事項としては見送られたと判断できます。
・16〜18歳の扶養控除を38万円→25万円に縮小する案は、令和8年度税制改正の大綱には盛り込まれていない
・現行の扶養控除(所得税38万円・住民税33万円)は当面そのまま維持される
・今後の税制改正で改めて議論される可能性はゼロではないが、現時点で決定事項ではない


対象になるはずだった世帯・条件
もともと縮小が検討されていたのは、16歳以上19歳未満の扶養親族(主に高校生年代)を扶養している世帯の扶養控除です。所得税の一般の扶養控除は現行38万円、個人住民税は33万円で、これは16〜18歳・19〜22歳(特定扶養親族)・23〜69歳(一般)などで金額が異なります。今回見送りになった案の対象は、このうち16〜18歳の高校生年代の扶養親族のみで、大学生年代(19〜22歳)の特定扶養控除(所得税63万円・住民税45万円)は今回の議論の対象にそもそも含まれていません。
会社員・パート勤務で高校生年代の子どもを扶養している世帯
年末調整で「扶養控除等申告書」に16〜18歳の子どもを記載している世帯が対象になるはずでした。見送りとなったため、2026年分(令和8年分)の年末調整でも、これまでどおり所得税38万円・住民税33万円の扶養控除をそのまま適用できます。
自営業・フリーランスで確定申告により扶養控除を受けている世帯
確定申告で扶養控除を計算する自営業・フリーランスの人も同様です。令和8年分の所得税の確定申告(2027年2〜3月に提出)でも、16〜18歳の扶養親族については従来どおりの控除額で計算して差し支えありません。
令和8年度税制改正で実際に決まったこと
16〜18歳の扶養控除縮小は見送られた一方で、令和8年度税制改正では次のような改正が正式に決定しています。
物価上昇に連動して基礎控除等を引き上げる仕組みを創設。所得税の基礎控除(現行58万円)を本則で4万円引き上げ、合計所得金額が一定以下の人には特例による上乗せがあります。給与所得控除の最低保障額も引き上げられ、令和8・9年分は特例加算を含めて課税最低限が178万円まで先取りで引き上げられる見込みです。
ZEH水準等エネルギー消費性能の高い認定住宅等について、借入限度額の拡大、子育て世帯・若者夫婦世帯への上乗せ、床面積要件の緩和などを行い、適用期限を5年延長します。
次世代の資産形成支援として、つみたて投資枠の口座開設可能年齢を0〜17歳である子どもの口座保有者にも拡大し、年間投資枠60万円・非課税保有限度額600万円とする制度が新設されます。
追加の税負担を計算する基礎となる基準所得金額から控除する特別控除額を1億6,500万円(現行3億3,000万円)に引き下げ、税率を30%(現行22.5%)に引き上げます。いわゆる超富裕層への課税強化です。
所得税の控除額を38万円(現行35万円)に、個人住民税の控除額を33万円(現行30万円)に、それぞれ引き上げます。
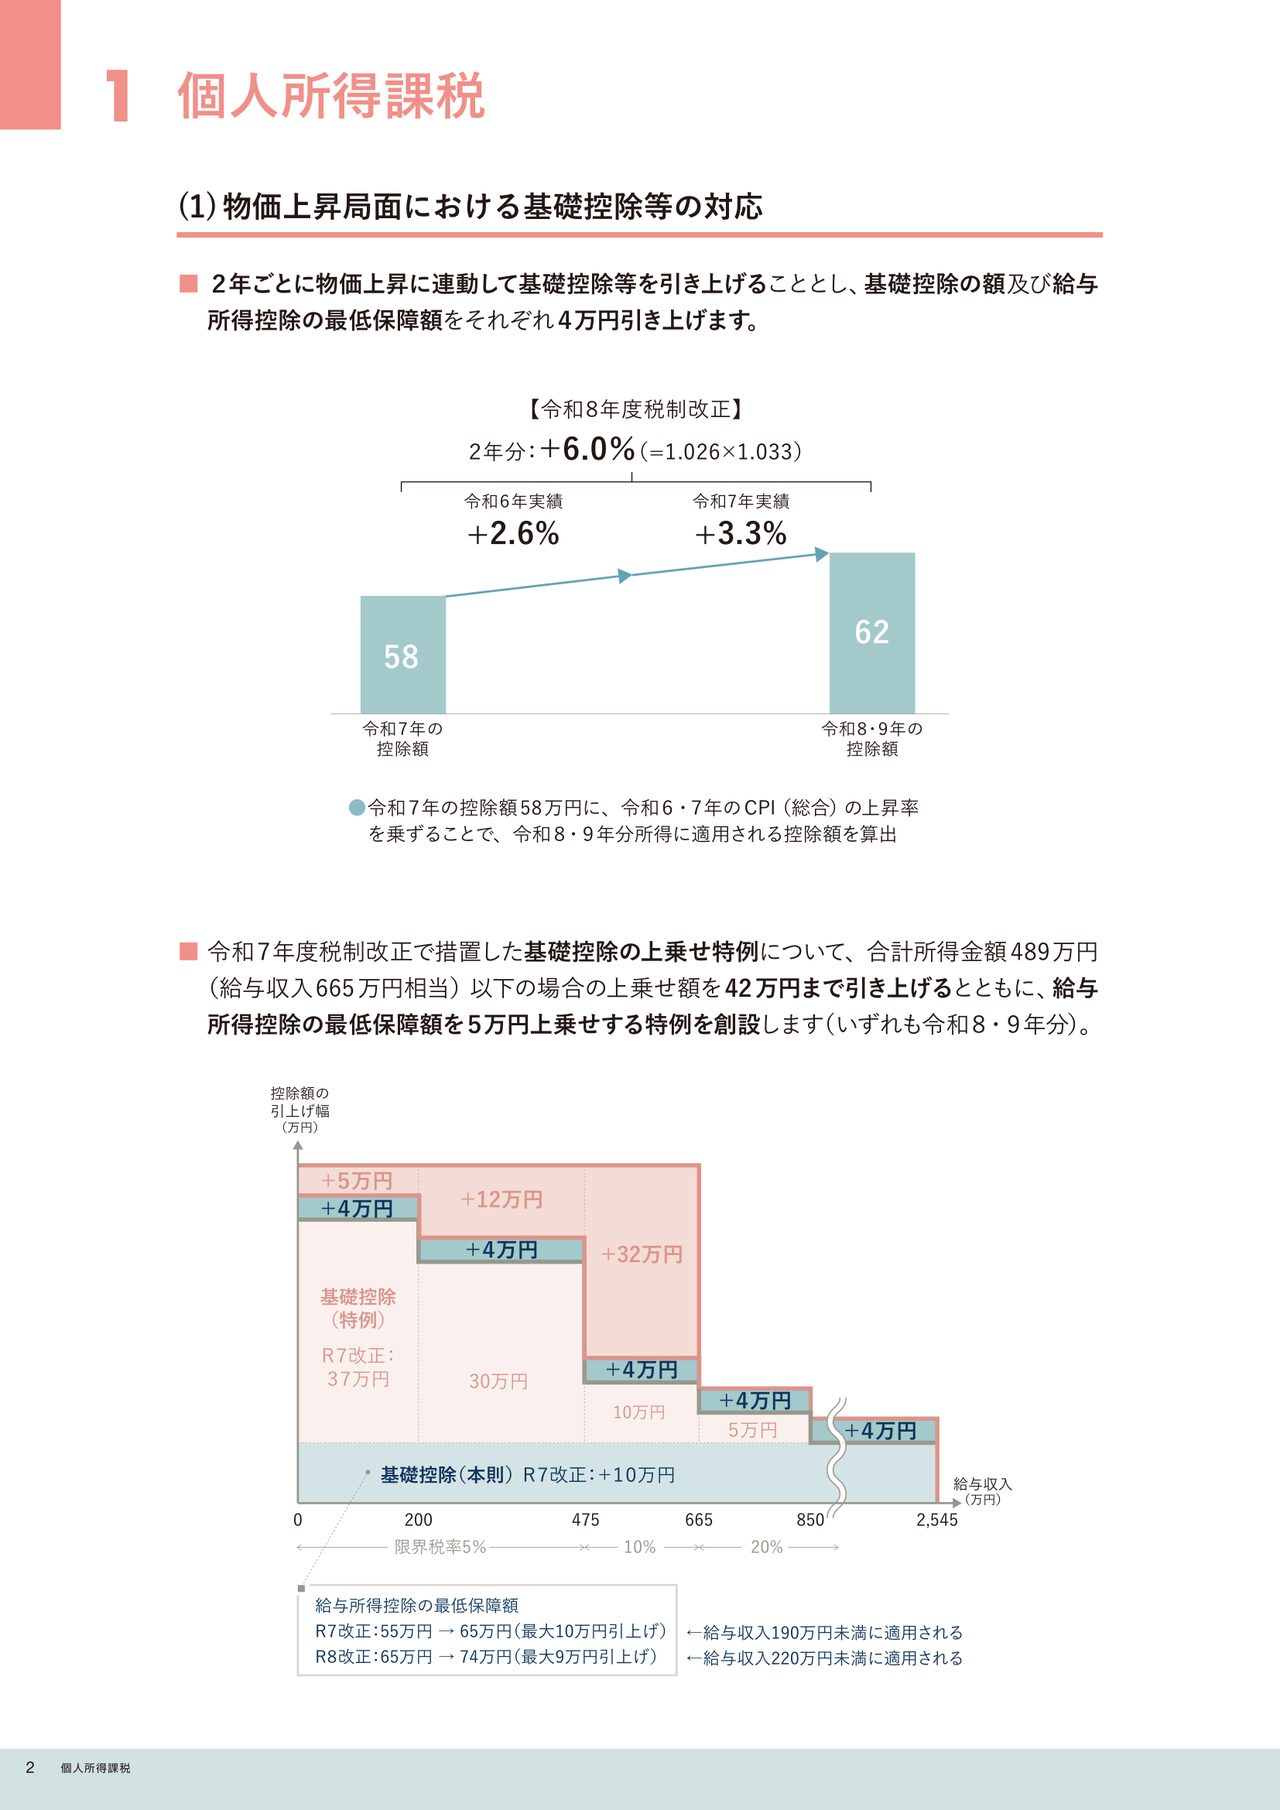
出典:財務省「令和8年度税制改正」リーフレット
そして、扶養控除縮小の代わりに検討されていた児童手当の上乗せについても、現時点で追加の拡充は決定していません。2024年10月分から実施済みの現行の児童手当制度(所得制限撤廃・高校生年代までの支給・第3子以降の増額など)が、そのまま継続する形です。児童手当の支給日や対象月分については、既存記事で最新の情報をまとめています。
手取りへの影響シミュレーション
見送りが確定したことで、16〜18歳の子どもを扶養する世帯の手取りに直接的な変化はありません。もし縮小案がそのまま実施されていた場合と、見送りになった今回とで、扶養控除額・概算の税負担がどう変わっていたかを比較します。
縮小案(見送り):38万円→25万円(13万円減)
今回の決定:38万円のまま維持
課税所得への影響:見送りにより13万円分の課税所得増加が回避された
縮小案(見送り):33万円→12万円(21万円減)
今回の決定:33万円のまま維持
課税所得への影響:見送りにより21万円分の課税所得増加が回避された
縮小されていた場合の概算増税額:所得税 約1.3万円+住民税 約2.1万円=合計約3.4万円/年
見送りになった今回:この増税は発生しない
※実際の税額は所得水準・税率区分によって異なります
※上記は財務省の公表資料をもとに整理した概算です。控除縮小案が正式決定していた場合を仮定した試算であり、実際の税額計算はご自身の所得状況により異なります。
注意点・落とし穴
2025年後半に一度検討段階の案として報道・SNSで広まったため、その情報のまま止まっている解説サイトやSNS投稿が今も見られます。年末調整・確定申告の際に古い情報を参考にして控除額を過小に申告しないよう注意してください。
令和8年度税制改正の大綱には盛り込まれませんでしたが、扶養控除と児童手当の関係を見直す議論自体が完全になくなったわけではありません。今後の税制改正大綱で改めて検討対象になる可能性はあるため、年末の税制改正報道は継続してチェックしておくと安心です。
令和8年度税制改正では基礎控除・給与所得控除の引き上げが決定していますが、これは扶養控除(16〜18歳)とは別の制度です。両者を混同すると「控除が増えるのか減るのか」が分かりにくくなるため、それぞれ別の改正項目として理解しておく必要があります。
大学生年代を扶養する場合の特定扶養控除(所得税63万円・住民税45万円)は、今回見送りになった16〜18歳の議論とは別枠です。混同して63万円の控除も縮小されると誤解しないよう注意してください。
よくある質問(FAQ)
Q1.16〜18歳の扶養控除は結局いくらになりますか?
令和8年度税制改正では縮小案が見送られたため、現行どおり所得税38万円・個人住民税33万円のまま維持されます。
Q2.いつ「見送り」が決まったのですか?
令和7年12月26日に閣議決定された「令和8年度税制改正の大綱」に16〜18歳の扶養控除縮小の項目が含まれなかったことで、少なくとも令和8年度税制改正としては見送りが確定しました。
Q3.なぜ縮小案が話題になったのですか?
扶養控除を縮小し、その分を児童手当の上乗せに回すという案が政府内の議論の過程で検討され報道されたためです。ただし正式な指示として出されたものではないとされ、連立・協力関係にある野党からも異論が出たことから、最終的な税制改正大綱には反映されませんでした。
Q4.児童手当は拡充されないのですか?
令和8年度税制改正の議論とセットで検討されていた児童手当の追加拡充は、現時点で正式には決定していません。2024年10月分から実施されている現行制度(所得制限撤廃・高校生年代までの支給など)がそのまま継続します。
Q5.年末調整の申告書の書き方は変わりますか?
16〜18歳の扶養控除に関しては変更がないため、これまでどおり「扶養控除等申告書」に金額を記載して問題ありません。ただし基礎控除等の引き上げなど別の改正はあるため、勤務先から配布される年末調整案内は確認しておくと安心です。
Q6.今後、改めて縮小が検討される可能性はありますか?
令和8年度税制改正では見送られましたが、扶養控除と児童手当の関係を見直す議論自体が完全に終わったわけではないため、将来の税制改正で再び検討対象になる可能性はあります。確定情報ではないため、今後の税制改正大綱の発表を確認する必要があります。
Q7.住民税の扶養控除(33万円)も維持されますか?
はい。所得税・個人住民税とも今回の見送りにより、現行の控除額(所得税38万円・住民税33万円)がそのまま維持されます。
Q8.16〜18歳以外の年代の扶養控除にも影響はありますか?
今回検討されていたのはあくまで16〜18歳(高校生年代)の扶養控除に限られます。19〜22歳の特定扶養控除(所得税63万円・住民税45万円)や23〜69歳の一般の扶養控除(所得税38万円・住民税33万円)は、今回の議論の対象にはなっていません。
16〜18歳の子どもの扶養控除を38万円から25万円に縮小する案は、令和8年度税制改正の大綱(令和7年12月26日閣議決定)には盛り込まれず、見送りとなりました。財務省の公式資料を確認しても該当する改正項目はなく、現行の控除額(所得税38万円・住民税33万円)がそのまま維持されます。一方で基礎控除等の引き上げ、住宅ローン控除の拡充、NISAの子ども口座対応など、扶養控除とは別の改正が正式に決定しているため、混同せずそれぞれの内容を確認しておくことが大切です。
※本記事の内容は財務省が公表している「令和8年度税制改正の大綱の概要」等の公式資料をもとに作成しています。今後の税制改正の議論により内容が変わる可能性があるため、最新情報は財務省・国税庁の公式サイトでご確認ください。
コメントを残す