2026年12月から、iDeCo(個人型確定拠出年金)の掛金の上限額が引き上げられます。会社員で企業年金がない人なら、月2.3万円から6.2万円へ。ただし、上限が上がるだけでは掛金は増えません。自分で増額の手続きをして、はじめて新しい金額になります。この記事は、12月分から増やしたい人向けに、いつ・どこで・何に注意して手続きするかと、増額でいくら節税できるかの試算を整理します。
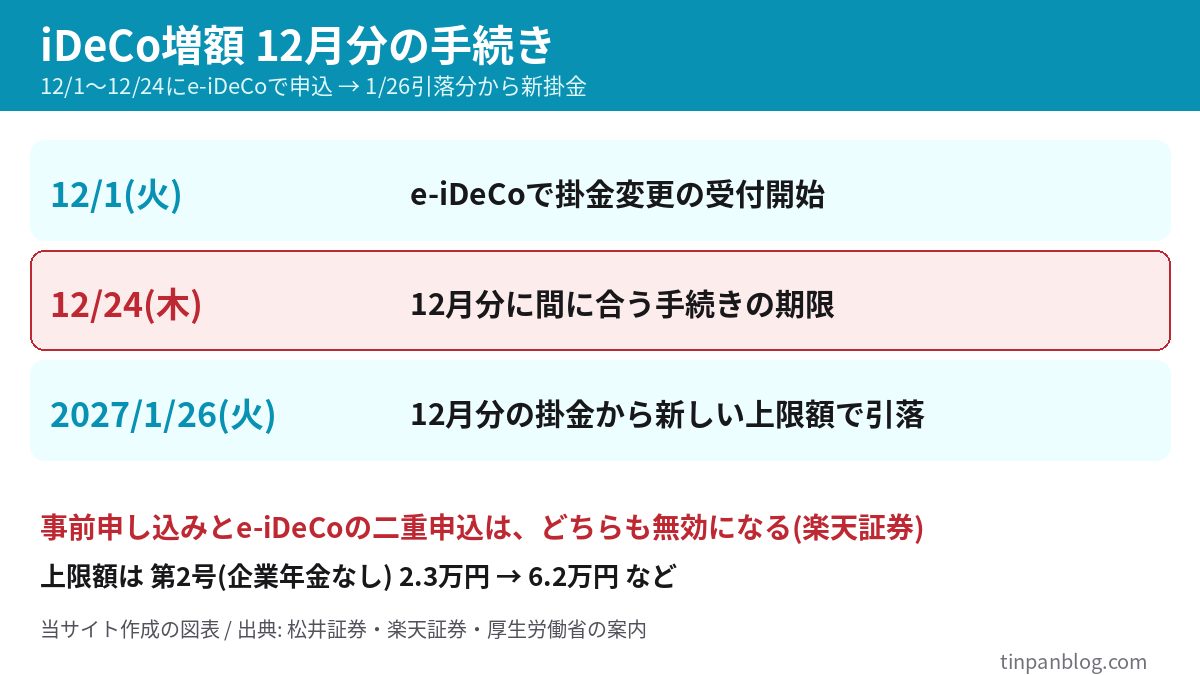
・12月分(2027年1月26日引落)から増額するなら、2026年12月1日(火)〜12月24日(木)に手続きします。松井証券・楽天証券とも同じ日程です。
・手続きの本命はe-iDeCo。初回は「利用申込(アカウント登録)」が必要で、12月上旬は混雑して登録完了まで数日かかると楽天証券が案内しています。登録だけなら今から可能です。
・事前申し込みをした人がe-iDeCoでも申し込むと、両方とも無効になります(楽天証券)。
・年46.8万円(月3.9万円)増やした場合の節税額は、課税所得によって年7.1万〜20.4万円の試算です。
公開日: 2026年11月4日
目次
- 1. 手続きの日程
- 2. どこで手続きするか(e-iDeCoと事前受付)
- 3. 二重申込の落とし穴
- 4. 新しい上限額
- 5. 増額の回数制限と特例
- 6. 節税額の試算
- 7. 増額が向かない人・注意点
- 8. よくある質問
- まとめ
- 参考・出典
1. 手続きの日程
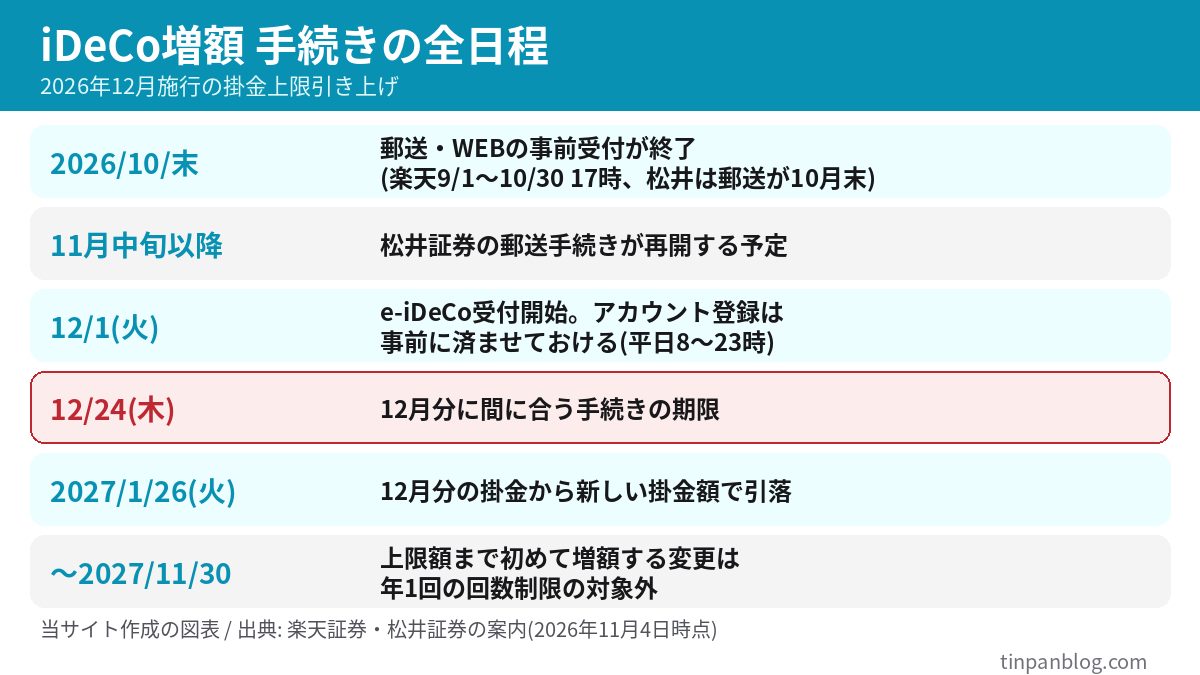
松井証券のFAQによると、2026年12月1日(火)から12月24日(木)までに手続きすると、2026年12月分の掛金(2027年1月26日(火)引落分)から新しい掛金が適用される予定です。楽天証券も、12月1日〜12月24日の手続きで、2027年1月引き落とし分から変更後の掛金が反映されると案内しています。
改正の中身そのものはiDeCo改正2026年12月|上限6.2万円・70歳加入の対象と影響とiDeCo2026年12月改正|掛金上限引き上げと加入70歳未満まとめで整理しています。
2. どこで手続きするか(e-iDeCoと事前受付)
楽天証券の案内では、増額の手続き手段はe-iDeCo、WEBフォームによる事前申し込み、書面による事前申し込みの3つです。現在の納付方法によって、使える手段が異なります。そのうえで、e-iDeCoを使える人は「e-iDeCoでの手続きが最も確実」としています。
e-iDeCoを使う前の準備
- 初回は「利用申込(アカウント登録)」が必要です。登録の取扱いは平日8:00〜23:00(共済組合員は平日8:00〜21:00)。
- 2回目以降の「ログイン(変更手続き)」は24時間受付です。
- 楽天証券は「12月上旬は登録の申込みが集中し、完了までに数日かかることがある」と案内。登録だけならいつでも受け付けているので、早めに済ませるよう呼びかけています。
- 給与天引き(事業主払い)などで毎月定額の納付方法でない人は、使える手段が変わります。勤務先や運営管理機関に確認してください。
- 掛金の単位は1,000円です(楽天証券)。
登録だけ先に済ませておけば、12月1日に慌てずに増額の申込みへ進めます。ここが、他の解説記事で触れられにくい実務上のポイントです。
3. 二重申込の落とし穴
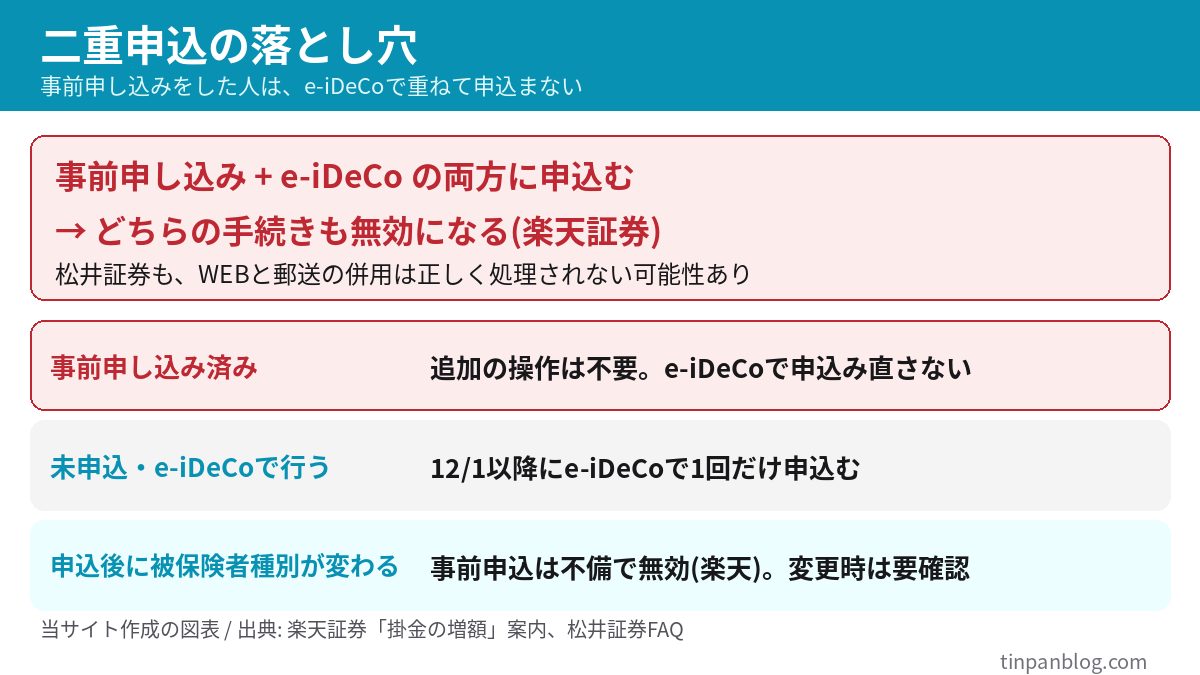
松井証券のFAQも、WEBと郵送など複数の方法で重ねて申し込むと、正しく処理されない可能性があるとして、どちらか一つに絞るよう案内しています。10月までに事前受付で申し込んだ人は、12月1日になってもe-iDeCoで申し込み直さないでください。
4. 新しい上限額
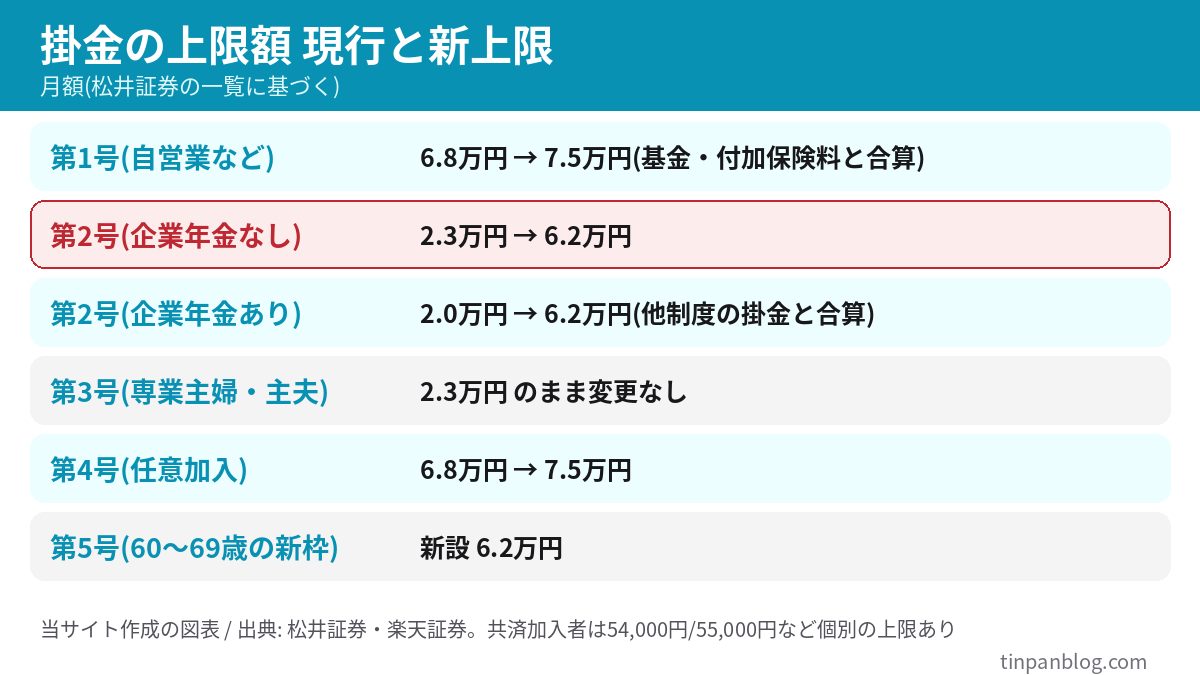
松井証券の一覧では、第2号(会社員など)で企業年金がない人は月2.3万円から6.2万円に、第1号(自営業など)は6.8万円から7.5万円になります。第3号は2.3万円のままです。加入できる年齢は70歳未満に広がり、60〜69歳で国民年金などの被保険者でない人向けの第5号(上限6.2万円)も新設されます。
企業型DCや確定給付型(DB)がある人は、上限が他制度の掛金との合算で決まります。楽天証券の案内では、企業型DC・DBの加入者は「6.2万円から他制度の掛金相当額を引いた額」、国民年金基金の加入者は「7.5万円から基金の掛金を引いた額」、付加保険料の納付者は7.4万円が上限です。国家・地方共済は5.4万円、私学共済は5.5万円と、個別の上限もあります。
5. 増額の回数制限と特例
松井証券のFAQでは、掛金の変更は原則として年1回までとされています。そのうえで、2026年12月1日から2027年11月30日までの間に、改正前の上限額を超えて増額する最初の変更には、この回数制限が適用されない特例があります。上限まで一気に上げられなくても、段階的に増額する余地が残ります。
ただし、この特例の細かな扱いは金融機関の案内によって表現が違います。手続きの前に、利用中の金融機関のページを確認してください。
6. 節税額の試算
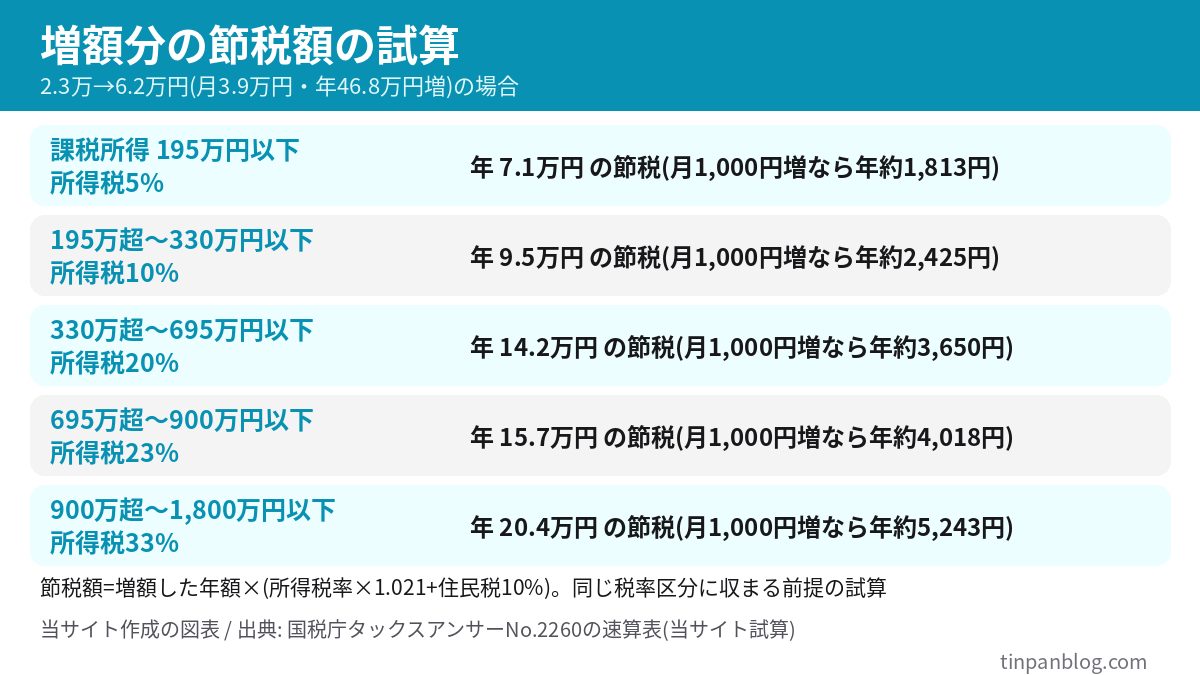
iDeCoの掛金は全額が所得控除になります(厚生労働省)。節税額は「増額した年額×(所得税率×1.021+住民税10%)」で目安が出ます。1.021は復興特別所得税(所得税額の2.1%)を含めるための係数です。所得税率は、国税庁の速算表で課税所得195万円以下が5%、195万円超330万円以下が10%、330万円超695万円以下が20%、695万円超900万円以下が23%、900万円超1,800万円以下が33%です。
会社員で企業年金がなく、2.3万円から上限の6.2万円へ上げる場合、月3.9万円・年46.8万円の増額になります。この額での年間の節税額は次のとおりです(当サイトの試算)。
月1,000円ずつの増額なら、年12,000円に上の合計税率をかけた額が目安です。課税所得330万円超695万円以下なら年約3,650円になります。
控除が増えると、ふるさと納税の限度額にも影響します。目安はふるさと納税の限度額の計算方法で確認できます。
7. 増額が向かない人・注意点
- 60歳まで引き出せません。厚生労働省の案内では、給付は原則60歳から受け取れます。急な出費に備えたい資金は回さないほうが安全です。
- 節税額は税率が高い人ほど大きく、課税所得が低い人は効果が小さくなります。税金が少ない人が掛金を上げても、得られる節税は限られます。
- 運用商品の値下がりで元本割れする可能性があります。節税できても、運用で損をすれば相殺されます。
- 企業型DCなどに加入している人は、他制度の掛金との合算で上限が決まります。6.2万円まで上げられるとは限りません。
- 口座管理手数料などは、金融機関によって異なります。増額前に確認してください。
8. よくある質問
まとめ
・初回は「利用申込(アカウント登録)」が必要で、12月上旬は混雑します。登録だけ先に済ませておくと安全です。
・事前申し込み済みの人は、e-iDeCoで重ねて申し込まないでください。
・年46.8万円増の節税額は、課税所得によって年7.1万〜20.4万円の試算です。
日程・上限額・手続きの扱いは、2026年11月4日時点の各社の案内によるものです。最新の情報は、ご利用の金融機関や厚生労働省の公式ページでご確認ください。節税額は目安であり、税務上の判断は税務署や専門家にご相談ください。
参考・出典
- 厚生労働省 Webマガジン 2026年12月からiDeCoがパワーアップ! 制度改正の3つのポイント
- 松井証券 掛金拠出限度額・加入可能年齢の引き上げについて(2026年12月施行)
- 松井証券 よくあるご質問 2026年12月のiDeCoの制度改正では何が変わりますか
- 楽天証券 2026年12月制度改正 加入可能年齢・拠出限度額の引き上げ
- 国税庁 タックスアンサーNo.2260 所得税の税率
あわせて読みたい
- iDeCo改正2026年12月|上限6.2万円・70歳加入の対象と影響
- iDeCo2026年12月改正|掛金上限引き上げと加入70歳未満まとめ
- 年末調整2026の書き方|基礎控除・扶養の改正ポイント
- ふるさと納税の限度額の計算方法
コメントを残す