令和8年分(2026年12月)の年末調整は、基礎控除が104万円、給与所得控除の最低保障が74万円に引き上げられた状態で行います。子が19歳以上23歳未満のアルバイト学生などで、親が受けられる「特定親族特別控除」の控除額も、この数字を前提に決まります。この記事では、国税庁の「令和8年分 年末調整のしかた」などをもとに、年収の壁の数字、控除額の表、申告書の使い分け、マイナンバーの扱いを整理します。
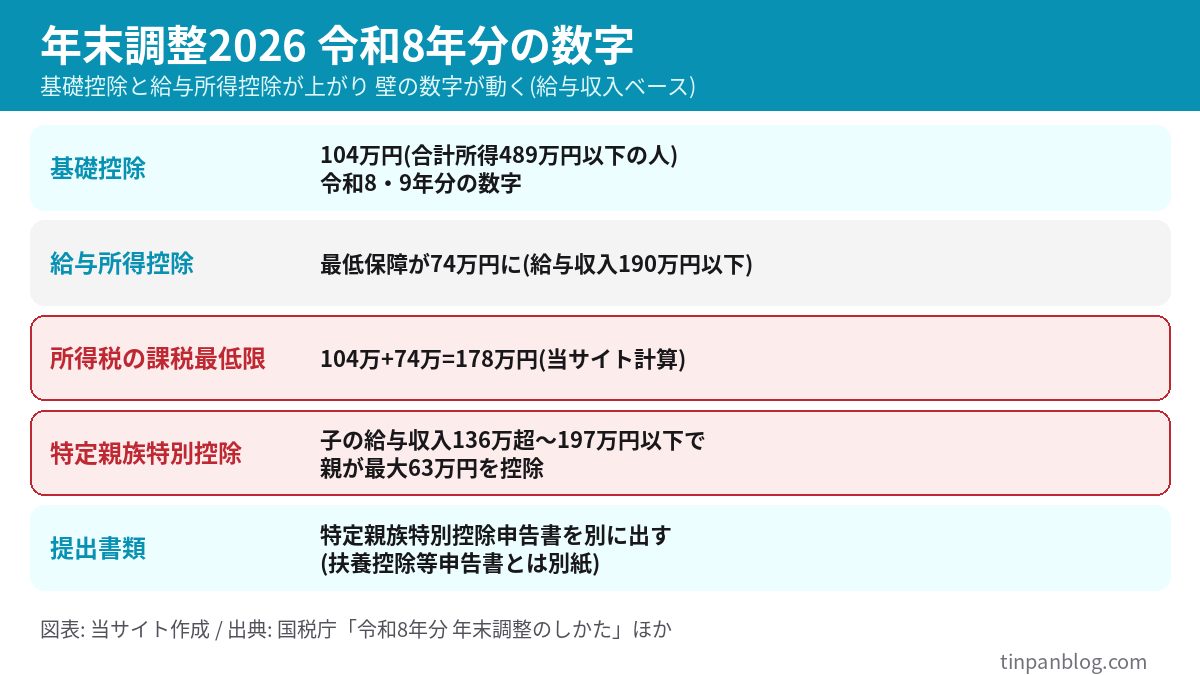
・基礎控除: 合計所得489万円以下の人は104万円(令和8・9年分)
・給与所得控除: 給与収入190万円以下は最低74万円
・所得税の課税最低限: 104万+74万=178万円(当サイトの計算)。「160万円の壁」は令和7年分の数字(95万+65万)
・特定親族特別控除: 子の給与収入が136万円超197万円以下で、親が最大63万円を控除。収入が増えるほど段階的に減る
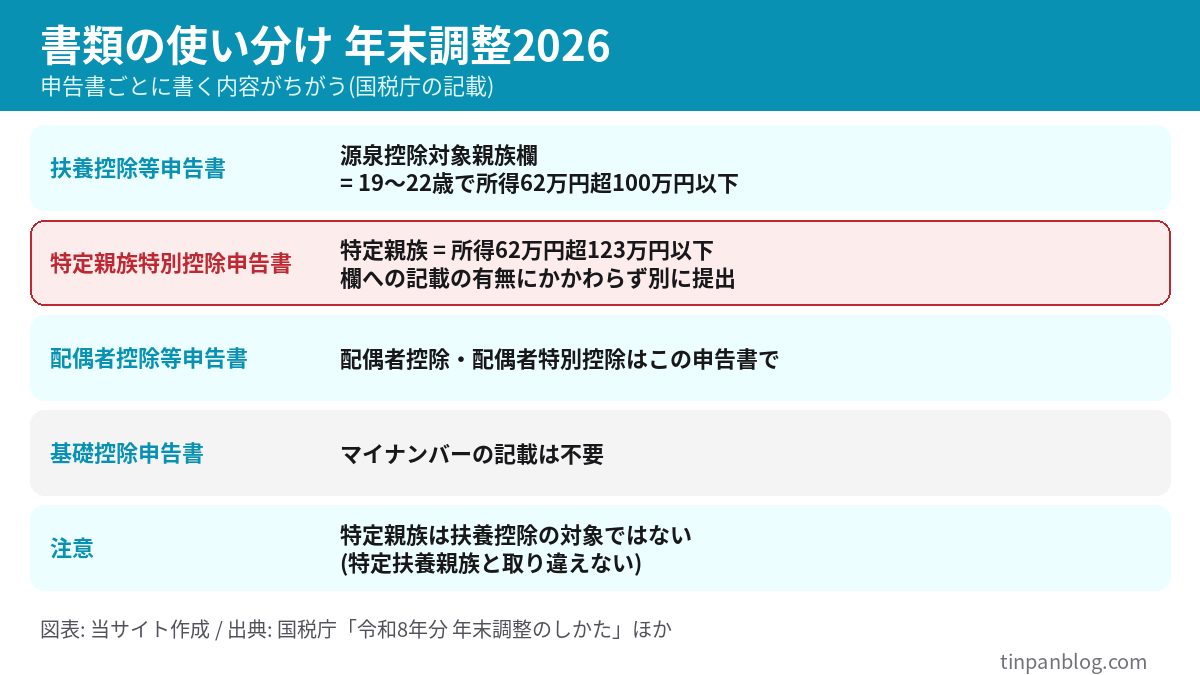
・落とし穴: 扶養控除等申告書の「源泉控除対象親族」欄に書いてあっても、特定親族特別控除は特定親族特別控除申告書を別に出さないと受けられない
目次
- 令和8年分で変わった数字と「160万円の壁」
- 年収の壁の早見表(103万・136万・178万・197万・207万)
- 特定親族特別控除とは|対象と控除額の表
- 収入ごとの計算例と軽減額の目安
- 扶養控除等申告書と特定親族特別控除申告書の使い分け
- マイナンバーは書かなくていい?
- 提出期限と納期限
- よくある質問・向かない人
- まとめ
令和8年分で変わった数字と「160万円の壁」
国税庁の「令和8年分 年末調整のしかた」では、令和8年度税制改正による基礎控除と給与所得控除の引き上げが、令和8年12月に行う年末調整から反映されると説明されています。(国税庁・改正点のパンフレット(PDF))
社会保険の加入基準や勤務先の手当の基準は別の制度で決まります。この記事では、所得税の年末調整に関わる数字だけを扱います。106万円の壁はこちらの記事をご覧ください。
年収の壁の早見表(103万・136万・178万・197万・207万)
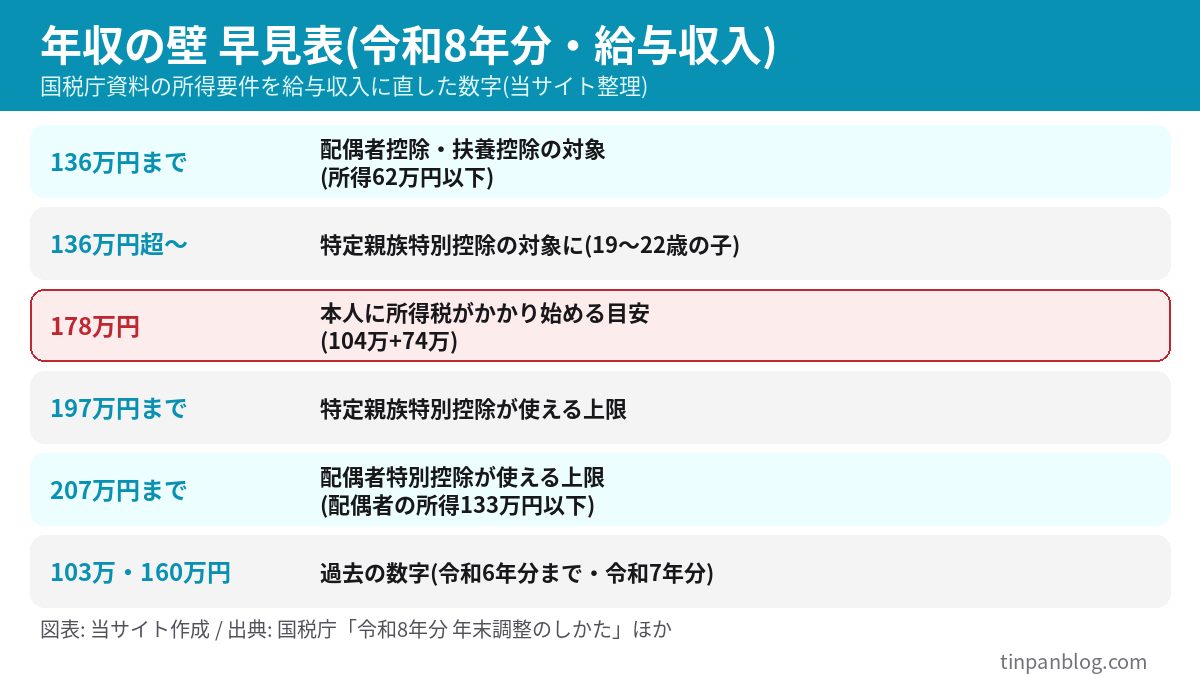
国税庁の資料は、親族の「合計所得金額」で要件を示しています。給与収入だけの人は、給与所得控除の最低74万円を足すと、給与収入に直せます(例: 所得62万円+74万円=給与収入136万円)。
特定親族特別控除とは|対象と控除額の表
特定親族特別控除は、扶養控除の対象にならない大学生年代の子などがいる場合に、所得者(親など)の所得から、特定親族1人につき最大63万円を控除する制度です。国税庁の資料では、次の人が特定親族とされています。
- 生計を一にする親族(配偶者と青色事業専従者等は除く)
- 年齢が19歳以上23歳未満(平成16年1月2日〜平成20年1月1日生まれ)
- 合計所得金額が62万円超123万円以下
年齢は令和8年12月31日の現況で判定し、合計所得金額は年末調整を行う日の現況で見積もった、1月1日〜12月31日の金額で判定します。非居住者(海外在住)の親族は、親族関係書類と送金関係書類の添付または提示が必要です(国税庁)。
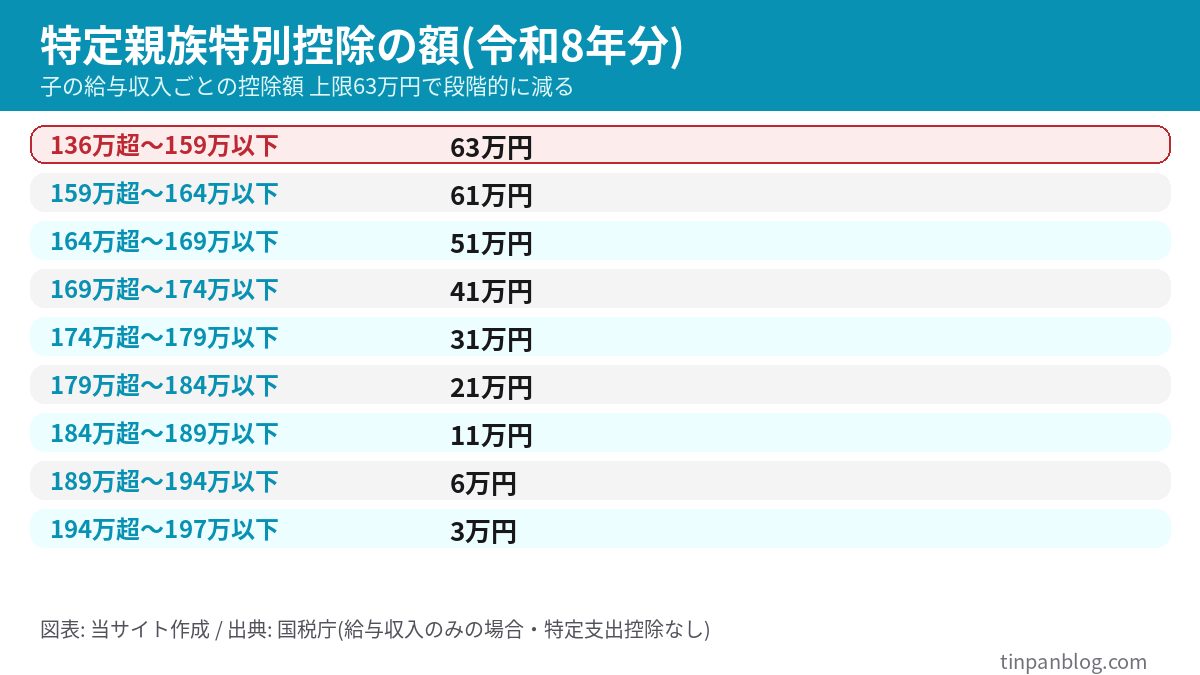
19歳以上23歳未満でも合計所得金額が62万円以下の子は、特定親族ではなく特定扶養親族として、扶養控除(63万円)の対象になります。特定親族特別控除は、合計所得が62万円を超えた子が使える制度です。
収入ごとの計算例と軽減額の目安
子の給与収入から74万円を引いた金額が合計所得金額です。国税庁の控除額の表に当てはめると、次のようになります。
- 給与収入150万円 → 合計所得76万円 → 控除63万円
- 給与収入170万円 → 合計所得96万円 → 控除41万円
- 給与収入180万円 → 合計所得106万円 → 控除21万円
- 給与収入190万円 → 合計所得116万円 → 控除6万円
- 給与収入200万円 → 合計所得126万円 → 123万円超のため控除なし
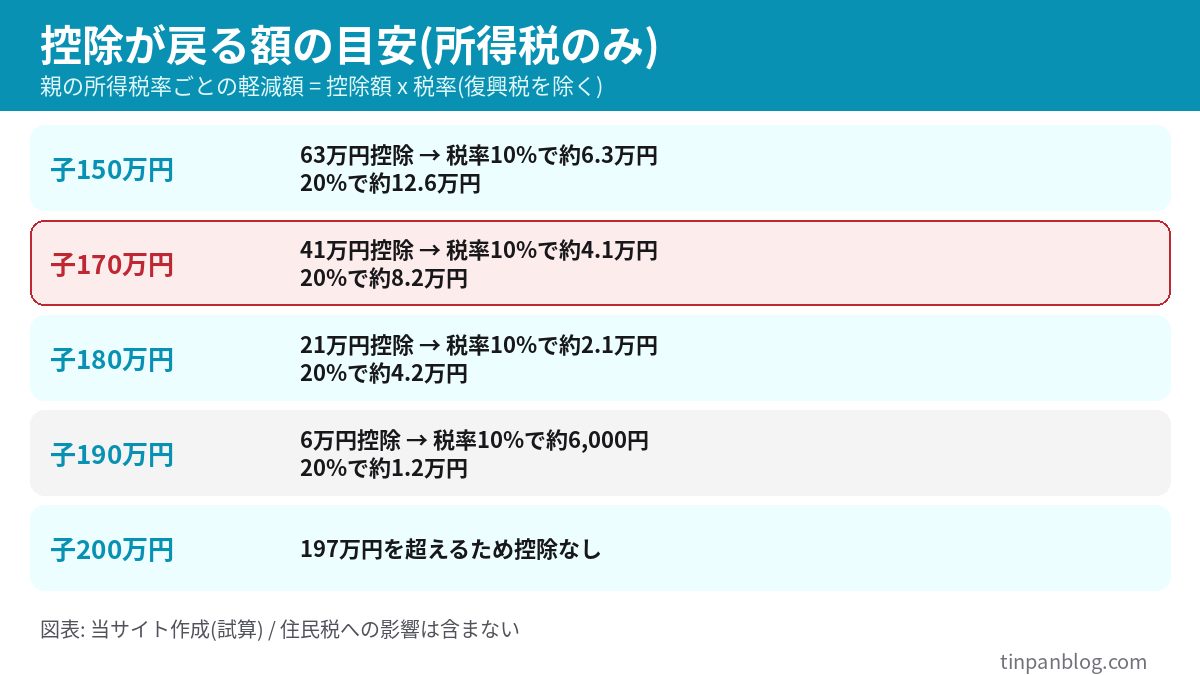
軽減額の目安は、控除額に親の所得税率をかけた金額です。たとえば控除41万円なら、税率10%で約4.1万円、20%で約8.2万円です。復興特別所得税や住民税は含まない当サイトの試算で、実際の税額は他の控除や所得で変わります。
扶養控除等申告書と特定親族特別控除申告書の使い分け
マイナンバーは書かなくていい?
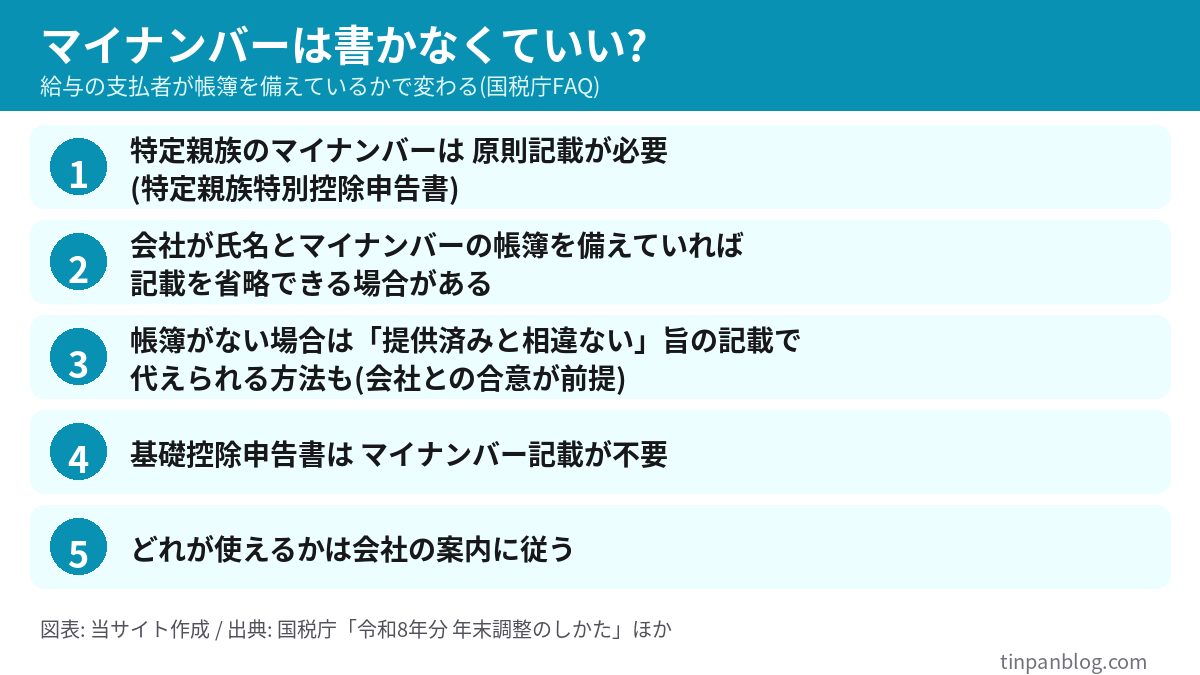
国税庁のFAQ(令和8年10月29日更新)では、次のように案内されています。(国税庁・マイナンバーFAQ)
- 特定親族特別控除申告書には、特定親族のマイナンバーを記載する必要がある
- 給与の支払者が、必要な申告書の提出を受けて作成した氏名・マイナンバーの帳簿を備えていれば、帳簿に載っている人のマイナンバーの記載を省略できる
- 帳簿がない場合でも、会社との合意のうえで「提供済みのマイナンバーと相違ない」旨を書く方法がある(特定親族特別控除申告書も対象)
- 基礎控除申告書にはマイナンバーの記載は不要
- 配偶者控除等申告書には配偶者のマイナンバーを記載する
どの方法が使えるかは、会社の経理・総務の運用で決まります。会社の案内に従って提出してください。
提出期限と納期限
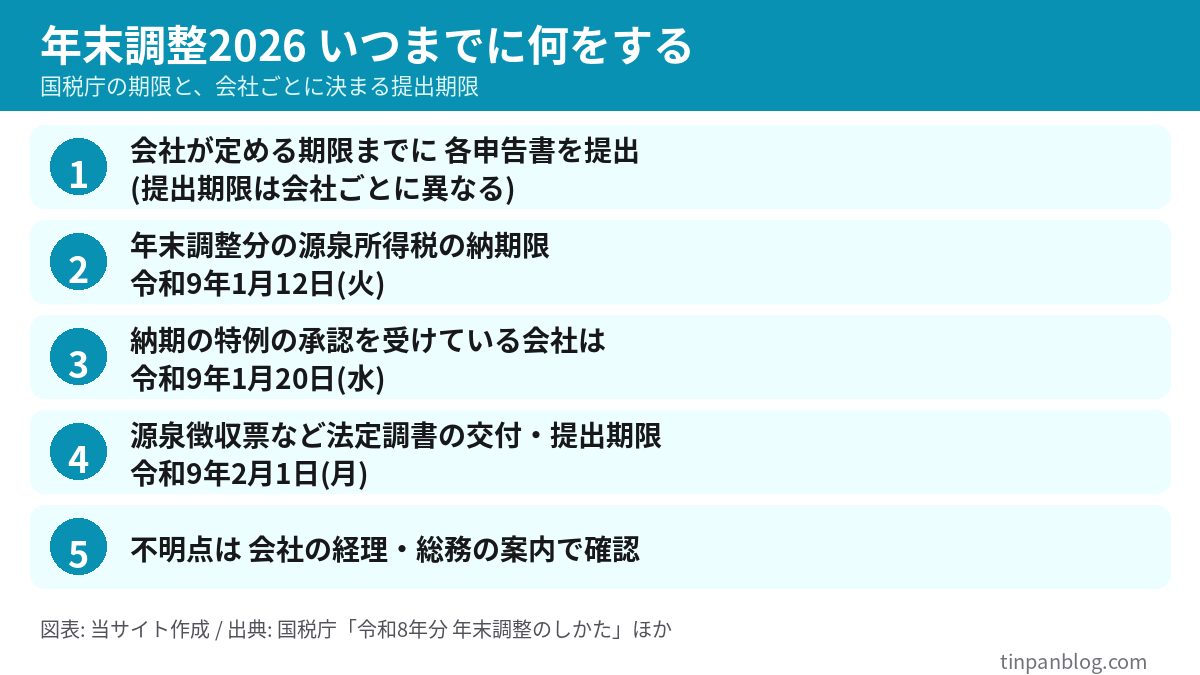
会社への申告書の提出期限は会社ごとに決まります。国税庁の「年末調整のしおり」に載っている日付は、会社が税務署へ納める期限などです。
- 年末調整分の源泉所得税・復興特別所得税の納期限: 令和9年1月12日(火)
- 納期の特例の承認を受けている場合: 令和9年1月20日(水)
- 源泉徴収票などの交付・提出期限: 令和9年2月1日(月)
よくある質問・向かない人
子が年の途中で就職しました。特定親族になりますか?
合計所得金額は、年末調整を行う日の現況で見積もった、1月1日から12月31日までの金額で判定します。就職後の収入を含めた見積額を、会社の案内に沿って申告してください。判断が難しい場合は、税務署か会社の担当者に確認してください。
見積額がずれたらどうなりますか?
実際の収入が見積額から大きくずれた場合の扱いは、この記事では確認できていません。会社や税務署にご確認ください。
まとめ
令和8年分の年末調整は、基礎控除104万円・給与所得控除最低74万円で、所得税の課税最低限は178万円(当サイトの計算)です。令和7年分で語られた160万円の壁は、令和8年分では178万円に動きます。子が19歳以上23歳未満で合計所得が62万円超123万円以下(給与収入136万円超197万円以下)なら、特定親族特別控除を最大63万円受けられます。控除は特定親族特別控除申告書を別に出さないと受けられない点が最大の落とし穴です。マイナンバーは会社の運用によって省略できる場合があります。
税制や運用は変更される場合があります。最新の情報は、国税庁の公式ページで確認してください。
あわせて読みたい
- 【年末調整2026】12月精算の変更点|基礎控除104万円と書き方
- 大学生年代の年収の壁が150万円に|特定親族特別控除の条件
- 106万円の壁は10月撤廃|対象・手取り影響と働き方の正解
- 【ワンストップ特例】2027/1/10必着|確定申告で無効になる落とし穴
- ふるさと納税はいつまで?2026年末の締切と銀行休業日の注意
参考・出典
公開: 2026年11月21日 / 最終更新: 2026年11月21日。
コメントを残す