自動車やバイクを所有・運転するすべての人が加入を義務付けられている自賠責保険(自動車損害賠償責任保険)の保険料が、2026年11月1日以降始期の契約から引き上げられます。引き上げ幅は全車種平均6.2%で、前回の改定(2013年4月)以来じつに13年ぶりの値上げです。この記事では、いつから対象になるのか、車種ごとにいくら上がるのか、なぜ値上げされるのかを、公的機関の資料をもとに整理しました。
(2026年10月5日更新)11月1日の適用開始まで残りわずかとなったため、軽自動車と乗用車の料金逆転、値上げの内訳、10月中に動くべきかの損得を追記しました。料金改定の内容自体に変更はありません。
結論
新料金になるのは「保険始期日が2026年11月1日以降」の契約です。24か月契約では自家用乗用自動車が17,650円から18,560円(+910円)、軽自動車が17,540円から18,660円(+1,120円)。10月31日以前に始期がある契約は旧料金のままですが、始期日は自由に選べず車検の有効期間に合わせる必要があります。節約できる額は数百円から千円台のため、車検を大きく前倒しするとかえって損になる場合があります。
この記事でわかること
- 自賠責保険料の値上げはいつから適用されるか
- 車種別(自家用乗用車・軽自動車・二輪車など)の新旧保険料
- 値上げの理由と背景
- 車検・更新前に自分でできる負担軽減の考え方
目次
- 1. 自賠責保険値上げの全体像
- 2. 対象者・対象となる契約の条件
- 3. 車検・更新までの手続きの流れ
- 4. 車種別の値上げ額シミュレーション
- 5. 注意点・落とし穴
- 6. よくある質問(FAQ)
- 7. 軽自動車が乗用車を上回る逆転
- 8. 値上げの内訳
- 9. 10月中に動くべきか|前倒しの損得
- 10. まとめ
1. 自賠責保険値上げの全体像
自賠責保険は、対人賠償に備えるために自動車・バイクの所有者・使用者に加入が義務付けられている強制保険です。任意保険とは異なり、保険料は金融庁の認可を受けて全国一律で決まっており、保険会社ごとの価格差はありません。この保険料が、2026年11月1日以降に保険始期(契約開始日)を迎える契約から、全車種平均6.2%引き上げられることになりました。
前回の改定は2013年4月で、それ以来据え置かれてきたため、実に13年ぶりの値上げとなります。任意保険(火災保険・自動車保険の2026年10月値上げ)とは別枠の改定で、強制保険である自賠責保険にも負担増が及ぶ点が今回のポイントです。
改定のポイント
適用開始:2026年11月1日以降始期の契約から
引き上げ幅:全車種平均6.2%
前回改定:2013年4月(約13年ぶり)
2. 対象者・対象となる条件
今回の値上げは、自動車・バイク(原付を含む)を所有し自賠責保険に加入するすべての人が対象です。ただし「いつ契約するか」によって、新料金が適用されるかどうかが変わります。
新規登録・車検のタイミングで加入する人
2026年11月1日以降に保険始期を迎える契約はすべて新料金が適用されます。車検のタイミングで自賠責保険をまとめて更新する人が最も影響を受けます。
2026年10月末までに契約する人
保険始期が2026年10月31日以前であれば、契約期間が値上げ後にまたがっていても旧料金のまま加入できます。車検が11月以降に迫っている場合、10月中に前倒しで自賠責保険を更新すれば旧料金が適用される可能性があります(ディーラー・整備工場に要確認)。
新車購入・新規登録の人
新車登録時に加入する自賠責保険も対象です。登録日が11月以降になるかどうかで新旧料金が分かれます。
バイク・原付所有者
小型二輪(250cc超)や原付を含む二輪車も対象。後述のとおり二輪車は引き上げ率が10.0%と、四輪より高い伸び率になっている点に注意が必要です。
3. 車検・更新までの手続きの流れ
自賠責保険は車検や新規登録の手続きに組み込まれているため、単独で「申請する」というより、以下のような流れの中で自動的に加入・更新することになります。
STEP1:車検・登録のタイミングを確認する
自分の車検満了日や新規登録予定日をチェックし、それが2026年11月1日より前か後かを確認します。
STEP2:ディーラー・整備工場・保険窓口に相談する
車検が11月以降で、少しでも早く自賠責保険に加入したい場合は、整備工場やディーラーに「10月中の前倒し更新が可能か」を相談します(車検自体の前倒しが必要になる場合があります)。
STEP3:車検・登録時に自賠責保険料を支払う
通常は車検費用や新規登録費用に自賠責保険料が含まれて請求されます。保険始期日に応じて新旧どちらの料金が適用されるかが自動的に決まります。
STEP4:自賠責保険証明書を受け取り車両に保管する
加入後に交付される証明書は、車検証と同様に車両に常に備え付けておく必要があります。
4. 車種別の値上げ額シミュレーション(24ヶ月契約)
もっとも一般的な24ヶ月契約(本土・沖縄以外の離島等除く標準的なケース)を例に、車種ごとの新旧保険料を比較しました。
自家用乗用車
現行:17,650円
改定後:18,560円
差額:+910円(+5.2%)
軽自動車(検査対象車)
現行:17,540円
改定後:18,660円
差額:+1,120円(+6.4%)
小型二輪(250cc超)
現行:8,760円
改定後:9,640円
差額:+880円(+10.0%)
車種によって値上げ率にばらつきがあり、とくに小型二輪は10.0%と平均(6.2%)を大きく上回っています。バイクの維持コストへの影響が大きくなる点は覚えておきたいところです。軽自動車も6.4%と平均より高く、四輪の中では負担増が相対的に大きくなります。
画像出典:損害保険料率算出機構(GIROJ)資料
なぜ値上げされるのか
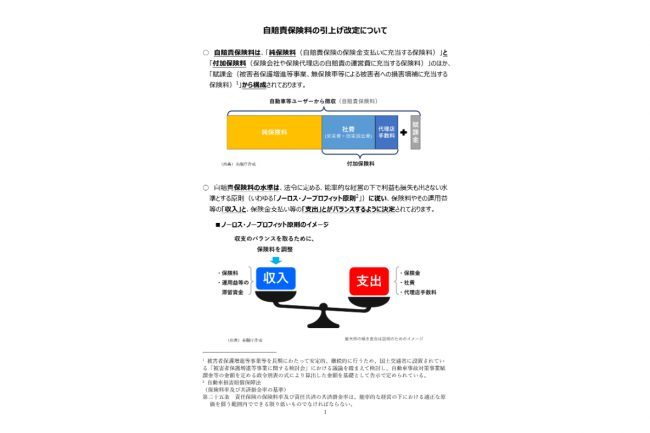
自賠責保険料は「ノーロス・ノープロフィットの原則」に基づき、保険会社の利益にならないよう、支払った保険金の総額と集めた保険料が均衡するように設定されています。今回の値上げの背景には主に次の2点があります。
治療費など保険金支払いの増加
交通事故によるケガの治療費水準が上昇し、保険金の支払いが増える傾向にあります。
滞留資金の減少
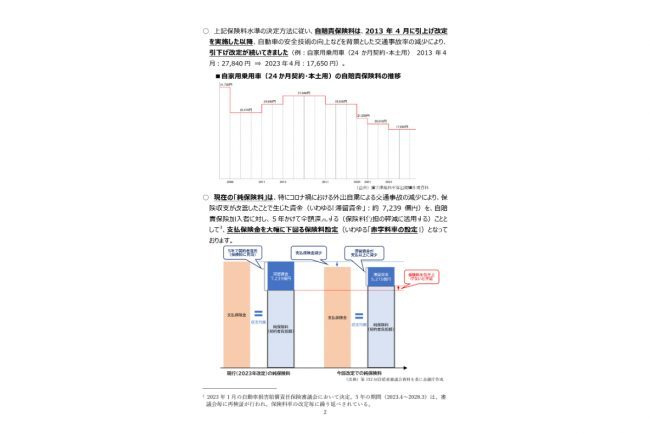
これまで保険料を据え置けていた背景には、積み立てられた「滞留資金」の活用がありました。この滞留資金が7,239億円から5,215億円まで減少し、据え置きの余力が乏しくなったことも一因とされています。
損害率(保険金支払いと保険料収入の割合)は127.3%まで悪化する見込みとされており、料金水準を維持したままでは制度が立ち行かなくなるため、今回の引き上げに至ったという構図です。
画像出典:損害保険料率算出機構(GIROJ)資料
5. 注意点・落とし穴
「保険始期日」で判定される
車検の予約日や支払日ではなく、自賠責保険の契約開始日(保険始期日)が11月1日以降かどうかで新旧料金が決まります。車検予約が10月でも、実際の入庫・保険始期が11月にずれ込めば新料金になる可能性があります。
前倒し更新にも限度がある
車検の有効期間には規定があるため、単に自賠責保険だけを大幅に前倒しすることはできません。前倒しを検討する場合は、必ず車検を担当する業者に確認しましょう。
契約期間(12ヶ月・24ヶ月・36ヶ月等)で保険料が異なる
本記事のシミュレーションは代表的な24ヶ月契約の例です。実際の保険料は契約期間や車種の細目(普通車・小型車・離島料率区分など)によって異なるため、正確な金額は契約時に確認する必要があります。
任意保険の値上げとは別枠
今回の値上げは強制保険である自賠責保険の改定です。任意加入の自動車保険・火災保険も2026年10月に別途値上げが予定されており、両方の負担増が重なるタイミングになる点に注意してください。
6. よくある質問(FAQ)
Q. 自賠責保険はいつから値上げされますか?
A. 2026年11月1日以降に保険始期(契約開始日)を迎える契約から新料金が適用されます。10月31日以前に始期がある契約は旧料金のままです。
Q. 値上げ幅はどのくらいですか?
A. 全車種平均で6.2%の引き上げです。車種によって幅があり、自家用乗用車は約5.2%、軽自動車は約6.4%、小型二輪は約10.0%の上昇となります。
Q. 前回の値上げはいつでしたか?
A. 前回の改定は2013年4月です。今回はそれ以来約13年ぶりの引き上げとなります。
Q. なぜ自賠責保険は値上げされるのですか?
A. 交通事故の治療費など保険金支払いの増加に加え、これまで保険料抑制に使われてきた滞留資金が7,239億円から5,215億円まで減少したことが主な理由です。損害率は127.3%まで悪化する見込みとされています。
Q. 車検を早めに受ければ値上げを避けられますか?
A. 自賠責保険の始期日が2026年10月31日以前になるよう手続きすれば旧料金の適用が可能な場合があります。ただし車検有効期間の都合上、無制限に前倒しできるわけではないため、担当のディーラーや整備工場に事前相談することをおすすめします。
Q. バイク(原付・二輪)も値上げの対象ですか?
A. はい、対象です。特に小型二輪(250cc超)は引き上げ率が10.0%と、四輪より高い水準になっている点に注意が必要です。
Q. 任意保険の値上げとは別ですか?
A. はい、別の改定です。任意加入の自動車保険・火災保険は2026年10月に値上げが予定されており、自賠責保険(強制保険)の値上げとはタイミング・仕組みが異なります。両方が重なる時期の車検・更新は負担増に注意しましょう。
あわせて読みたい
あわせて読みたい
7. 軽自動車が乗用車を上回る逆転
今回の改定で目立つのが、軽自動車(検査対象車)の保険料が自家用乗用自動車を上回る点です。改定前は軽のほうが100円から170円ほど安かったのが、改定後は100円から140円ほど高くなります。損害保険料率算出機構(GIROJ)の届出資料と、JAF Mateが掲載する25か月契約の料金から、離島・沖縄県を除く地域の金額を並べます。
24か月契約
自家用乗用自動車:17,650円 → 18,560円(+910円・5.2%)
軽自動車(検査対象車):17,540円 → 18,660円(+1,120円・6.4%)
軽と乗用車の差:改定前は軽が110円安い → 改定後は軽が100円高い
25か月契約
自家用乗用自動車:18,160円 → 19,070円(+910円)
軽自動車(検査対象車):18,040円 → 19,170円(+1,130円)
軽と乗用車の差:改定前は軽が120円安い → 改定後は軽が100円高い
36か月契約
自家用乗用自動車:23,690円 → 24,690円(+1,000円・4.2%)
軽自動車(検査対象車):23,520円 → 24,830円(+1,310円・5.6%)
軽と乗用車の差:改定前は軽が170円安い → 改定後は軽が140円高い
原付・二輪・小型貨物の改定額
一般原動機付自転車(原付)
24か月:8,560円 → 9,630円(+1,070円・12.5%)
36か月:10,170円 → 11,480円(+1,310円・12.9%)
小型二輪自動車(250cc超)
24か月:8,760円 → 9,640円(+880円・10.0%)
25か月:8,910円 → 9,800円(+890円)
自家用小型貨物自動車
24か月:20,340円 → 21,430円(+1,090円・5.4%)
改定率で見ると、今回確認した中では原付の12.5%(24か月)がもっとも高く、金額が大きいのは軽自動車の36か月契約(+1,310円)と原付の36か月契約(+1,310円)です。軽自動車ユーザーは「軽は自賠責も安い」という感覚が通用しなくなりますが、逆転幅は100円から140円で、家計への影響は小さい部分です。逆転の理由は、今回確認した届出資料には個別に示されていません。
出典:損害保険料率算出機構(GIROJ)自賠責保険基準料率届出のご案内(24か月・36か月・原付・小型貨物)、JAF Mate(25か月・小型二輪)。
8. 値上げの内訳|6.2%の大半は社費・代理店手数料
GIROJの届出資料によると、平均6.2%の引き上げは次の2つの合計です。保険金の支払いが増えただけでなく、事務コストの上昇が約7割を占めている点が特徴です。
純保険料率:1.9%の引き上げ
将来の保険金支払いに充てる部分です。現行料率は2023年4月の引き下げ時に、2022年度末の滞留資金7,239億円を使う前提で作られました。その後2025年度末時点の滞留資金残高が約2,000億円減ったため、収支を合わせるために引き上げが必要になりました。
社費・代理店手数料:4.3%の引き上げ
物価・賃金の上昇でシステムや保険金支払いの事務コストが上がっています。2024年度の経費計算基準の見直しで社費は150億円程度(概算)削減されましたが、それでも社費分で3.8%の引き上げが必要になり、代理店手数料も77円引き上げられます。
資料には、現行料率が純保険料率の収支が均衡する水準より3割程度安く設定されていたとも書かれています。つまり、これまでの料金は過去にたまった資金で下支えされていた状態で、その余力が減ったことが13年ぶりの値上げにつながりました。なお、ひき逃げ被害者の救済などに使われる賦課金の金額は変わりません。
注意点として、この内訳は現行料率の構成割合から計算した値で、金融庁の審議会資料の数値とは異なる場合があると資料に明記されています。また自賠責は「利益も損失も出さない」原則で作られており、保険会社ごとの価格差や割引はありません。任意保険のように見直して安くする余地はなく、動かせるのは加入のタイミングだけです。
9. 10月中に動くべきか|前倒しの損得
結論から言うと、10月31日までに保険始期日がある契約なら旧料金で入れます。ただし、自賠責は車検の有効期間をカバーする形で契約する必要があり、始期日を自由に選べるわけではありません。JAF Mateや整備事業者の解説でも同様に、申込日や支払日ではなく「保険始期日」で判定されると説明されています。
前倒しで節約できる金額
自家用乗用自動車(24か月)
節約額:910円
軽自動車(24か月)
節約額:1,120円
原付(24か月)
節約額:1,070円
節約できるのは、車種や期間によって約900円から1,300円です。一方で、車検を大きく前倒しすると次回の車検までの有効期間が短くなります。事例として「数百円から千円ほどの差額のために車検日を大きく前倒しすると、かえって損をするケースもある」と指摘する整備事業者もいます。判断の目安は、前倒しで失う車検の有効期間1か月ぶんの費用が、上の節約額を上回るかどうかです。
向く人・向かない人
前倒しが向く人
現在の自賠責の満期日と車検満了日が10月中にあり、通常の更新手続きだけで保険始期日が10月31日以前に収まる人。追加の前倒しは不要で、10月中に手続きを済ませれば旧料金です。
前倒しが向かない人
車検満了日が12月以降や来年にあり、自賠責の差額のためだけに車検を早めようとする人。節約額は1,000円前後で、車検の有効期間が縮む分が上回る可能性があります。
新料金になる人
満期日が11月以降で、通常どおり更新する人。上の新料金(乗用18,560円、軽18,660円など)がそのまま適用されます。
整備工場・ディーラーに確認する3点
1. 現在の自賠責の満期日
手元の自賠責保険証明書で確認します。
2. 車検の満了日
車検証で確認します。満了日と満期日が同じとは限りません。
3. 見積書の保険始期日
見積もりの保険始期日が「10月31日以前」か「11月1日以降」かを必ず聞きます。
任意保険も秋から値上げが続きます。火災保険・自動車保険の2026年10月値上げや損保ジャパン自動車保険の2027年1月値上げとあわせて、車検の時期に合わせて見直す計画を立てると負担を整理しやすくなります。
10. まとめ
自賠責保険は2026年11月1日以降始期の契約から、全車種平均6.2%の値上げとなります。自家用乗用車で+910円、軽自動車で+1,120円、小型二輪で+880円と、車種によって上昇率は異なりますが、13年ぶりの改定として全車両保有者に影響が及びます。車検や新規登録のタイミングが11月前後にかかる人は、保険始期日がどちらの料金になるか早めに確認しておくと安心です。
あわせて読みたい
参考・出典
※本記事の内容は2026年10月5日時点の情報です。契約時期による適用料金の判定や正確な保険料は、加入する保険会社・ディーラー・整備工場、または損害保険料率算出機構(GIROJ)の公式発表で最新情報をご確認ください。
あわせて読みたい→首都高速道路2026年10月値上げ|普通車上限2,130円はいつから
コメントを残す