インボイス制度への登録をきっかけに免税事業者から課税事業者になったフリーランス・個人事業主の負担を軽くしてきた「2割特例」が、2026年9月30日を含む課税期間をもって終了します。暦年で申告する個人事業者の場合、2026年分(令和8年分)の申告が2割特例を使える最後のチャンスです。この記事では、2割特例が終わる時期と、その後に選べる3つの選択肢(3割特例・簡易課税・原則課税)を分かりやすく整理します。
目次
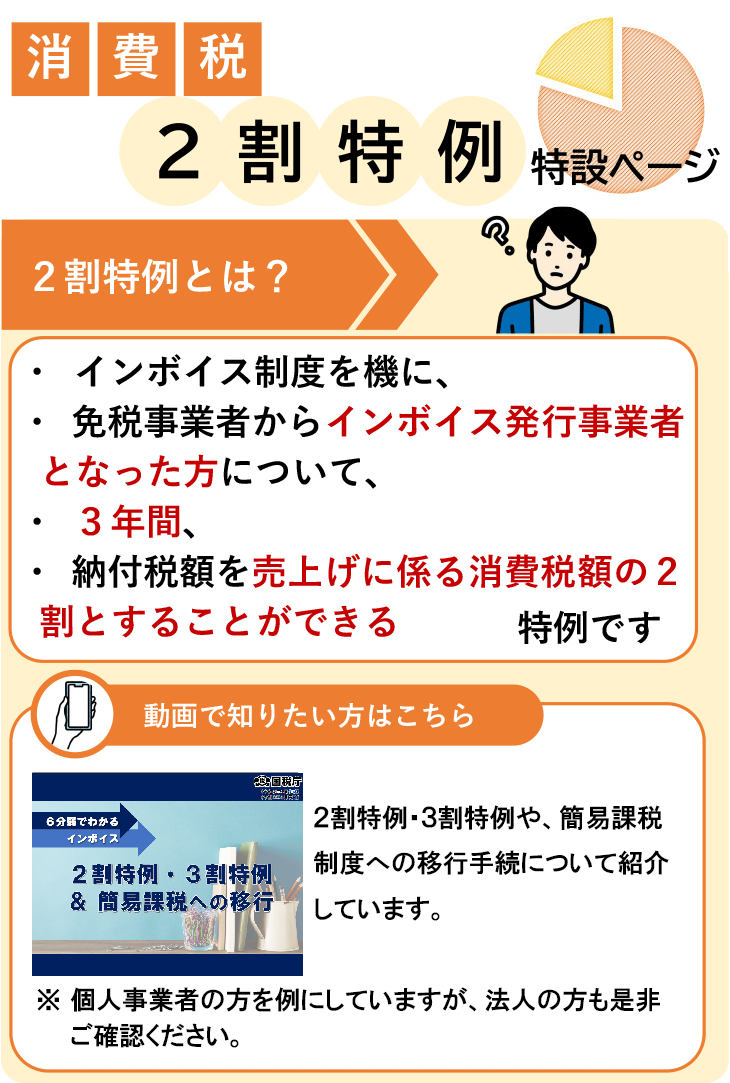
画像:国税庁「消費税2割特例特設ページ」より
2割特例とは・終了時期
2割特例(正式名称:インボイス発行事業者となる小規模事業者に係る税額控除に関する経過措置)は、インボイス制度への登録をきっかけに免税事業者から課税事業者になった小規模事業者向けに設けられた、消費税の納税額を大幅に軽くする経過措置です。売上にかかる消費税額の「2割」だけを納めればよく、仕入税額控除の計算や領収書の区分管理をしなくても簡単に消費税額を計算できるのが特徴です。
適用期間
2023年10月1日から2026年9月30日までの日を含む各課税期間
対象者
インボイス登録をきっかけに免税事業者から課税事業者になった、基準期間の課税売上高1,000万円以下の事業者
納税額の計算方法
売上にかかる消費税額 × 20%(届出不要、確定申告書に付記するだけで適用可)
制度の対象期間が「2026年9月30日を含む課税期間まで」と定められているため、暦年(1月〜12月)で消費税を申告する個人事業者は、2026年分の申告(2027年3月申告)が2割特例を使える最後の年になります。
対象者ごとの終了時期
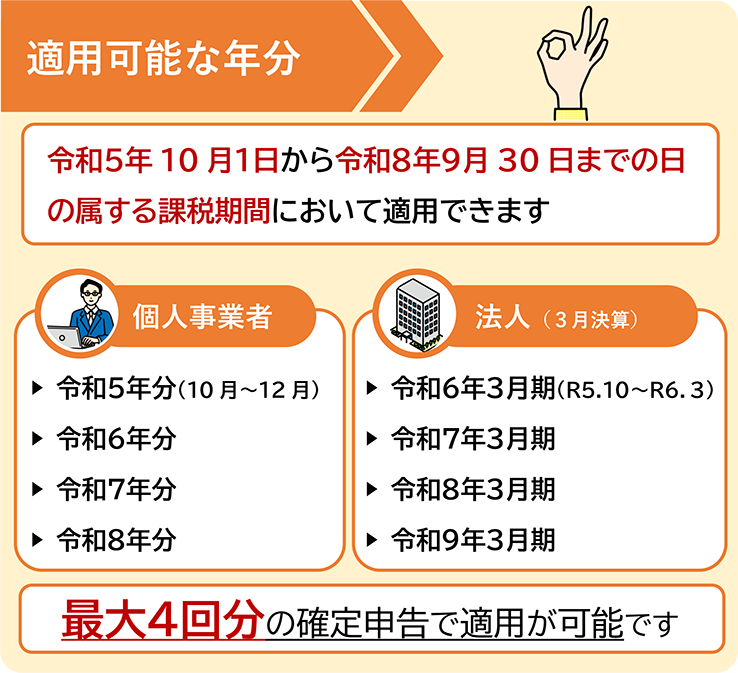
画像:国税庁「消費税2割特例特設ページ」より、適用可能な年分の一覧
2割特例の終了時期は、個人事業者か法人か、また法人の場合は事業年度によって異なります。
個人事業者の場合
個人事業者の課税期間は暦年(1月1日〜12月31日)で固定されているため、2026年分(1月〜12月)の申告が2割特例を使える最後の申告になります。申告時期は2027年3月末までです。
法人の場合
法人は事業年度によって終了タイミングが変わります。3月決算の法人であれば、2026年4月〜2027年3月の事業年度が2026年9月30日を含むため、この期の申告が最後の適用になります。一方、決算月によっては2026年9月30日をまたがない事業年度が先に来る法人もあるため、自社の決算月から2割特例が使える最後の課税期間を確認しておく必要があります。


終了後に選べる3つの選択肢
2割特例が終了した後、次の課税期間からは以下の3つの計算方法のいずれかを選ぶことになります。
1. 3割特例(個人事業者限定・2年間の経過措置)
2026年度税制改正で新たに設けられた経過措置で、2割特例終了後も急激な負担増を避けるための移行措置です。対象は令和9年分(2027年分)・令和10年分(2028年分)の2年間限定で、納税額は売上にかかる消費税額の「3割」になります。2割特例と同様に、基準期間の課税売上高が1,000万円以下であることが条件で、事前の届出は不要、確定申告書に適用を受ける旨を付記することで適用できる見込みです。ただし、この特例は個人事業者のみが対象で、法人は利用できません。
2. 簡易課税制度
業種ごとに定められた「みなし仕入率」を使って、売上税額から一定割合を差し引いて納税額を計算する方法です。実際の仕入額を集計する必要がなく、経理の手間を抑えられます。基準期間の課税売上高が5,000万円以下であることが条件で、適用を受けたい課税期間が始まる前日までに「消費税簡易課税制度選択届出書」を提出する必要があります。個人事業者の場合、適用したい年の前年12月31日が提出期限の目安です。
3. 原則課税(本則課税)
実際に支払った仕入・経費にかかる消費税額を集計し、売上税額から差し引いて納税額を計算する、消費税本来の計算方法です。事前の届出は不要ですが、日々の取引について消費税の区分(課税・非課税・区分記載請求書等の保存要件など)を正確に記帳・保存する必要があり、事務負担は3つの中で最も重くなります。仕入や経費が多い事業者の場合、原則課税の方が納税額を抑えられるケースもあります。
切り替えの手続きの流れ
STEP1 自分の事業に合う方法を試算する
直近の売上・経費データをもとに、3割特例・簡易課税・原則課税それぞれで納税額を試算し比較する。
STEP2 簡易課税を選ぶ場合は届出書を提出する
簡易課税を選ぶ場合のみ、適用したい課税期間の開始前日までに「消費税簡易課税制度選択届出書」を税務署に提出する。3割特例・原則課税は事前届出不要。
STEP3 選んだ方法で記帳・申告する
3割特例は確定申告書に適用を受ける旨を付記、原則課税は日々の取引を消費税区分ごとに記帳し、選んだ方式で消費税の確定申告を行う。
納税額シミュレーション
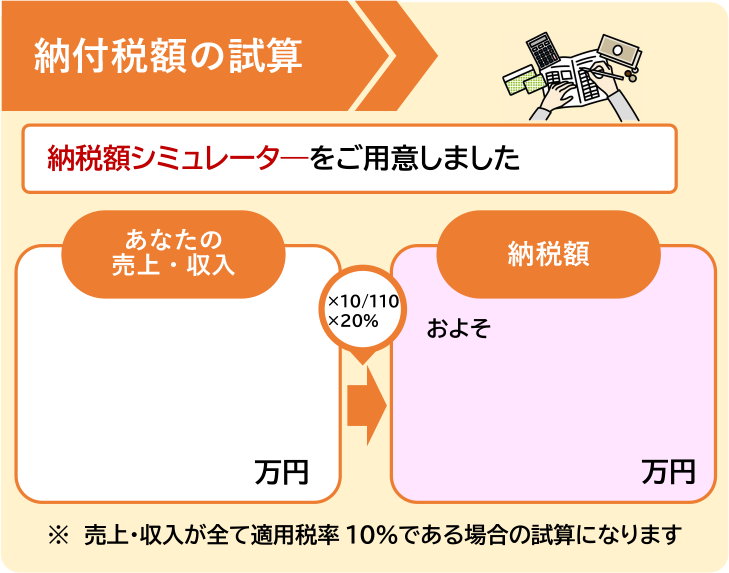
画像:国税庁「消費税2割特例特設ページ」より、納付税額試算のイメージ
売上にかかる消費税額が30万円のフリーランス(仕入・経費が少ないサービス業を想定)を例に、各方式での納税額の目安を比較します。
2割特例(〜2026年分)
納税額の目安:6万円(売上税額の20%)
3割特例(2027年分・2028年分)
納税額の目安:9万円(売上税額の30%)
簡易課税(サービス業・みなし仕入率50%の場合)
納税額の目安:15万円(売上税額の50%を差し引いた残り)
業種によってみなし仕入率が異なるため、簡易課税の有利・不利は業種ごとに変わります。あくまで目安の試算なので、実際の申告前には自身の売上・経費データで比較することが重要です。
注意点
3割特例は2年間限定の経過措置
3割特例はあくまで2027年分・2028年分の2年間限定の措置です。2029年分以降は簡易課税か原則課税のいずれかを選ぶ必要があるため、早めに自分の事業に合った方式を見極めておくと安心です。
課税売上高1,000万円超になると特例が使えなくなる
2割特例・3割特例はいずれも、基準期間(原則2年前)の課税売上高が1,000万円以下であることが条件です。事業拡大などで課税売上高が1,000万円を超えると、これらの特例は使えず簡易課税か原則課税を選ぶことになります。毎年、基準期間の課税売上高を確認しておく習慣をつけましょう。
簡易課税は届出の期限に注意
簡易課税制度を選ぶ場合、適用したい課税期間が始まる前日までに届出書を提出しないと、その期は原則課税での計算になってしまいます。個人事業者であれば前年12月31日が提出期限の目安になるため、切り替えを検討している場合は早めに手続きを進めましょう。
フリーランス・個人事業主の声
SNS上では、2割特例終了後の負担増を心配する声が目立ちます。税理士アカウントからは「2割特例で消費税の負担が軽く済んでいたクライアントも、3割特例や簡易課税への切り替えで税額が上がるケースがあるので早めのシミュレーションが大切」という指摘があり、建設業など一人親方として働く個人事業主からは「経費が少ない業種ほど2割特例のメリットが大きかっただけに、終了後の負担増をどう乗り切るか悩んでいる」という声も見られました。一方で「2割特例がいつまでか正確に把握していなかった」という一般の個人事業主の声もあり、制度の終了時期そのものへの認知がまだ十分に広がっていない実態もうかがえます。
よくある質問
Q. 2割特例はいつまで使えますか?
A. 2026年9月30日を含む課税期間までです。暦年申告の個人事業者は2026年分(2027年3月申告)が最後になります。
Q. 2割特例が終わったら必ず何か手続きが必要ですか?
A. 3割特例・原則課税は事前の届出は不要ですが、簡易課税を選ぶ場合は課税期間が始まる前日までに届出書の提出が必要です。何もしなければ自動的に原則課税での計算になります。
Q. 3割特例は誰でも使えますか?
A. いいえ。3割特例は個人事業者限定で、法人は対象外です。また基準期間の課税売上高が1,000万円以下であることが条件です。
Q. 3割特例が終わった後はどうなりますか?
A. 3割特例は2027年分・2028年分の2年間限定です。2029年分以降は簡易課税か原則課税のいずれかを選ぶ必要があります。
Q. 簡易課税と原則課税、どちらがお得ですか?
A. 業種や経費の割合によって異なります。経費が少ないサービス業などは簡易課税が有利になりやすく、仕入や経費が多い業種は原則課税の方が納税額を抑えられることがあります。実際の数字で試算して比較するのがおすすめです。
Q. 法人の2割特例終了時期も同じですか?
A. 法人は事業年度によって異なります。2026年9月30日を含む事業年度までが対象なので、自社の決算月から最後に適用できる課税期間を確認しておく必要があります。
まとめ
インボイス2割特例は2026年9月30日を含む課税期間で終了し、暦年申告の個人事業者は2026年分の申告が最後の適用になります。終了後は、個人事業者限定・2年間の経過措置である3割特例、業種別のみなし仕入率で計算する簡易課税、実際の仕入税額を控除する原則課税の3つから選ぶことになります。簡易課税を選ぶ場合は届出期限に注意が必要です。早めに自分の売上・経費データで各方式を試算し、負担の少ない方法を選びましょう。制度の詳細や最新の適用条件は、国税庁の公式サイトや税理士に必ず確認してください。
あわせて読みたい
※本記事の情報は2026年8月時点のものです。税制は改正される可能性があるため、実際の申告にあたっては国税庁の公式サイトや税理士など専門家に最新情報をご確認ください。
あわせて読みたい
コメントを残す