2027年から未成年者専用の新しいNISA「こどもNISA」がはじまります。廃止されたジュニアNISAに代わる制度で、教育資金づくりの選択肢が広がります。この記事では対象年齢・投資枠・始め方・注意点を、確定した内容と今後の告示待ちの部分を分けて整理します。
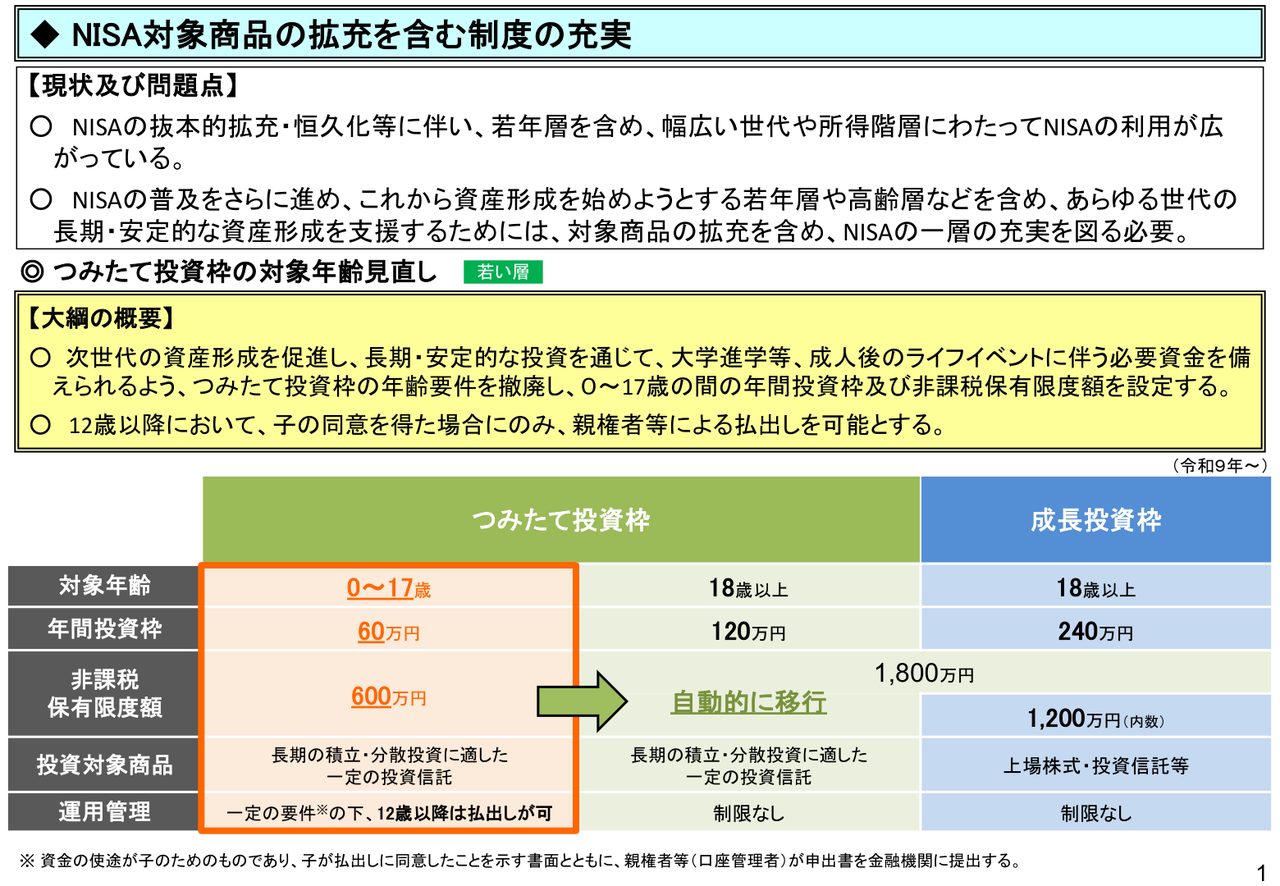
画像出典: 金融庁「令和8年度税制改正について」
結論(先に要点)
こどもNISAは2027年1月1日開始。対象は0〜17歳で、年間60万円・生涯600万円まで非課税運用できます。買えるのは現行「つみたて投資枠」対象の投資信託のみ。払い出しは12歳以降に一定要件を満たした場合のみ可能で、それまでは引き出せない点が最大の注意点です。
【9月15日追記】主要証券会社の口座開設受付を比較しました
楽天証券・SBI証券・マネックス証券・三菱UFJ eスマート証券はいずれも2026年10月1日から口座開設の事前受付を開始します。各社の必要書類・キャンペーンの違いは本文「口座開設の事前受付はいつから?主要証券会社を比較」で確認できます。
【9月29日追記】SBI新生銀行が定期預金に年21.3%上乗せキャンペーンを開始
こどもNISAの積立資金づくりに向けて、SBI新生銀行が子ども名義の1ヶ月もの円定期預金に年21.3%(税引後16.9729%)を上乗せするキャンペーンを実施中です。詳細は本文「SBI新生銀行の金利上乗せキャンペーンとは?」で確認できます。
目次
- SBI新生NISA開設で年5%上乗せ|100万円で約1万円の条件と対象外
- iDeCo改正2026年12月|上限6.2万円・70歳加入の対象と影響
- 子育て支援金は月いくら?年収別の負担額と2026年開始
- こどもNISAとは?いつから始まる
- 対象年齢・投資枠・買える商品
- 廃止されたジュニアNISAとの違い
- 2027年は大人のNISAも拡充される
- 18年でいくら差がつく?損得の試算
- 見落としやすい落とし穴・向かない人
- SBI新生銀行の金利上乗せキャンペーンとは?
- 始め方と今やるべき準備チェックリスト
- Xでの反応 / よくある質問
こどもNISAとは?いつから始まる
こどもNISAは、0〜17歳の未成年者を対象にした少額投資非課税制度です。2025年12月19日に与党が公表した「令和8年度税制改正大綱」に盛り込まれ、その後の令和8年度税制改正で正式に決まりました。施行は2027年1月1日で、この日から金融機関での口座開設・買付けができる見込みです。制度上は「つみたて投資枠の年齢要件を撤廃し、0〜17歳の間の年間投資枠・非課税保有限度額を設定する」という位置づけです。
2023年末で新規利用が終わったジュニアNISAには、未成年が使える非課税枠が無い「空白期間」が続いていました。こどもNISAはその空白を埋め、子ども名義で長期の資産形成を非課税でできるようにする狙いがあります。運用は口座管理者となる親権者などが行います。
対象年齢・投資枠・買える商品
制度の骨格は下記のとおりです。金額の上限は大人のつみたて投資枠(年120万円)より小さく、生涯枠も600万円に設定されています。
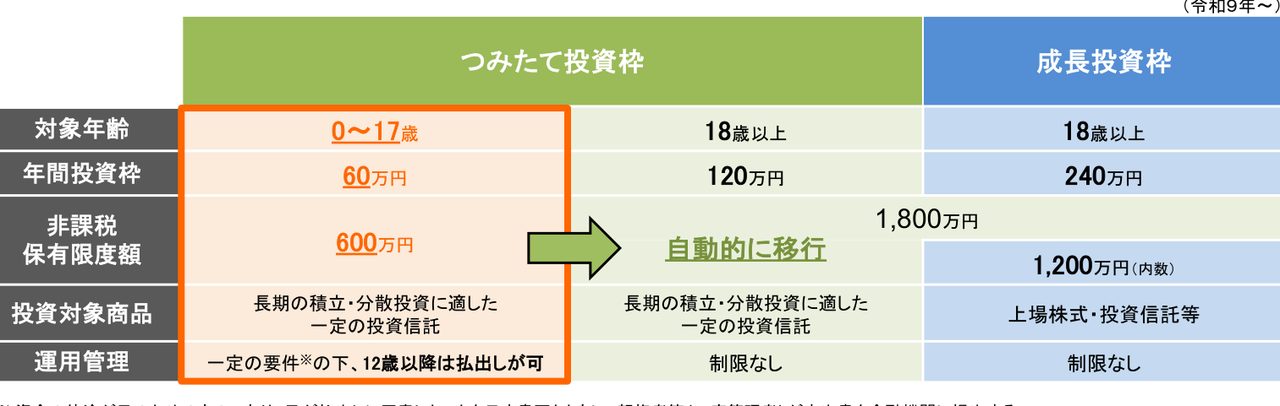
画像出典: 金融庁「令和8年度税制改正について」
買える商品が「つみたて投資枠」対象に限られるため、値動きの大きい個別株や一部のアクティブファンドは選べません。長期・積立・分散に向いた低コストの投資信託が中心になります。


廃止されたジュニアNISAとの違い
「以前のジュニアNISAと何が違うのか」は最も多い疑問です。主な違いを整理します。
ジュニアNISAは「使いにくさ」が指摘されて短命に終わりましたが、こどもNISAは12歳以降の払い出しを認めるなど、実際に子育て世帯が使える形に近づいています。
2027年は大人のNISAも拡充される
こどもNISAと同じ2027年から、大人のNISAの「つみたて投資枠」も拡充されます。こどもNISAはこのつみたて投資枠の対象商品を使うため、拡充の中身も知っておくと選択肢が広がります。
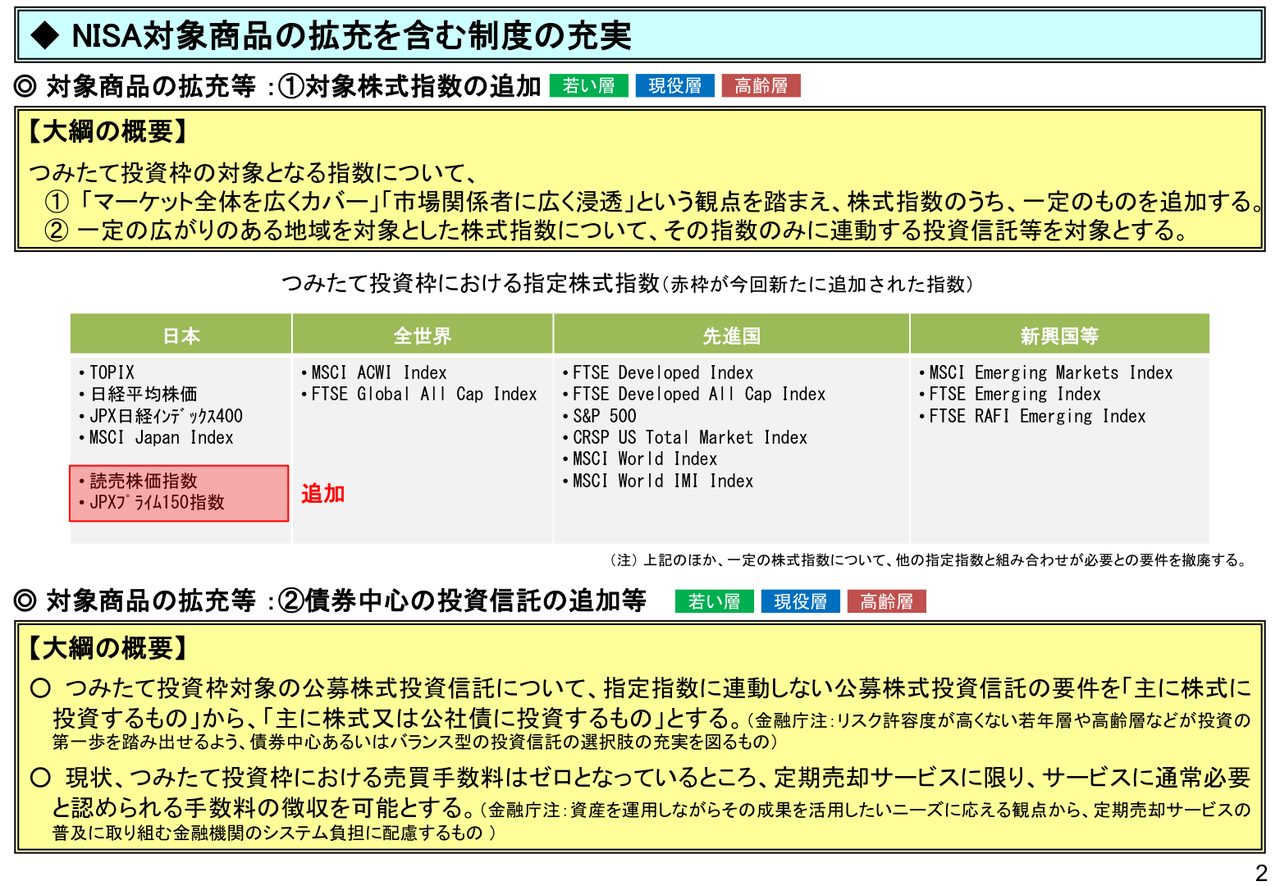
画像出典: 金融庁「令和8年度税制改正について」
18年でいくら差がつく?損得の試算
非課税の効果をざっくり試算します(一定の利回りを仮定した目安で、運用成果を保証するものではありません)。
生涯枠600万円をフルに使い、より長い期間・高い利回りで回れば非課税メリットはさらに大きくなります。逆に、途中で相場が下落すれば元本割れの可能性もあります。非課税は「利益が出たときにだけ効く」点は押さえておきましょう。
見落としやすい落とし穴・向かない人
メリットばかりが強調されがちですが、正直な注意点も挙げておきます。
【追記】口座開設の事前受付はいつから?主要証券会社を比較
こどもNISAの制度そのものが始まるのは2027年1月1日ですが、口座開設の「事前受付」は主要ネット証券が2026年10月1日(木)から一斉にスタートします。「制度開始=今すぐ申し込める」と誤解しやすいので、まずこの時系列を押さえておきましょう。事前受付で口座を用意しておけば、年明けの制度開始と同時にスムーズに投資を始められます。
画像出典: SBI証券公式
4社とも受付開始日は10月1日で足並みが揃う
楽天証券・SBI証券・マネックス証券・三菱UFJ eスマート証券(旧auカブコム証券)は、いずれも2026年10月1日(木)を口座開設の事前受付開始日として発表しています。差が出るのは「必要な準備」と「開設キャンペーンの有無」です。
楽天証券
受付開始: 2026年10月1日(木)
必要な準備: 同居なら住民票の写し(マイナンバー記載)1種類。別居の場合は住民票の写し+戸籍謄本の2種類が必要
キャンペーン: 親権者・お子さま口座の新規開設・入金等で合計最大5,000円相当のポイント進呈キャンペーンを10月1日から実施予定
SBI証券
受付開始: 2026年10月1日(木)
必要な準備: こども口座(未成年口座)をすでに持っていればログイン後にこどもNISAを申込。未開設なら親権者口座からこども口座ごと新規開設を申込
キャンペーン: 現時点でキャンペーン詳細の公表なし。制度開始は2027年1月で、年明けからスムーズに取引できるよう年内受付を先行実施
マネックス証券
受付開始: 2026年10月1日(木)
必要な準備: 親権者がマネックス証券の証券総合取引口座を保有していることが前提
キャンペーン: 10月1日から「dポイントご家族・ご友人紹介プログラム」の対象にこどもNISA開設を追加。条件達成で合計最大35,000ptのdポイント(期間・用途限定)を進呈予定
三菱UFJ eスマート証券(旧auカブコム証券)
受付開始: 2026年10月1日(木)
必要な準備: こどもNISA口座の開設には親権者名義の同社証券口座が必要
キャンペーン: 現時点でキャンペーン詳細の公表なし。2027年1月の制度開始に先立ち、申込集中による手続き遅延を避けるため事前受付を実施
申し込む前に確認しておきたいこと
こどもNISA口座の開設には、原則として親権者がその証券会社にNISA口座(総合口座)を持っていることが前提になります。今使っている証券会社にこども名義の口座を作るのが一般的なルートなので、まずは自分のメインの証券口座がどこかを確認し、そこの公式発表を待つのが確実です。他社の口座を新たに開設する場合は、住民票など本人確認書類の準備に数日かかることもあるため、10月1日の受付開始に合わせて動きたい人は早めに必要書類を揃えておくと安心です。数字や条件は今後の告示で変わる可能性があるため、最終的な手続きは各社の公式サイトで確認してください。
SBI新生銀行の金利上乗せキャンペーンとは?
証券会社の口座開設キャンペーンとは別に、SBI新生銀行は子ども名義の銀行口座を対象にした「こども口座開設キャンペーン」を2026年8月24日から実施しています。こどもNISAの積立資金を先に貯めておきたい人向けの銀行側の特典です。
60万円を1ヶ月預けるといくら増える?
年21.3%はあくまで年利表示で、実際に上乗せが効くのは1ヶ月分だけです。上限の60万円を30日間預けた場合の利息は税引前で約10,504円、税引後で約8,371円になります。「年21.3%」という数字だけを見て年間12万円以上もらえると誤解しないよう注意してください。満期後の資金は同行の「SBIハイパー預金」に預け替えれば、2027年1月開始のこどもNISAの積立原資としてそのまま使えます。
見落としがちな注意点
この金利上乗せは銀行口座だけでは適用されず、子ども名義のSBI証券未成年口座とSBIハイパー預金の開設もあわせて必要です。「銀行の特典だけ」のつもりで申し込むと上乗せ条件を満たせないため、SBI証券以外をメインにする予定の家庭は、この特典のためだけに口座を増やす価値があるかを考えてから申し込みましょう。楽天証券のキャンペーン(現金1,000〜1,500円やお子さま口座での還元)とは対象の金融機関がまったく別なので、両方の条件を満たせるなら併用も選択肢になります。
始め方と今やるべき準備チェックリスト
2027年1月の開始に向けて、今から準備できることを整理します。細かな手続きは各金融機関の案内が出てから確定しますが、方向性は先取りできます。
開始前チェックリスト
- 子どものマイナンバー・本人確認書類を用意しておく
- 親自身がNISA口座を持つ金融機関を確認(同じ会社にまとめると管理が楽)
- 毎月いくら積み立てるか家計から無理のない額を決める
- つみたて投資枠対象の低コスト投信(全世界株式・全米株式など)を候補にリストアップ
- 生活防衛資金は別に確保し、余裕資金だけを回す
詳細な制度内容は金融庁の公式サイトや各証券会社の案内で今後具体化していきます。数字が確定していない細目は、口座開設前に必ず最新の公式情報を確認してください。
Xでの反応
「2027年からこどもNISAも始まる。我が家はジュニアNISAで約5年で資産を1.4倍にできた。教育資金は制度をうまく使いたい」
— Xユーザー (2026-09-08)
「新NISA夫婦で720万+こどもNISA120万を全部埋められたら理想。非課税枠は使い尽くしたい」
— Xユーザー (2026-09-08)
期待の声が多い一方、「11歳までは引き出せないなら結局使いにくいのでは」という慎重な意見も見られます。用途と流動性を理解したうえで始めるのが良さそうです。
よくある質問
Q. こどもNISAはいつから口座開設できる?
制度開始は2027年1月1日です。実際の受付開始日は金融機関ごとに案内される見込みで、早めに親のNISA口座がある会社を確認しておくとスムーズです。
Q. 年間いくらまで、生涯いくらまで?
年間60万円、生涯(非課税保有限度額)600万円までです。大人のつみたて投資枠(年120万円)より枠は小さめです。
Q. 途中で引き出せる?
払い出しは12歳以降・一定要件(資金の使途が子どものため+本人の同意書面+親権者の申出書)を満たした場合に可能です。11歳以下は原則引き出せないため、急な出費用の資金は別に確保しましょう。
Q. 何を買える?個別株は?
買えるのは「つみたて投資枠」対象の投資信託(低コストのインデックスファンド中心)で、個別株は対象外です。
あわせて読みたい
- 2026年10月から変わるお金一覧|値上げ・税・料金・給付を総まとめ
- 扶養控除16〜18歳縮小は見送り|38万円維持と税制改正の中身
- 高校生等奨学給付金2026年度|対象拡大と支給額・申請方法まとめ
- ふるさと納税のやり方2026|上限額・ワンストップと年末の注意点
まとめ
こどもNISAは2027年1月1日にスタートする、0〜17歳向けの非課税投資制度です。年60万円・生涯600万円まで非課税で、買えるのはつみたて投資枠対象の投資信託。払い出しは12歳以降・一定要件を満たした場合に限られる代わりに、長期でコツコツ教育資金を育てるのに向いています。元本保証ではないこと、まず生活防衛資金を確保することを踏まえ、開始前にマイナンバーや口座の準備を進めておきましょう。細目は今後の告示・各社案内で確定するため、口座開設前に公式の最新情報を必ず確認してください。
参考・出典
(2026年9月9日 公開・2026年9月29日更新) 制度の細目は今後の政省令・各金融機関の案内で確定します。最新情報は公式でご確認ください。
コメントを残す