医療費が高額になったとき、自己負担が一定額で頭打ちになる「高額療養費制度」。その自己負担限度額(上限額)が2026年8月1日から引き上げられ、さらに2027年8月にも段階的に見直しが入ります。同時に、月ごとの上限に届かない人を救う「年間上限」も新設されました。この記事では、厚生労働省の公表資料をもとに、年収区分ごとの上限額の変化を早見表で整理し、マイナ保険証で立替払いを不要にする手順や、見落としがちな「多数回該当の据え置き」の落とし穴まで解説します。
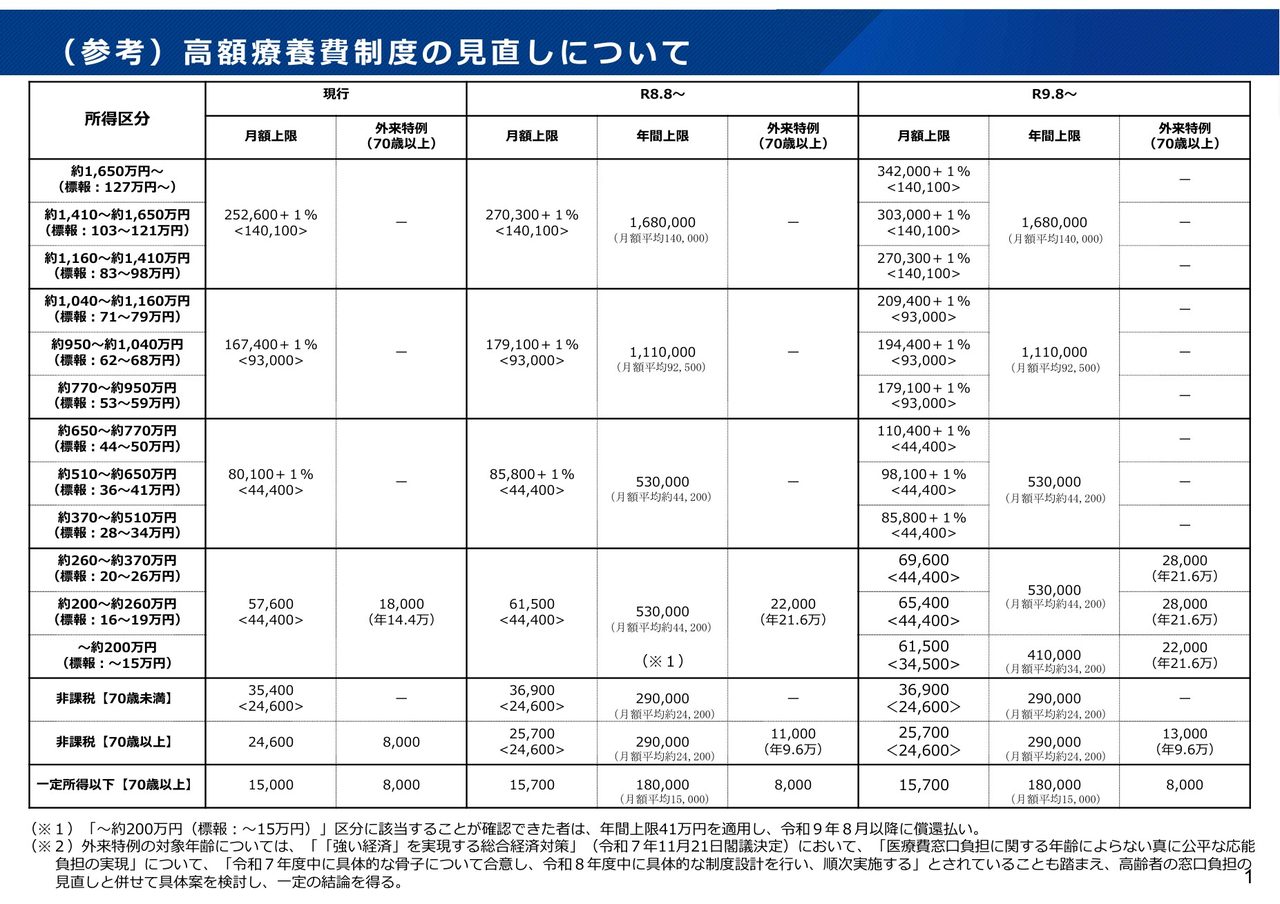
出典:厚生労働省「高額療養費制度の見直しについて」
- 月額上限は2026年8月から約4〜7%引き上げ、2027年8月にさらに所得区分を細分化
- 月の上限に届かなくても、1年の合計が上限に達すればそれ以上は負担ゼロになる「年間上限」を新設
- 4回以上該当した月の「多数回該当」額は据え置き、年収200万円未満は逆に引き下げ
目次
- 1. 2026年8月の改正で何が変わった?
- 2. 年収別・自己負担上限額の早見
- 3. 【新設】年間上限とは?多数回該当との違い
- 4. マイナ保険証で立替払いを不要にする手順
- 5. 「多数回該当は据え置き」の落とし穴
- 6. よくある質問(FAQ)
2026年8月の改正で何が変わった?
高額療養費制度は、1か月(月初〜月末)にかかった医療費の自己負担が一定の上限を超えると、超えた分が払い戻される仕組みです。今回の見直しでは、制度を将来にわたって維持するため、医療費の伸びや所得に応じて上限額を引き上げる一方、長期療養者や低所得者に配慮する措置が同時に取られました。改正は次の3点が柱です。
所得区分ごとに、現行より約4〜7%引き上げ。
住民税非課税を除く区分をさらに細かく分け、高所得層ほど上限が上がる方向へ。
月の上限に届かない月が続いても、1年の合計が区分ごとの上限に達すればそれ以降は負担なし。
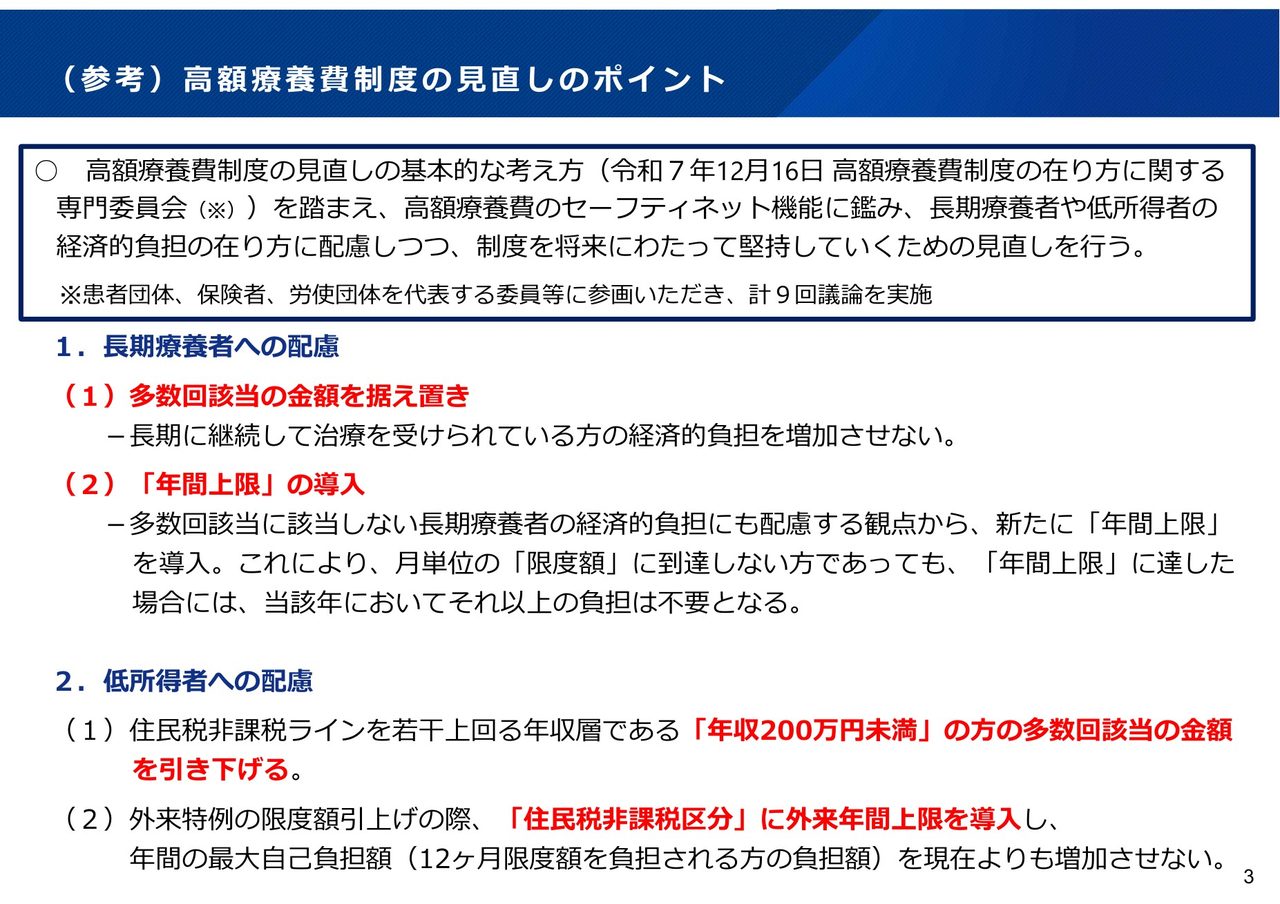
出典:厚生労働省「高額療養費制度の見直しのポイント」


年収別・自己負担上限額の早見
70歳未満の会社員などを例に、代表的な年収区分の月額上限がどう変わるかを整理します。「+1%」は、上限を超えた医療費の1%を上乗せする計算部分、〈 〉内は後述の多数回該当額です。
※区分細分化で3段階に
年収約370〜770万円の人が1か月に医療費100万円(窓口3割で30万円)かかった場合、2026年8月以降の上限は「85,800円+(100万円−267,000円)×1%」=約93,130円。窓口で30万円払っても、後日その差額が高額療養費として戻ります。
【新設】年間上限とは?多数回該当との違い
今回いちばん見逃せないのが「年間上限」の新設です。これまでは「月ごとに上限を超えた分」しか戻りませんでした。そのため、毎月コツコツ医療費がかかるものの月の上限には届かない人(通院治療など)は救済されにくいという課題がありました。年間上限は、1年(8月〜翌年7月)の自己負担合計が区分ごとの上限に達すると、それ以降は窓口負担が不要になる仕組みです。
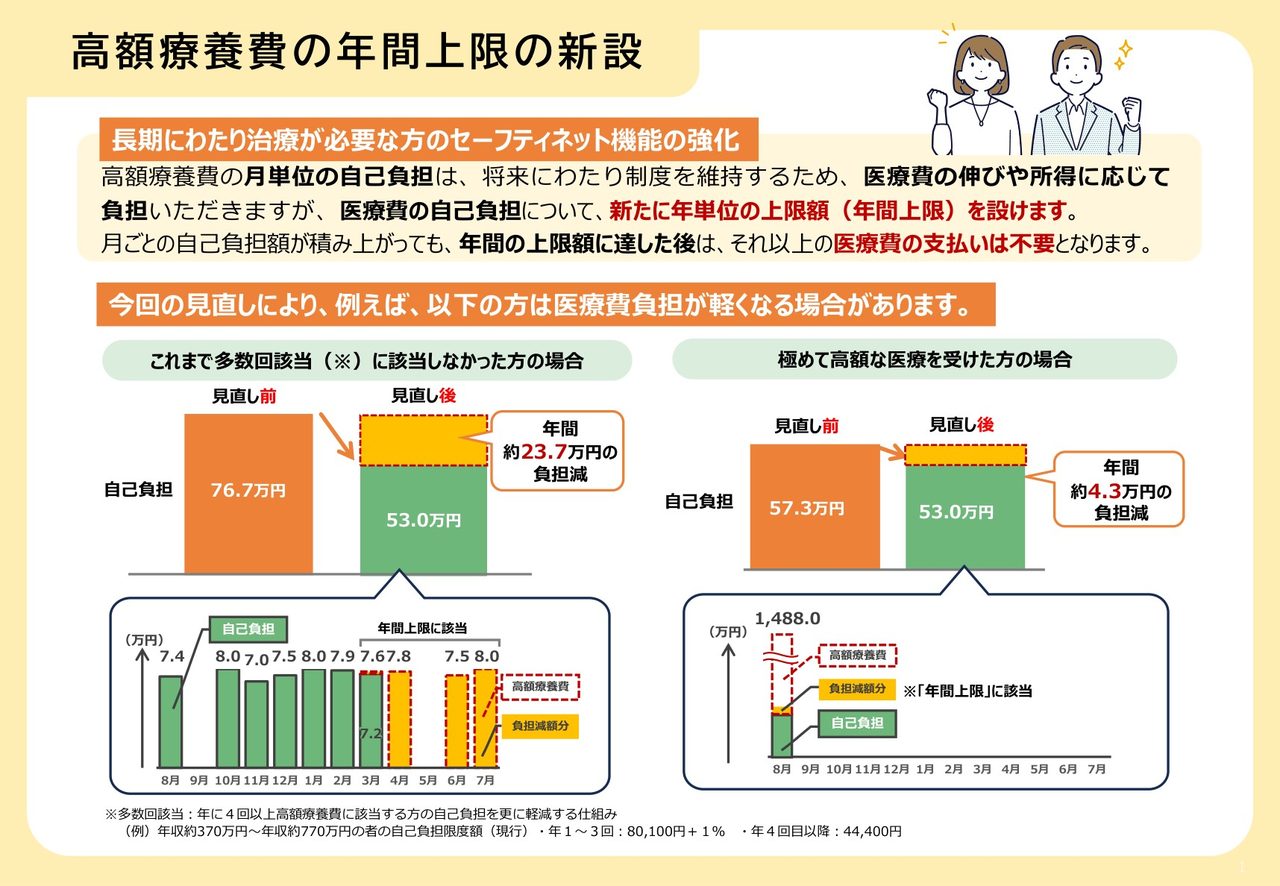
出典:厚生労働省「高額療養費の年間上限の新設」
主な区分の年間上限(2026年8月〜)は次の通りです。
- 年収約1,040万円以上
年間上限:168万円(月あたり約14万円) - 年収約770〜1,040万円
年間上限:111万円(月あたり約9.25万円) - 年収約200〜770万円
年間上限:53万円(月あたり約4.42万円) - 住民税非課税
年間上限:29万円(月あたり約2.42万円) - 70歳以上・一定所得以下
年間上限:18万円(月あたり約1.5万円)
「多数回該当」との違い
似た仕組みに多数回該当があります。これは直近12か月に3回以上高額療養費に該当した場合、4回目からの月額上限がさらに下がる制度です。多数回該当は「月の上限を何度も超える重い月」を対象にするのに対し、年間上限は「月の上限には届かないが1年トータルでかさむ人」を救うもの。両者は別枠で、どちらも自動的に適用されます。
マイナ保険証で立替払いを不要にする手順
高額療養費は原則「いったん窓口で3割を払い、後日払い戻し」ですが、事前手続きをすれば窓口負担を最初から上限額までに抑えることができます。以前は「限度額適用認定証」を保険者に申請して取り寄せる必要がありましたが、マイナ保険証なら認定証の準備は不要です。
- 受付や会計のカードリーダーにマイナ保険証をかざす
- 画面で「限度額情報の提供に同意する」を選ぶ
- これだけで、その月の窓口負担が自動的に上限額まで(多数回該当も反映)
加入している健康保険(協会けんぽ・健保組合・国民健康保険など)へ「限度額適用認定証」を申請し、医療機関の窓口に提示します。入院や高額な外来が事前に分かっているときは早めに申請を。
なお、同意し忘れて全額を立て替えても、後から高額療養費を申請すれば差額は戻ります(時効は原則2年)。損をするわけではありませんが、一時的な立替を避けたいなら事前同意が便利です。
「多数回該当は据え置き」の落とし穴
今回の改正では、長期療養者への配慮として多数回該当の金額は据え置きとされました。年収約370〜770万円なら44,400円、約770〜1,160万円なら93,000円、約1,160万円以上なら140,100円、住民税非課税なら24,600円で、いずれも現行のままです。一見やさしい措置ですが、注意点があります。
1〜3回目の月額上限は引き上げられています。年3回以内で終わる治療では、据え置きの恩恵は受けられません。
多数回該当は「直近12か月」で数えます。治療が途切れて期間が空くと回数がリセットされ、また1回目からのカウントに戻ります。
住民税非課税ラインを少し上回る年収200万円未満の層は、多数回該当額がむしろ引き下げられ負担が軽くなります。自分がどの区分かで有利・不利が変わります。
よくある質問(FAQ)
A. 2026年8月1日の診療分からです。年間上限の最初の計算期間は2026年8月〜2027年7月です。
A. 上限額の引き上げは自動で適用されます。手続きが要るのは「窓口負担を上限までに抑える(立替を避ける)」ための事前同意・認定証の方です。
A. 同じ公的医療保険に加入する同一世帯なら、月2万1千円以上の自己負担を合算して申請できます(世帯合算)。
A. 対象外です。高額療養費は保険適用の医療費が対象で、差額ベッド代・食事療養費・先進医療の費用などは含まれません。
まとめ
- 月額上限は2026年8月から約4〜7%引き上げ、2027年8月に区分を細分化
- 1年の合計で頭打ちになる「年間上限」を新設(約200〜770万円は53万円)
- 多数回該当(4回目以降)の額は据え置き、年収200万円未満は引き下げ
- マイナ保険証+限度額情報の同意で、窓口負担を最初から上限額までに
あわせて読みたい
※本記事は厚生労働省の公表資料をもとに2026年9月時点の情報で作成しています。所得区分の判定や実際の上限額・手続きは、加入している健康保険や医療機関により異なる場合があります。最新かつ正確な情報は、必ず加入先の健康保険(協会けんぽ・健保組合・市区町村の国民健康保険など)や厚生労働省の公式情報でご確認ください。
コメントを残す