【2026年9月21日追記】日銀が政策金利1.25%への追加利上げを決定
日銀は2026年9月17・18日の金融政策決定会合で、政策金利を1.00%から1.25%へ引き上げることを賛成7・反対2の多数決で決定しました(適用は9月24日から、約31年ぶりの高水準)。6月の利上げ分は多くの銀行で10月1日に基準金利が改定され、返済額への反映は2027年1月以降が中心です。今回の9月利上げ分は多くの銀行で2027年4月の基準金利改定を経て、2027年7月以降の返済に反映される見込みです。本文はこの確定情報をもとに更新しています。
日銀は2026年9月17・18日の金融政策決定会合で、政策金利を1.00%から1.25%へ引き上げることを決定しました。6月会合(0.75%→1.00%)に続く利上げで、間隔は3カ月に短縮されており、利上げペースは加速しています。これを受け、住宅ローンの変動金利は2026年10月以降、基準金利の改定という形で段階的に引き上げられていく見通しです。「変動金利で借りているけど、いくら増えるの?」「これから借りるなら固定にすべき?」と不安に感じている人も多いはずです。この記事では、引き上げの時期・対象者・借入額別の負担増シミュレーション・今からできる対策を、公式情報をもとに整理して解説します。
目次
- 住宅ローン変動金利、なぜ10月に上がるのか
- 対象になるのはどんな人?ケース別の影響
- 引き上げ前に確認すべきこと(手順)
- いくら増える?借入額別シミュレーション
- 注意点・見落としがちな落とし穴
- よくある質問
- まとめ
住宅ローン変動金利、なぜ上がるのか
日銀は2025年12月の利上げで政策金利を0.75%とし、2026年6月に1.00%、そして2026年9月17・18日の会合で1.25%へと、半年足らずで2回の追加利上げを行いました。住宅ローンの変動金利は、この日銀の政策金利の動きに連動する「短期プライムレート」をもとに各銀行が決める「基準金利」によって決まります。政策金利が上がれば、時間差をおいて変動金利の基準金利も引き上げられる仕組みです。
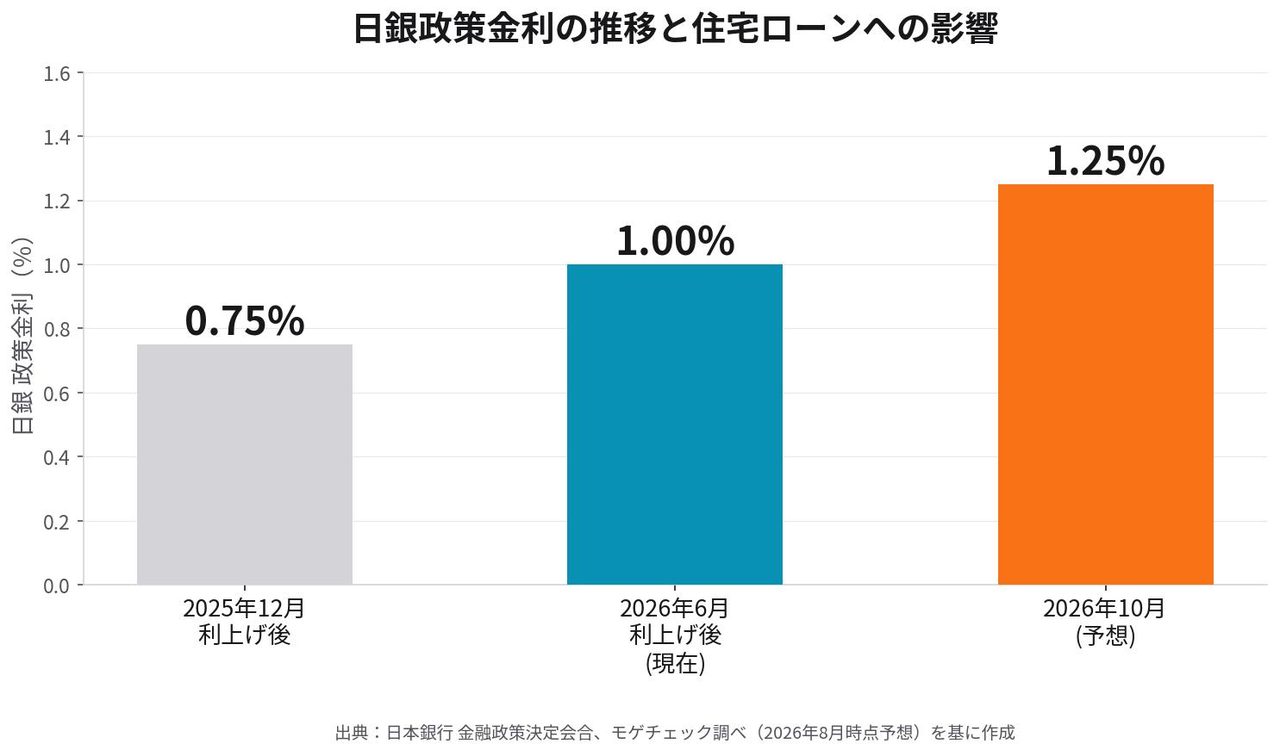
日銀政策金利は2025年12月の0.75%から2026年6月に1.00%、2026年9月に1.25%へ(約31年ぶりの高水準)
6月利上げ分は、すでにPayPay銀行(7月・+0.35%)、楽天銀行(7〜8月・合計+0.25%程度)、ドコモSMTBネット銀行(8月・+0.25%)、三菱UFJ銀行・三井住友銀行(9月・+0.25%)が新規借入金利に反映済みです(みずほ銀行は9月時点で据え置き)。多くの銀行では2026年10月1日に基準金利を年0.25%程度引き上げ、既存の借り手への反映は2027年1月以降が中心になる見込みです。
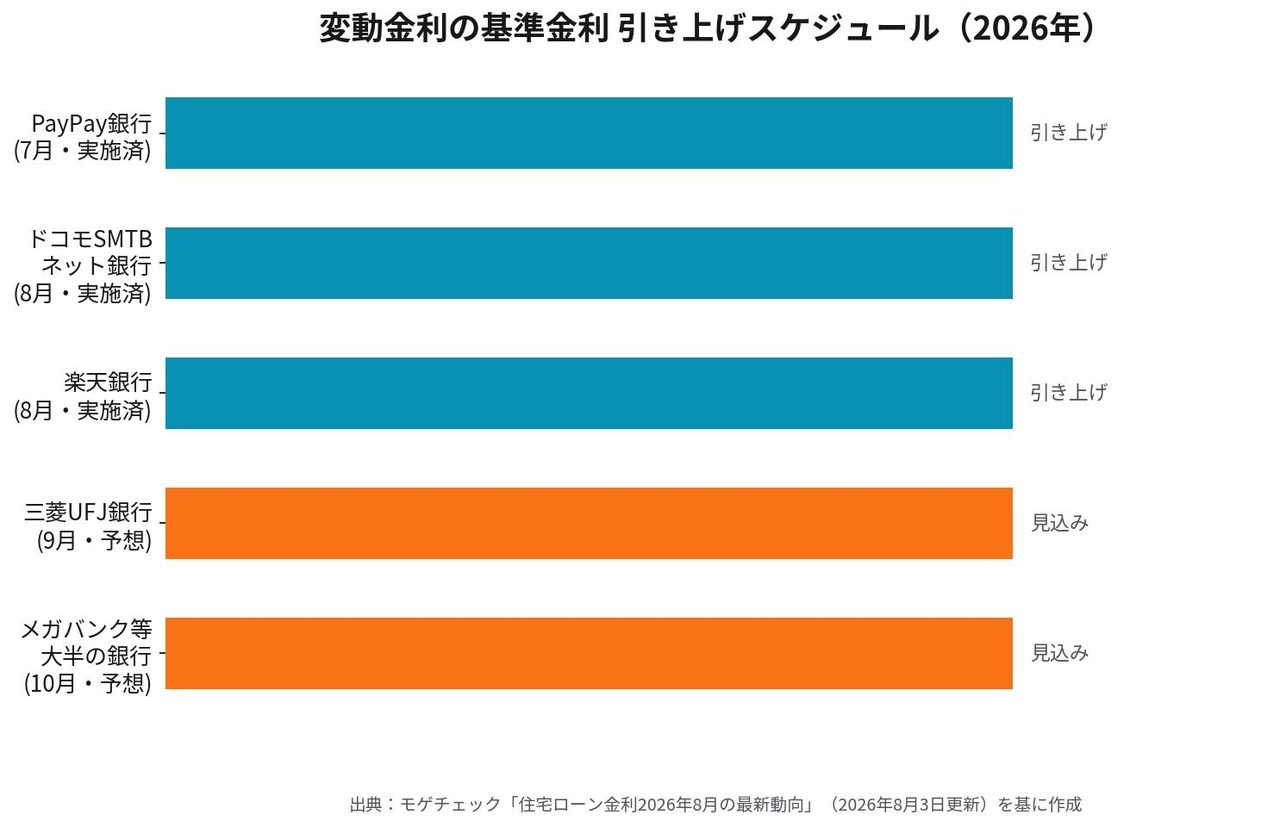
PayPay銀行は7月、ドコモSMTBネット銀行と楽天銀行は8月、三菱UFJ銀行と三井住友銀行は9月に新規借入金利を引き上げ済み(2026年9月時点)
2026年9月18日、日銀は政策金利を1.00%から1.25%へ引き上げることを決定しました(賛成7・反対2、適用は9月24日から)。6月分・9月分の2回の利上げは反映時期がずれる見込みで、9月利上げ分は多くの銀行で2027年4月の基準金利改定・2027年7月以降の返済反映が中心になるとみられています。モゲチェックなど専門家は、今後も物価上振れリスクへの対応として段階的な利上げが続き、2027年頃に政策金利が1.5〜2.0%程度まで上昇するシナリオを想定しています。
対象になるのはどんな人?ケース別の影響
すでに変動金利で借りている人
変動金利で契約中の人は、基準金利の引き上げに伴って適用金利が上がります。ただし多くの銀行では「5年ルール」「125%ルール」があり、毎月の返済額がすぐに変わるわけではありません(詳しくは後述の注意点で解説します)。とはいえ、金利上昇分は元金の減り方に影響するため、返済総額は確実に増えます。
これから新規に変動金利で借りる人
これから住宅ローンを組む人は、審査・契約のタイミングによって適用される基準金利が変わります。10月以降に契約する場合は、引き上げ後の金利が適用される可能性が高いため、資金計画を立てる際は現在の金利ではなく引き上げ後の水準で試算しておくのが安全です。
固定金利(フラット35など)で借りている・借りる予定の人
フラット35など全期間固定金利は、契約時点で返済額が確定しているため、今回の変動金利引き上げの直接的な影響は受けません。ただし後述の通り、変動金利と固定金利の差はすでに過去最大級に広がっており、これから借り換え・新規借入を検討する場合は両者の比較材料として押さえておく価値があります。
引き上げ前に確認すべきこと(手順)
STEP 1. 自分の借入銀行の基準金利改定スケジュールを確認する
銀行によって引き上げ時期・幅は異なります。契約中の銀行の公式サイトや、返済予定表・Web通帳で最新の基準金利・適用金利を確認しましょう。
STEP 2. 5年ルール・125%ルールの有無を確認する
このルールがある銀行かどうかで、返済額への反映タイミングが大きく変わります(一部のネット銀行はこのルールを採用していません)。契約時の金銭消費貸借契約書や銀行への問い合わせで確認できます。
STEP 3. 借入額に応じた負担増を試算する
次章のシミュレーションを参考に、自分の借入残高でどれくらい返済額が増えるかを把握しておきましょう。
STEP 4. 必要なら借り換え・繰り上げ返済を検討する
固定金利への借り換えや、家計に余裕がある場合の繰り上げ返済も選択肢です。ただし借り換えには手数料がかかるため、金利差・残存期間・借入残高を踏まえて総合的に判断しましょう。
いくら増える?借入額別シミュレーション
変動金利の平均は2026年9月時点で年1.227%、フラット35の平均は年3.460%と、その差は年2.23%まで拡大し、集計開始(2018年1月)以来の最大水準になっています。ここでは、6月利上げ分(+0.25%程度、2027年1月以降反映)と、6月・9月の2回分が合計で反映された場合(+0.5%程度、2027年7月以降反映)の2パターンで、実際の返済額への影響を試算します。
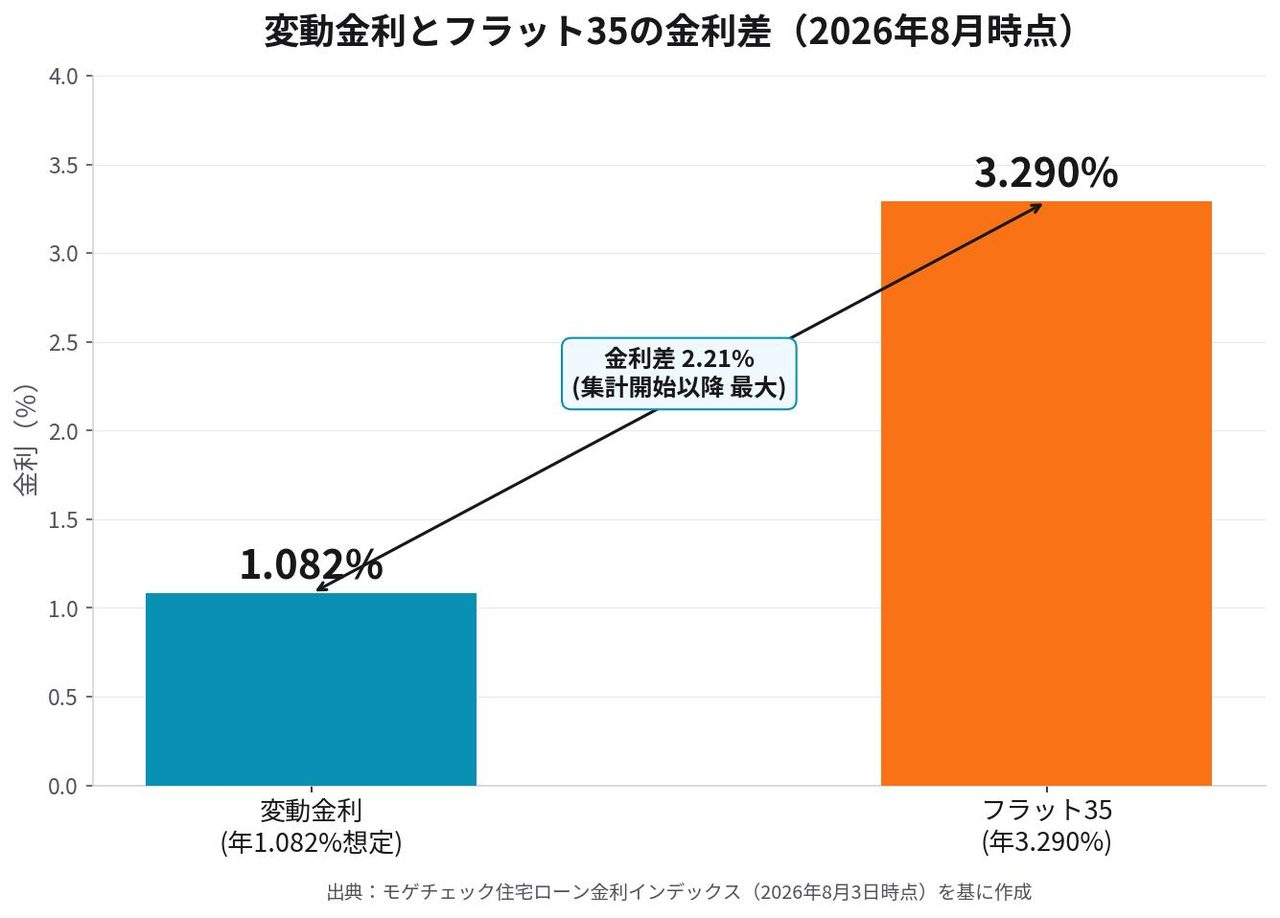
変動金利(年1.227%)とフラット35(年3.460%)の金利差は年2.23%まで拡大(2026年9月時点)
借入3,500万円・35年返済の場合
現在(変動金利 年1.227%)
月々の返済額:約102,546円 / 35年間の総返済額:約4,307万円
6月利上げ分のみ反映(変動金利 年1.477%、+0.25%、2027年1月以降)
月々の返済額:約106,771円 / 35年間の総返済額:約4,484万円
6月・9月の2回分が反映(変動金利 年1.727%、+0.5%、2027年7月以降)
月々の返済額:約111,099円 / 35年間の総返済額:約4,666万円
6月分のみで月々+約4,225円(総返済額+約177万円)、6月・9月の2回分がすべて反映されると月々+約8,553円(総返済額+約359万円)の増加という計算になります(元利均等返済・ボーナス払いなしの場合の目安。実際の引き上げ幅・時期は銀行によって異なります)。
借入額別・月々の負担増の目安
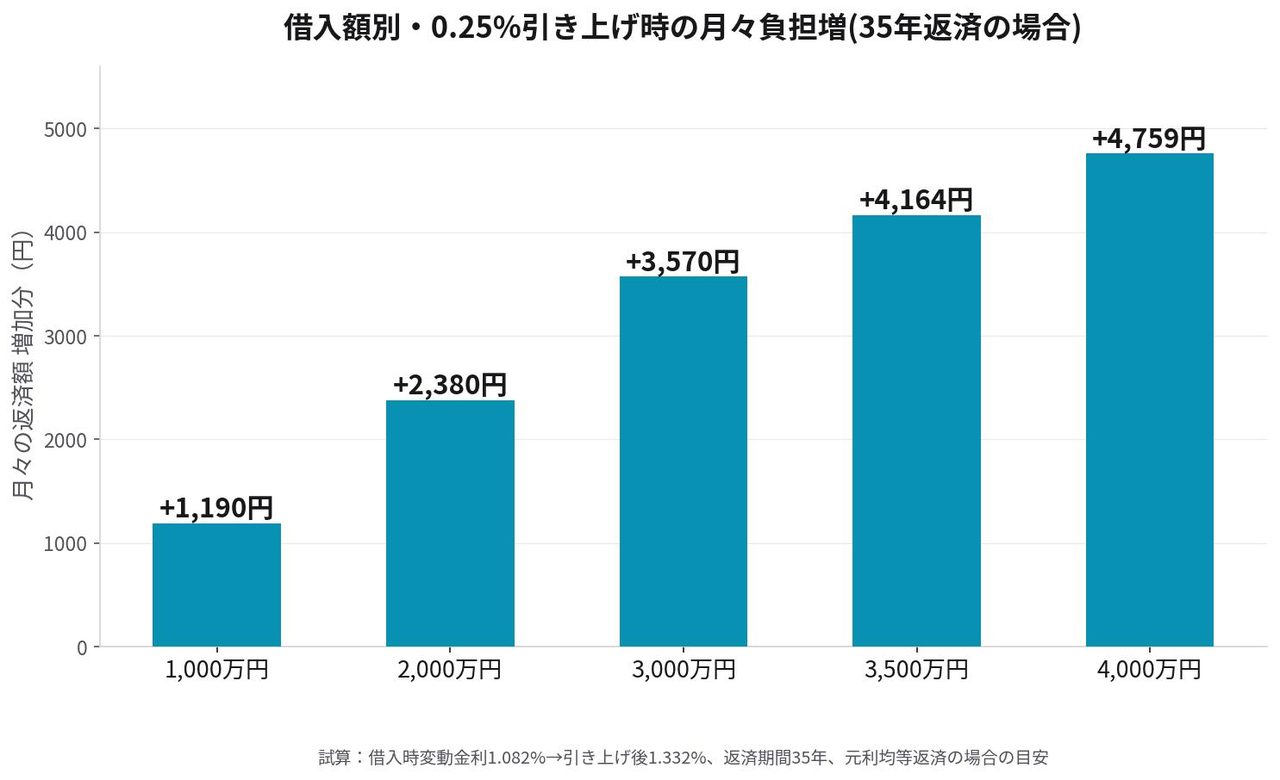
借入1,000万円あたり、+0.25%で月々約1,207円、+0.5%で月々約2,444円の負担増(35年返済の場合)
目安として、借入1,000万円あたり月々約1,207円(+0.25%の場合)、約2,444円(+0.5%の場合)の負担増になります(返済期間35年・元利均等返済の場合)。自分の借入残高がわかれば、この単価をかけ算しておおよその増加額を見積もれます。
注意点・見落としがちな落とし穴
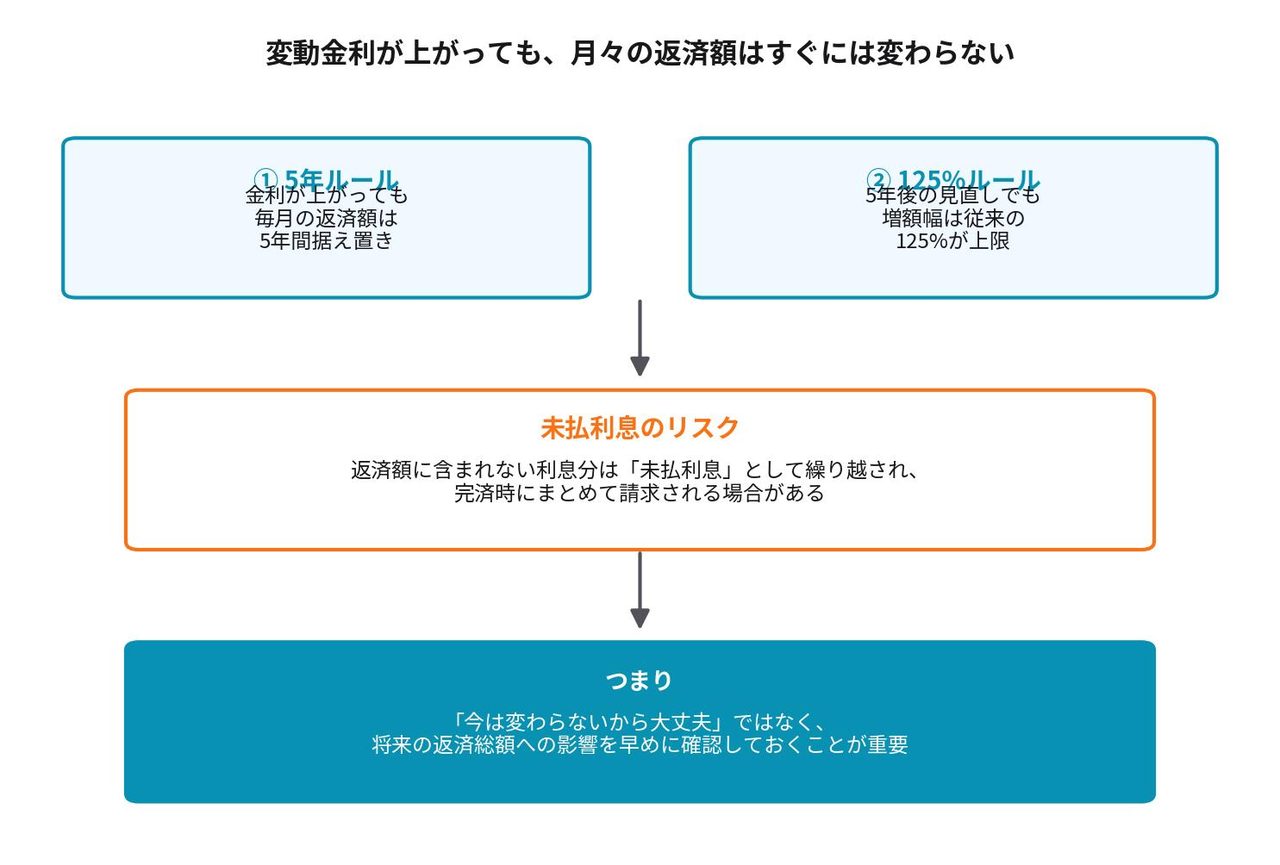
5年ルールと125%ルールにより返済額の反映は先送りされるが、未払利息が発生する場合がある
5年ルール・125%ルールで「変わった実感」が遅れる
多くの銀行では、金利が上がっても毎月の返済額は5年間据え置かれる「5年ルール」があります。5年後の見直し時も、増額幅は従来の返済額の125%が上限となる「125%ルール」が適用されるのが一般的です。そのため、10月に金利が上がっても手元の返済額がすぐに増えるとは限りません。
未払利息が発生することがある
ただし、これは「負担が増えない」という意味ではありません。金利上昇分のうち毎月の返済額でカバーしきれない利息は「未払利息」として繰り越され、最終的な完済時にまとめて請求される場合があります。返済額が変わらないからと安心せず、金融機関からの通知や返済予定表で元金の減り方を確認しておくことが大切です。
反映タイミングは銀行によって半年〜1年ずれることがある
基準金利自体の改定と、実際に個々の契約者の適用金利・返済額に反映されるタイミングは別物です。多くの銀行では毎年1月・7月など決まった時期に見直すため、10月に基準金利が上がっても、実際の反映は2027年1月以降になるケースもあります。自分の契約がいつ見直されるかは、事前に確認しておきましょう。
借り換えは金利差だけで判断しない
固定金利への借り換えを検討する場合、事務手数料・保証料・登記費用などの諸費用がかかります。目先の金利差だけでなく、残りの返済期間や借入残高を踏まえて、総支払額でどちらが得かを試算してから判断することをおすすめします。
よくある質問
Q. 住宅ローンの変動金利はいつから上がりますか?
A. 銀行によって時期は異なります。PayPay銀行は2026年7月、ドコモSMTBネット銀行と楽天銀行は2026年8月、三菱UFJ銀行と三井住友銀行は2026年9月にすでに新規借入金利を引き上げています。多くの銀行では2026年10月1日に基準金利を改定し、既存の借り手への反映は2027年1月以降が中心になる見込みです。さらに9月に決定した追加利上げ(1.00%→1.25%)分は、多くの銀行で2027年4月の基準金利改定・2027年7月以降の返済反映になるとみられています。
Q. なぜ住宅ローンの変動金利が上がるのですか?
A. 日銀が2026年6月に政策金利を0.75%から1.00%へ、さらに2026年9月17・18日の会合で1.00%から1.25%へ引き上げたことを受け、各銀行が変動金利の基準となる基準金利を段階的に見直しているためです。9月の利上げは原油高・円安による物価上振れリスクへの対応などが背景とされています。
Q. すでに変動金利で借りている人にも影響はありますか?
A. はい、適用金利自体は引き上げの対象になります。ただし多くの銀行には5年ルール・125%ルールがあり、毎月の返済額がすぐに増えるわけではありません。一方で、返済額に含まれない利息分は未払利息として繰り越されることがあるため、負担が消えるわけではない点に注意が必要です。
Q. 借入3,500万円だと総額でいくら増えますか?
A. 変動金利が年1.227%から6月利上げ分(+0.25%、年1.477%)のみ反映された場合、35年・元利均等返済の試算で月々約4,225円、総返済額では約177万円増えます。6月・9月の利上げ分が両方反映(+0.5%、年1.727%)された場合は、月々約8,553円、総返済額では約359万円増える計算になります。
Q. 固定金利に借り換えたほうがいいですか?
A. 変動金利とフラット35(全期間固定)の金利差は2026年9月時点で年2.23%と、集計開始(2018年1月)以来の最大水準に広がっています。借り換えには事務手数料などの諸費用がかかるため、金利差だけでなく残存期間・借入残高・諸費用を踏まえた総支払額で比較検討することをおすすめします。
Q. 5年ルール・125%ルールとは何ですか?
A. 5年ルールは、変動金利が上がっても毎月の返済額を5年間据え置く仕組みです。125%ルールは、5年後に返済額を見直す際も、増額幅を従来の返済額の125%までに抑える仕組みです。いずれも一部のネット銀行では採用していない場合があるため、自分の契約内容を確認しておく必要があります。
Q. これから新規に住宅ローンを借りる場合、10月以降は不利になりますか?
A. 10月以降に契約する場合、引き上げ後の基準金利が適用される可能性が高くなります。ただし、それでも変動金利はフラット35など固定金利より低い水準にあります。資金計画を立てる際は、現在の金利ではなく引き上げ後の水準を前提に試算しておくと安心です。
あわせて読みたい
- メガバンク預金金利0.4%に|8月3日から対象と今すべきこと
- 個人向け国債2026年8月号|金利1.80%は7月31日締切
- 自賠責保険11月値上げ|13年ぶり6.2%増の対象と金額
- 加熱式たばこ2026年10月値上げ|銘柄別いくら上がる
あわせて読みたい
まとめ
- 日銀は2026年9月18日、政策金利を1.00%から1.25%へ引き上げを決定(約31年ぶりの高水準)
- 6月利上げ分は多くの銀行で10月1日に基準金利改定、返済反映は2027年1月以降が中心
- 9月利上げ分は多くの銀行で2027年4月の基準金利改定、返済反映は2027年7月以降が中心
- すでに借りている人は5年ルール・125%ルールで返済額の反映が遅れるが、未払利息には注意
- 借入3,500万円・35年返済の場合、6月・9月分が両方反映されると総返済額は約359万円増える試算
- 変動金利とフラット35の金利差は年2.23%と過去最大級。借り換えは総支払額で比較して判断を
今回ご紹介した内容は2026年9月21日時点の情報および試算です。金利や適用条件は今後変動する可能性があるため、実際の借入・借り換えの判断にあたっては、契約中の金融機関や日本銀行の公式発表で最新情報をご確認ください。
コメントを残す