(2026年8月31日 公開)
9月1日の債券市場で、長期金利(新発10年国債利回り)が一時3%まで上昇しました。3%台は1996年9月以来、約30年ぶりです。日米の利上げ観測を背景に国債を売る動きが広がっており、固定型住宅ローン金利への上昇圧力はさらに強まっています。以下の記事本文は8月31日時点(2.95%)の内容ですが、対策のポイントは同じです。
2026年8月31日、長期金利の指標となる新発10年国債利回りが一時2.95%まで上昇し、1996年9月以来約30年ぶりの高水準となりました。住宅ローンの固定金利型商品「フラット35」など、長期金利に連動する金利は上昇圧力を受けやすく、住宅購入を検討している人にとっては見過ごせないニュースです。この記事では、長期金利上昇の経緯と、住宅ローンの固定金利にどう影響するのか、今すぐ確認しておきたいポイントをまとめます。
目次
- ・長期金利2.95%とは何が起きた?
- ・なぜ長期金利は上昇しているのか
- ・住宅ローン固定金利(フラット35)への影響は
- ・変動金利との違いは?影響を受けやすいのはどっち
- ・今すぐやるべき対策・確認事項
- ・Xでの反応
- ・まとめ
長期金利2.95%とは何が起きた?
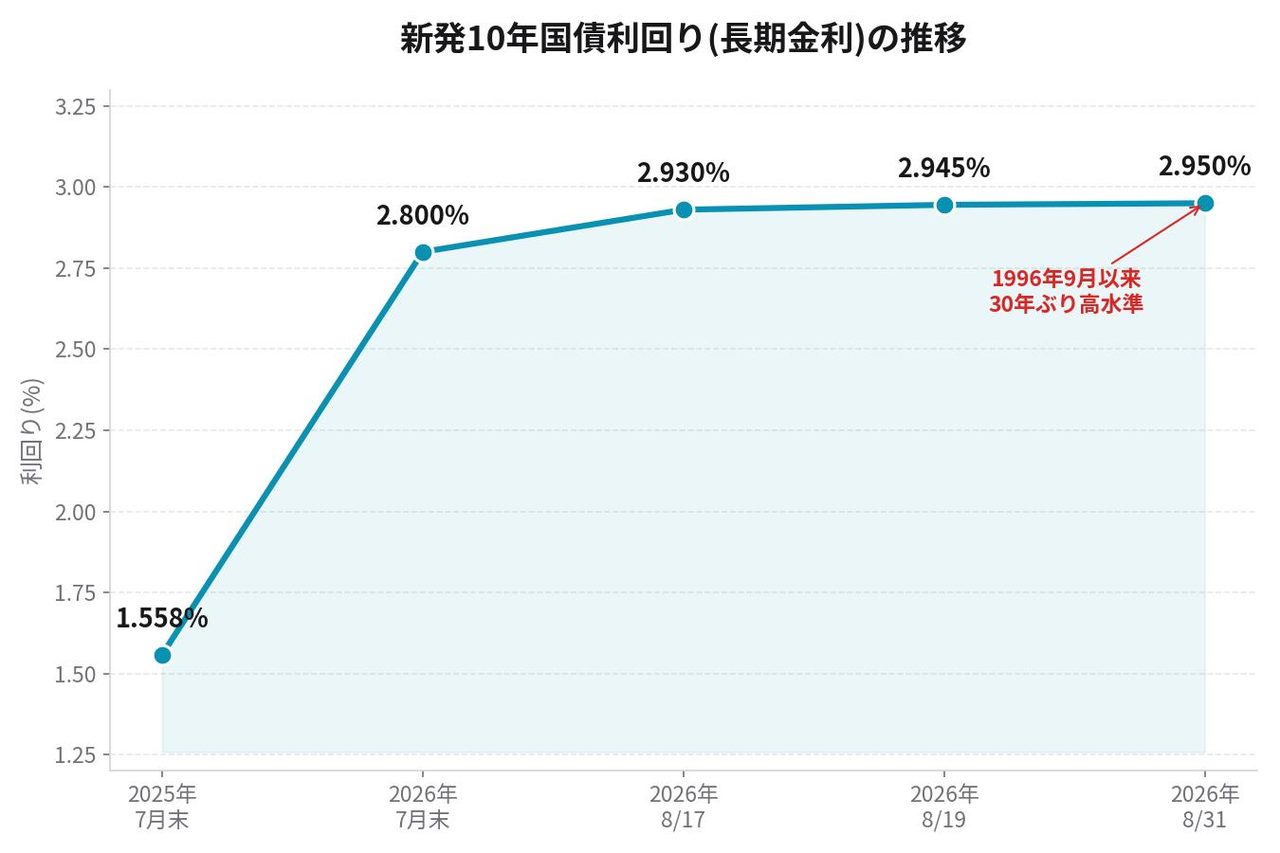
31日の国内債券市場で、長期金利の指標となる新発10年物国債の利回りが一時2.95%まで上昇しました。これは1996年9月以来、約30年ぶりの高水準です。推移を見ると、2025年7月末時点では1.558%だった長期金利が、2026年7月末には2.80%まで上昇。さらに8月17日時点で2.930%、8月19日時点で2.945%、そして8月31日に2.95%へと、じりじり切り上がってきました。わずか1年程度で1.4ポイント近く上昇しており、上昇スピードの速さが際立ちます。
画像出典: 各種報道データをもとに作成
なぜ長期金利は上昇しているのか
長期金利の上昇の背景には、主に2つの要因があるとみられています。1つ目は日本銀行による早期の追加利上げ観測です。日銀は2026年7月30〜31日の金融政策決定会合で政策金利を1.0%に据え置きましたが、市場では今後さらなる利上げが行われるとの見方が根強く、これが長期金利を押し上げています。2つ目は財政悪化への懸念です。国債の発行増や政府の財政運営に対する不安から、投資家が国債を売る動き・買い控える動きが続いていると報じられています。
なお、日銀が金融市場で保有する長期国債を売却するオペレーション(売りオペ)を進めていることが、市場に出回る国債の量を増やし金利上昇の一因になっているとの指摘もあります。政策金利の据え置きが決定した後も長期金利の上昇が止まらなかったのは、固定金利が政策金利そのものではなく、市場で決まる長期金利に連動する仕組みだからです。


住宅ローン固定金利(フラット35)への影響は
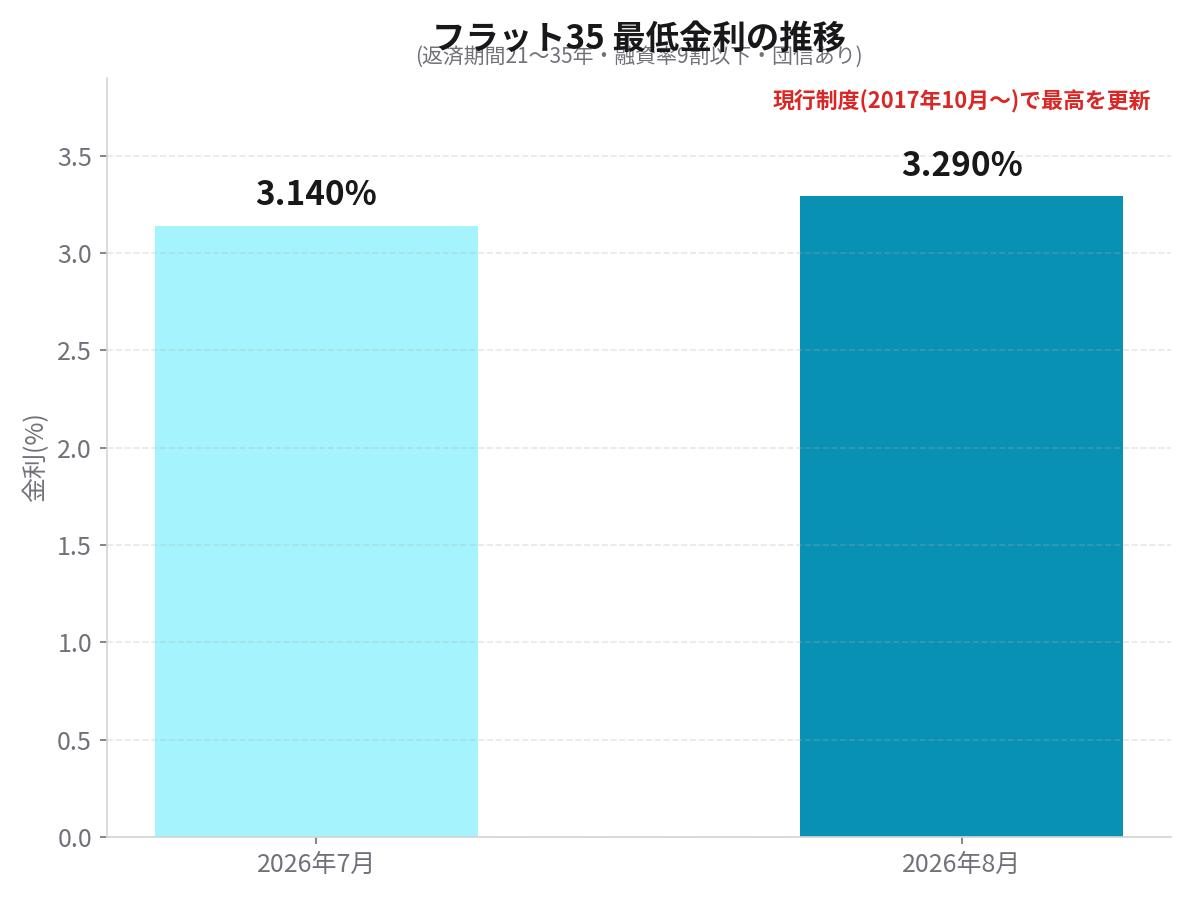
住宅ローンの代表的な固定金利型商品「フラット35」は、長期金利の動向を反映して毎月金利が改定されます。住宅金融支援機構は2026年8月分について、返済期間21年以上35年以下・融資率9割以下(団信あり)の最低金利を3.290%と発表しました。これは前月7月の3.140%から0.15ポイント上昇したもので、現行制度となった2017年10月以降で最高を更新しています。返済期間20年以下の最低金利も2.970%(団信あり)で、こちらも前月比0.15ポイントの上昇でした。SBIアルヒやりそな銀行、イオン銀行、楽天銀行など主要な取扱金融機関もほぼ同水準の3.290%で足並みを揃えています。
画像出典: 住宅金融支援機構の発表データをもとに作成
この8月分の金利は7月末時点の長期金利2.80%を踏まえて決定されたものです。今回8月31日に記録した2.95%への上昇が今後の金利改定にどう反映されるかは、住宅金融支援機構や各金融機関の次回発表を待つ必要がありますが、フラット35など長期金利連動型の固定金利には、引き続き上昇圧力がかかりやすい状況といえます。具体的な改定幅は現時点では未確定のため、住宅ローンを検討中の人は各金融機関の公式発表を必ず確認してください。
フラット35以外の固定金利型ローンも同様の傾向
民間銀行が扱う「10年固定金利」など、長期金利に連動するタイプの住宅ローンも同じ理由で上昇傾向にあります。フラット35に限らず、固定期間選択型の住宅ローンを検討している場合も、申込み前に最新の店頭金利・適用金利を確認することが欠かせません。
変動金利との違いは?影響を受けやすいのはどっち
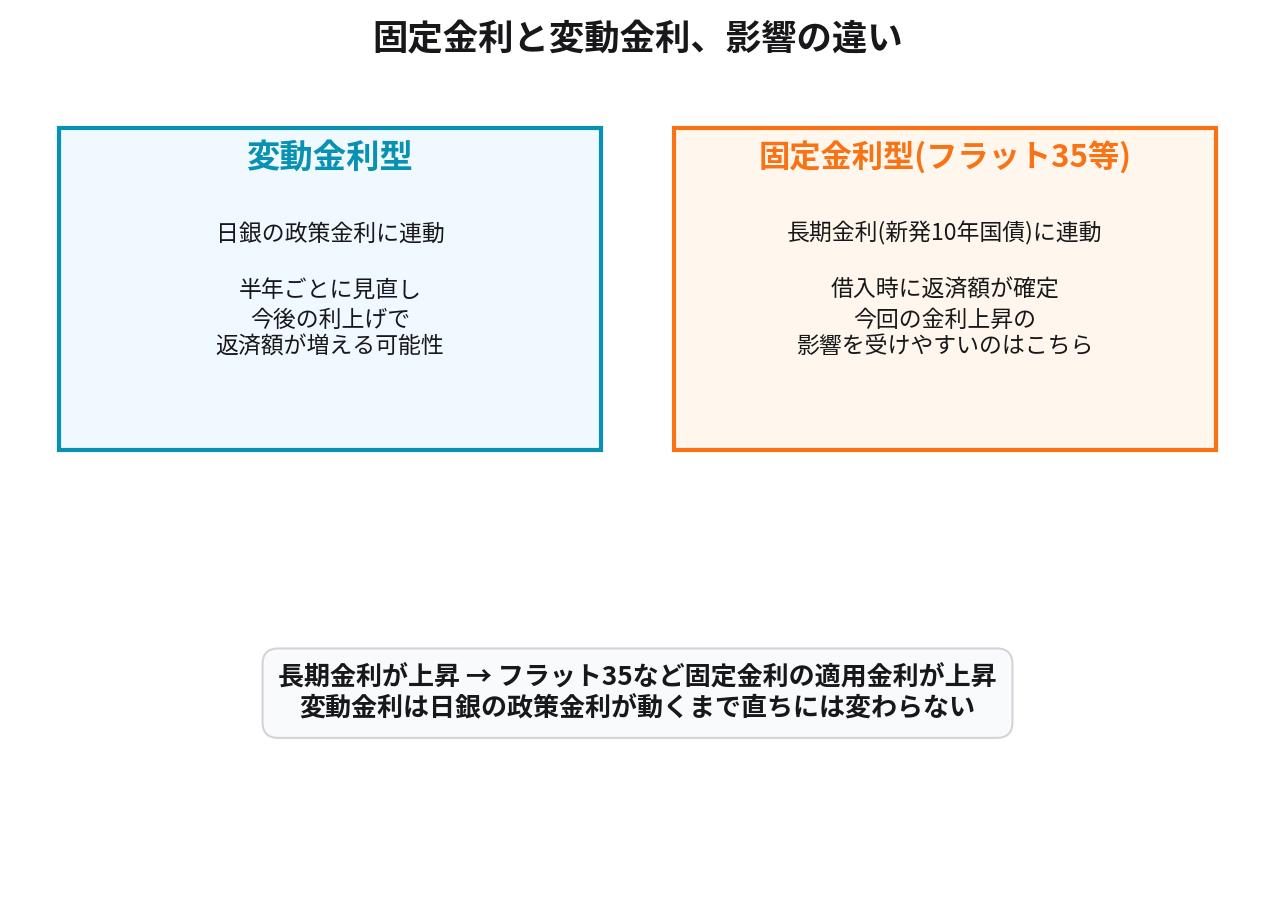
住宅ローンには大きく分けて「変動金利型」と「固定金利型」があり、今回の長期金利上昇による影響の受け方が異なります。変動金利型は日銀の政策金利に連動する仕組みで、半年ごとに金利が見直されます。政策金利自体が据え置かれている間は直ちに変わるわけではありませんが、今後日銀が追加利上げに踏み切れば返済額が増える可能性があります。一方固定金利型(フラット35など)は、借入時点で長期金利をもとに適用金利が決まり、その後の返済額が確定する仕組みです。そのため、今回のように長期金利そのものが上昇している局面では、固定金利の適用金利が先に、そして直接的に上がりやすいという特徴があります。
画像出典: 公表データをもとに作成
すでに変動金利で借り入れている人は、日銀の政策金利がどう動くか(既存記事も参照)が焦点になります。これから住宅ローンを組む人・借り換えを検討している人は、固定金利は既に上昇が進んでいる分「金利が確定している安心感」と「変動金利より高い水準からのスタートになる可能性」を天秤にかけて選ぶ必要があります。
今すぐやるべき対策・確認事項
住宅ローンの新規借入・借り換えを検討している場合、まず複数の金融機関の最新金利を横並びで確認することが基本です。フラット35は取扱金融機関によって金利がわずかに異なる場合があるため、住宅金融支援機構の公式サイトや各行の公式ページで最新の店頭金利をチェックしましょう。すでに固定金利で契約済みの場合、返済期間中の金利は変わらないため、今回の上昇の影響は新規契約者・借り換え検討者に限られます。
また、フラット35は実行時点の金利が適用される仕組みのため、申込み時点の金利ではなく、実際に融資が実行されるタイミングの金利が確定金利になります。物件の引き渡し・融資実行のスケジュールによっては、契約後も金利が変動する可能性がある点は事前に金融機関へ確認しておきたいポイントです。今後さらに長期金利が上昇するとの見方が根強い中、固定金利での借入を検討している人は、早めの情報収集と金融機関への相談を進めるのが安心につながります。
Xでの反応
長期金利の30年ぶり高水準というニュースには、Xでも家計や市場への影響を懸念する声が多く見られました。
「長期金利、2.95%へ上昇(10年もの日本国債価格下落)30年ぶり高水準へ」
— 市場関係者アカウントの速報投稿 (2026-08-31)
「金利が急騰しているのは日銀が長期国債を売りオペしているのも大きい。国債の量が増えれば金利は上がる」
— 経済・金融に関心の高いユーザーの投稿 (2026-08-30)
「長期金利の急上昇が日本発の金融危機を誘発する危険が現実化する」といった財政運営への懸念の声も見られました。
— 経済評論家アカウントの投稿 (2026-08-31)
金利上昇の背景や今後の見通しについては意見が分かれていますが、住宅ローンを検討している層にとって「固定金利が上がりやすい局面」であることは共通認識として広がっているようです。
まとめ
2026年8月31日、新発10年国債利回り(長期金利)が一時2.95%まで上昇し、1996年9月以来30年ぶりの高水準となりました。背景には日銀の追加利上げ観測と財政悪化への懸念があります。住宅ローンの固定金利型商品フラット35は8月時点で最低金利3.290%(21〜35年、団信あり)と現行制度で最高を更新しており、長期金利に連動する固定金利には引き続き上昇圧力がかかりやすい状況です。変動金利は日銀の政策金利が動くまで直ちには変わりませんが、固定金利での新規借入・借り換えを検討している人は、複数の金融機関の最新金利を必ず比較し、実行時点の金利が適用される仕組みも踏まえて早めに情報収集することをおすすめします。
よくある質問
長期金利はなぜ2.95%まで上昇したのですか?
日銀による早期の追加利上げ観測と、財政悪化への懸念から投資家の国債売り・買い控えが続いたことが主な要因とされています。2026年8月31日の債券市場で新発10年国債利回りが一時2.95%まで上昇し、1996年9月以来約30年ぶりの高水準となりました。
フラット35の金利はいくらになっていますか?
2026年8月分は返済期間21〜35年・融資率9割以下(団信あり)で最低金利3.290%となり、7月の3.140%から0.15ポイント上昇、現行制度(2017年10月〜)で最高を更新しています。9月以降の改定幅は住宅金融支援機構の発表を確認してください。
変動金利と固定金利、どちらが影響を受けやすいですか?
固定金利型(フラット35など)は長期金利に連動するため、今回のような長期金利上昇局面では影響を受けやすくなります。変動金利型は日銀の政策金利に連動し半年ごとに見直される仕組みのため、政策金利が据え置かれている間は直ちには変わりません。
コメントを残す