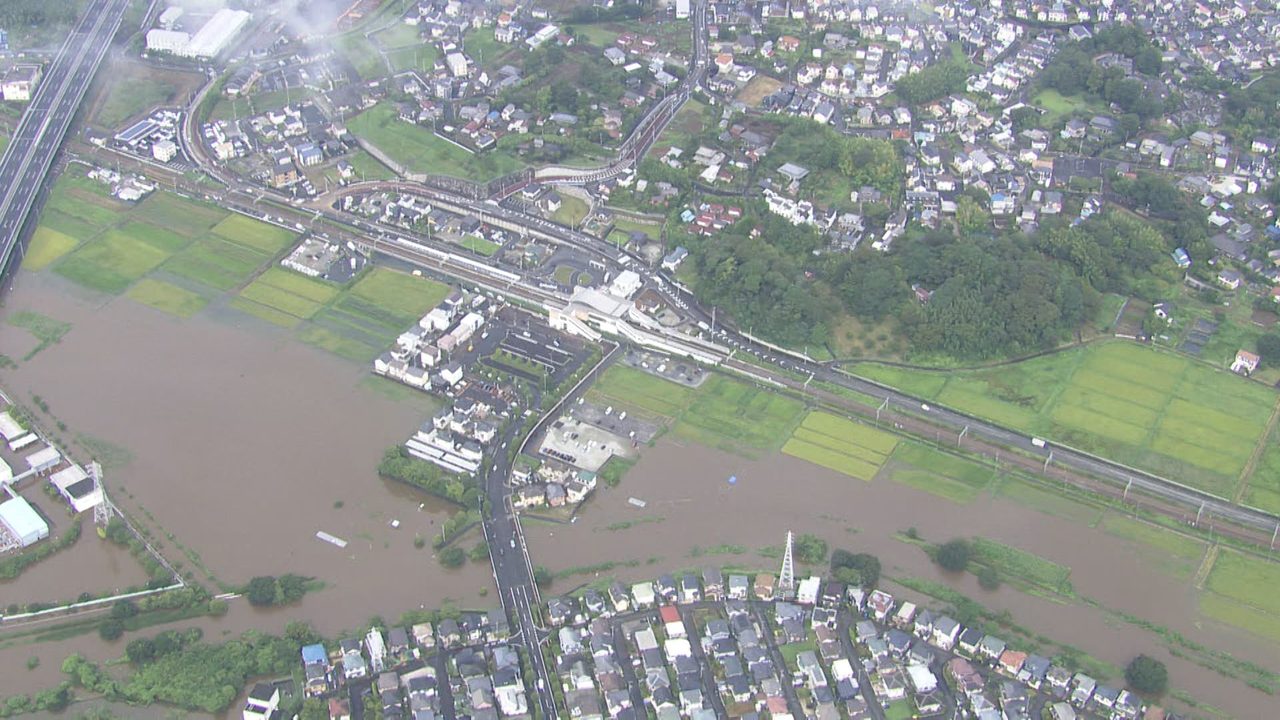
令和8年8月13日からの大雨で自宅が被災し、住宅ローンの返済が難しくなった方に向けて、「自然災害による被災者の債務整理に関するガイドライン」、通称「被災ローン減免制度」を紹介します。この制度を使うと、自己破産をせずに住宅ローンなどの減額・免除を受けられる可能性があります。対象条件、手続きの流れ、費用、相談窓口を公式情報にもとづいて整理しました。
制度の全体像
「自然災害による被災者の債務整理に関するガイドライン」(通称: 被災ローン減免制度)は、平成27年(2015年)12月に取りまとめられた民間の自主的なルールで、平成28年(2016年)4月から運用が開始されました。災害救助法が適用された自然災害の影響で、住宅ローンや自動車ローン、事業性ローンなどの返済が困難になった個人・個人事業者が、破産手続によらず、金融機関との話し合いによってローンの減額・免除を受けられる制度です。
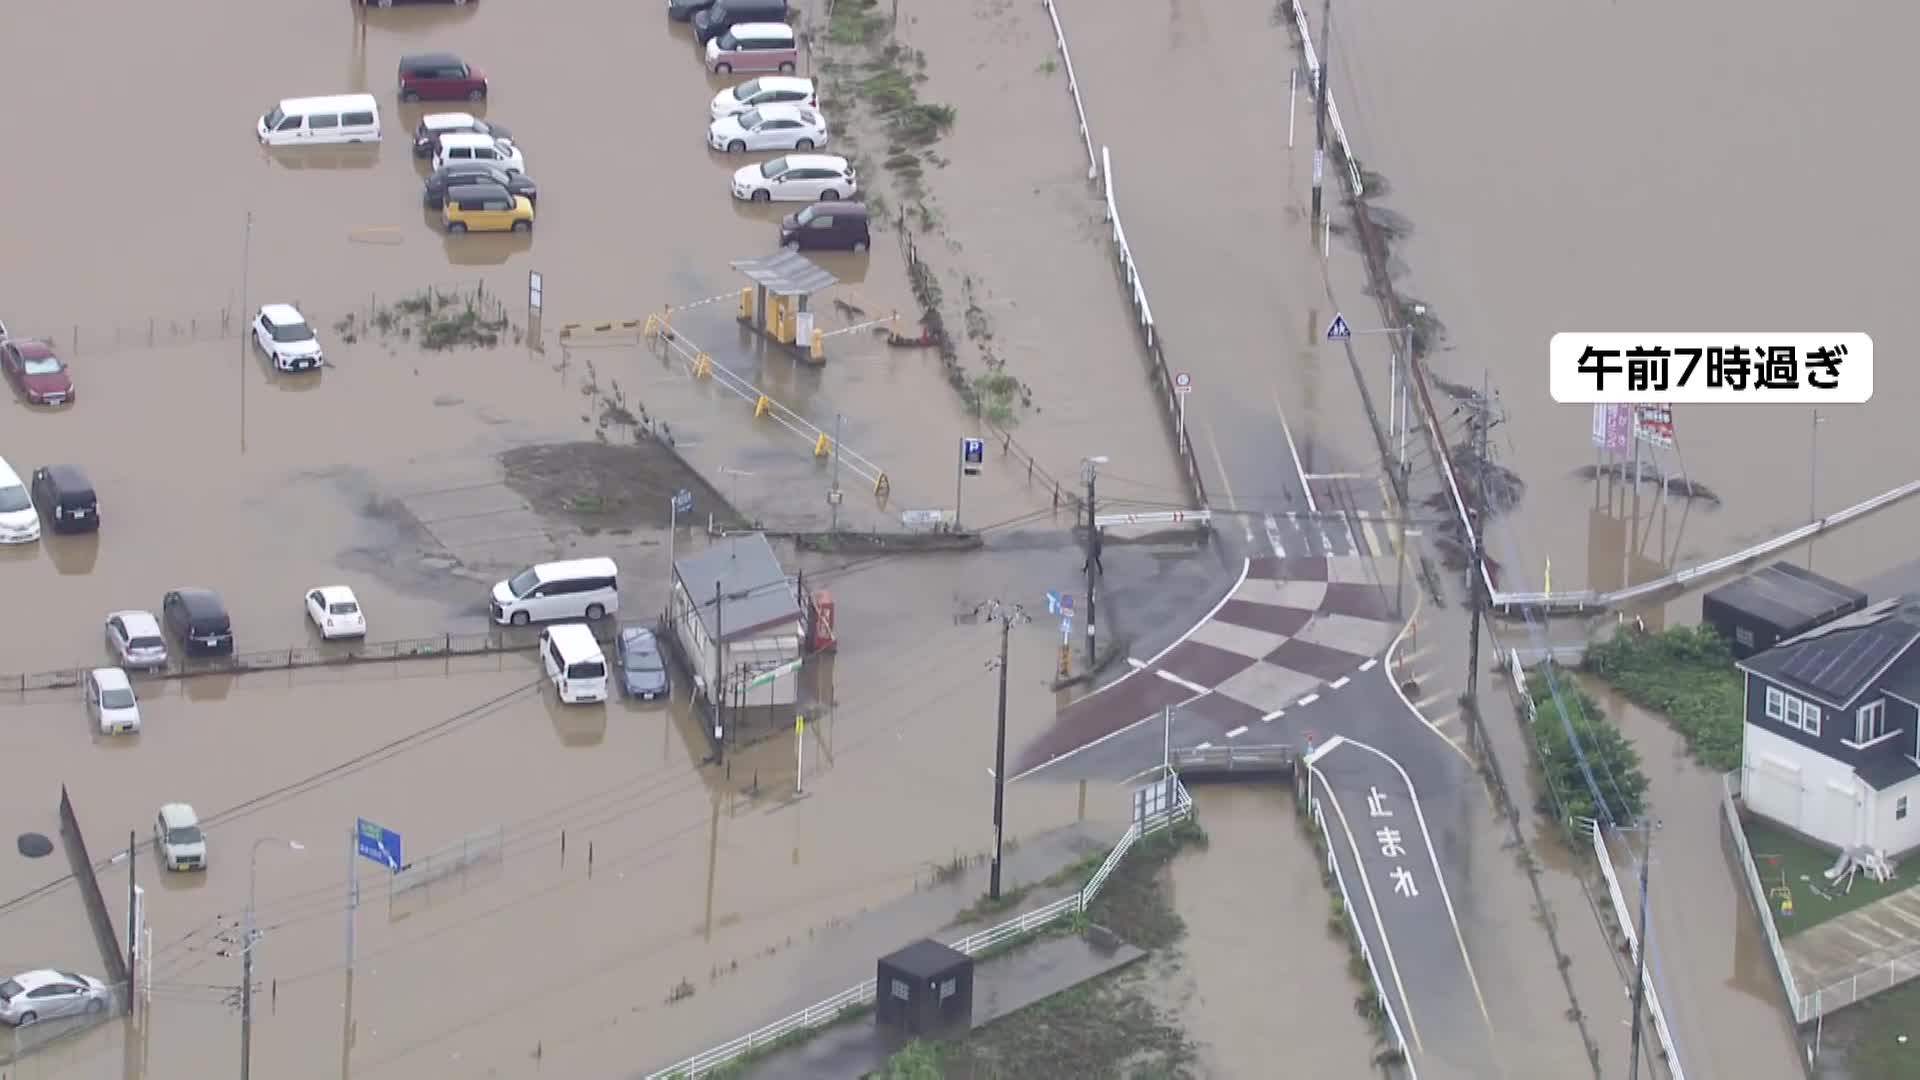
今回の千葉県豪雨では、千葉市・市川市・船橋市・松戸市など25市町に災害救助法が適用されており(2026年8月14日時点)、対象地域に住宅ローンを抱える被災者はこの制度の利用を検討できます。
メリット1: 個人信用情報に登録されない
破産手続・再生手続とは異なり、いわゆる「ブラックリスト」に載らないため、その後の新たな借入れに影響が及びません。
メリット2: 弁護士等の専門家サポートが無料
弁護士・公認会計士・税理士・不動産鑑定士などの「登録支援専門家」が、中立・公正な立場で手続きを支援します。専門家への報酬はガイドライン運営機関が負担するため、債務者の自己負担はありません。
メリット3: 一定の財産を手元に残せる
通常の自己破産では自由財産は99万円までですが、この制度では被災状況や生活状況などの個別事情により、より多くの財産(現預金など)を「自由財産」として手元に残せる場合があります。被災者生活再建支援金や義援金なども別枠で保護される扱いです。具体的な金額は個別の事情により異なるため、登録支援専門家に確認してください。
対象者・条件の詳細
基本の対象者
東日本大震災、または平成27年(2015年)9月2日以降に災害救助法が適用された自然災害の影響によって、既存の住宅ローンや自動車ローン、事業性ローンなどを返済できない、または近い将来に返済できなくなることが確実と見込まれる個人・個人事業者が対象です。法人の債務は対象になりません。
ケース1: 住宅が被災し住宅ローンが残った
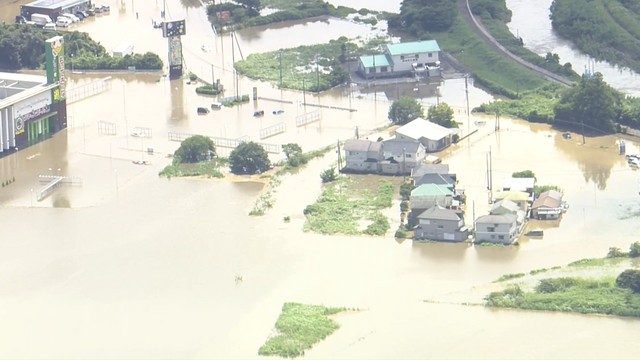
自宅が浸水・損壊し住めなくなったが、住宅ローンだけが残ってしまったケース。新たな住まいの確保と二重ローンを避けるために利用が検討できます。
ケース2: 収入減で返済が困難になった
住宅そのものの被害は軽微でも、勤務先の被災や休業などで収入が減り、近い将来ローンを返済できなくなることが確実と見込まれるケースも対象になり得ます。
ケース3: 個人事業者の事業性ローン
個人事業主が事業再建・継続を図る場合、事業に価値があり金融機関の支援により再建の可能性があることなどの要件を満たせば、事業性ローンも対象になります。
加えて、災害発生前に対象の債権者に対して期限の利益喪失事由(延滞など)がなかったこと、ガイドラインに基づく債務整理によって破産・民事再生と同等以上の回収が見込めるなど債権者にとっても経済的合理性が期待できることが要件となります。


手続きの流れ(ステップ形式)
STEP1. 借入残高が最も多い金融機関に相談
まず、住宅ローンなどの借入残高が最も多い金融機関に連絡し、被災ローン減免制度に基づく手続きへの着手を申し出ます。借入先・借入残高・年収・資産状況などを聴取されるため、可能な範囲で整理しておくとスムーズです。
STEP2. 登録支援専門家による支援を依頼
金融機関から着手の同意が得られたら、地元の弁護士会などを通じて、ガイドライン運営機関に登録支援専門家(弁護士等)による支援を依頼します。
STEP3. 債務整理の申出
登録支援専門家の支援を受けながら申出書・財産目録などを作成し、対象とする全ての金融機関等に債務整理の申出を行います。申出後は返済や督促が一時停止となります。
STEP4. 「調停条項案」の作成・提出
ローンの免除や減額の内容を盛り込んだ「調停条項案」を専門家の支援を受けて作成し、対象の金融機関等に提出・説明します。金融機関は原則1か月以内に同意・不同意を回答します。
STEP5. 特定調停の申立て・調停条項の確定
全ての金融機関等の同意が得られたら、簡易裁判所に特定調停を申し立てます(原則、債務者本人が参加)。調停条項が確定すれば債務整理が成立します。
自己破産との違い
法的な債務整理には「破産手続」と「再生手続」がありますが、いずれも官報に氏名が掲載され、個人信用情報として登録されます。被災ローン減免制度は、債権者との合意にもとづき裁判所の特定調停を利用して債務免除を受ける仕組みで、次のような違いがあります。
破産手続・再生手続
官報に氏名が掲載され個人信用情報に登録される。自由財産は原則99万円まで。手続き費用が発生する場合がある。
被災ローン減免制度
個人信用情報に登録されない。自由財産として手元に残せる財産の範囲が拡大される場合がある。登録支援専門家の費用は運営機関が負担するため自己負担なし。原則として保証人への請求もされない。
注意点・落とし穴
- この制度は法人の債務には使えません。個人・個人事業者の債務が対象です。
- 対象とする全ての金融機関等の同意が必要です。1つでも同意が得られなければ、この制度による債務整理は成立しません。
- 災害発生前に延滞などの期限の利益喪失事由があった場合は対象外になることがあります。
- 手続きの結果、収入や資産状況に応じて一定額の返済が必要になる場合があります。全額免除が保証されるわけではありません。
- まずは借入残高が最も多い金融機関へ相談することが第一歩です。複数の金融機関に個別に連絡する前に、この順番を守りましょう。
Xでの反応
千葉県の豪雨被害を受け、SNS上では住宅ローンの返済に不安を抱える被災者の声や、被災ローン減免制度の存在を知らせる投稿が見られました。「自己破産せずに済む制度があるとは知らなかった」「専門家のサポートが無料なのは心強い」といった反応がある一方、「まずどこに相談すればいいのか分かりにくい」という声もあり、制度の周知が課題として挙がっています。
まとめ
千葉県豪雨で住宅ローンの返済が困難になった被災者は、「自然災害債務整理ガイドライン(被災ローン減免制度)」を利用することで、自己破産をせずにローンの減額・免除を受けられる可能性があります。まずは借入残高が最も多い金融機関に相談し、着手の同意を得ることが第一歩です。制度の詳細や最新情報は、政府広報オンラインや全国銀行協会、地元の弁護士会などの公式情報で必ず確認してください。
よくある質問
Q1. まず何をすればいいですか?
A. 住宅ローンなどの借入残高が最も多い金融機関に連絡し、被災ローン減免制度に基づく手続きへの着手を申し出てください。
Q2. 借入先が銀行の場合、他にも相談窓口はありますか?
A. 借入先が銀行の場合は、一般社団法人全国銀行協会相談室(ナビダイヤル0570-017109、または03-5252-3772)でも相談を受け付けています。
Q3. 弁護士費用はかかりますか?
A. かかりません。登録支援専門家(弁護士等)への報酬はガイドライン運営機関が負担するため、債務者の自己負担はありません。
Q4. 個人信用情報(ブラックリスト)に載りますか?
A. 載りません。破産手続・再生手続とは異なり、この制度による債務整理は個人信用情報として登録されないため、その後の新たな借入れに影響しません。
Q5. 財産は全て手放さないといけませんか?
A. いいえ。通常の自己破産(自由財産99万円まで)より多くの財産を手元に残せる場合があります。被災者生活再建支援金や義援金なども別枠で保護される扱いです。具体的な金額は個別事情により異なるため、登録支援専門家に確認してください。
Q6. 事業性ローンも対象になりますか?
A. 個人事業者の事業性ローンも対象になり得ます。ただし事業の再建・継続を図る場合は、事業価値があり支援により再建の可能性があることなどの要件を満たす必要があります。法人の債務は対象外です。
Q7. 千葉県豪雨の被災者も対象になりますか?
A. 千葉市・市川市・船橋市など25市町に災害救助法が適用されているため(2026年8月14日時点)、対象地域で被災し住宅ローン等の返済が困難な個人・個人事業者は、この制度の利用を検討できます。
制度の詳細や最新情報は、政府広報オンライン、一般社団法人全国銀行協会、地元の弁護士会などの公式情報で必ず確認してください。
あわせて読みたい
※本記事の内容は2026年8月16日時点の公式情報に基づきます。制度の適用可否や免除額は個別の審査・調停により異なります。詳細は必ず政府広報オンラインや全国銀行協会、地元の弁護士会などの公式情報でご確認ください。
コメントを残す