2026年10月から、インボイス制度の「仕入税額控除に関する経過措置」の控除率が80%から70%に引き下げられます。免税事業者やインボイス未登録の個人事業主と取引がある企業・フリーランスは、消費税の負担が増える可能性があります。国税庁の公表資料をもとに、対象となる取引、負担増の試算、買い手・売り手それぞれが今からできる対策をまとめました。
この記事でわかること
- 控除率80%→70%の適用開始日と今後のスケジュール
- 影響を受ける取引・受けない取引の見分け方
- 具体的な負担増の試算(年間1,000万円仕入れの例)
- 見落としがちな「控除の上限額」の変更点
- 買い手・売り手それぞれが今からできる対策
インボイス経過措置とは?10月から控除率が70%に
出典:国税庁「インボイス制度に関する令和8年度改正」特集ページ
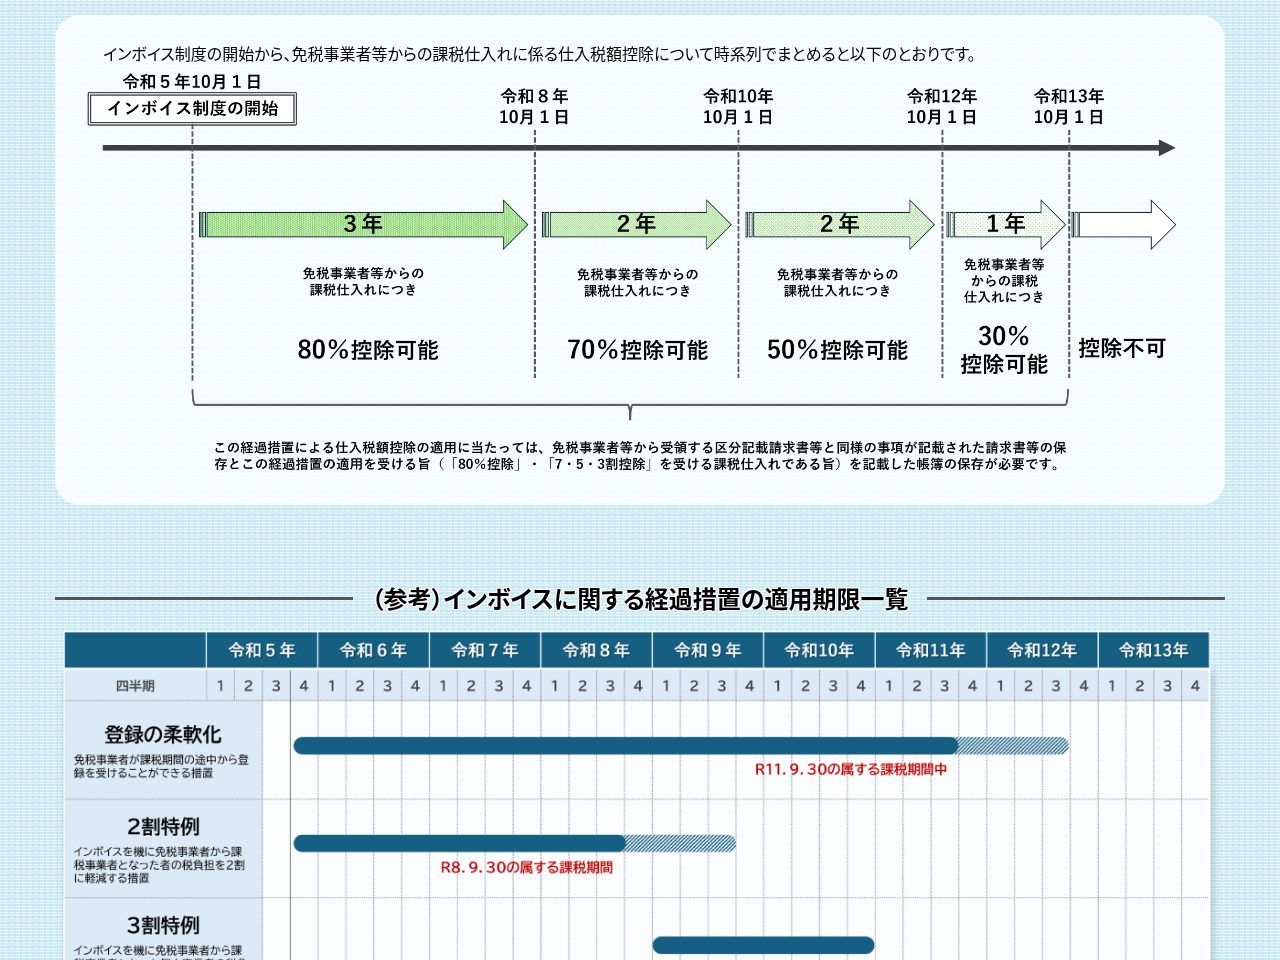
インボイス制度では、原則としてインボイス発行事業者(課税事業者)以外=免税事業者などからの仕入れは、消費税の仕入税額控除ができません。ただし急激な負担増を避けるため、2023年10月の制度開始から一定期間、免税事業者等からの仕入れでも一部を控除できる経過措置が設けられています。
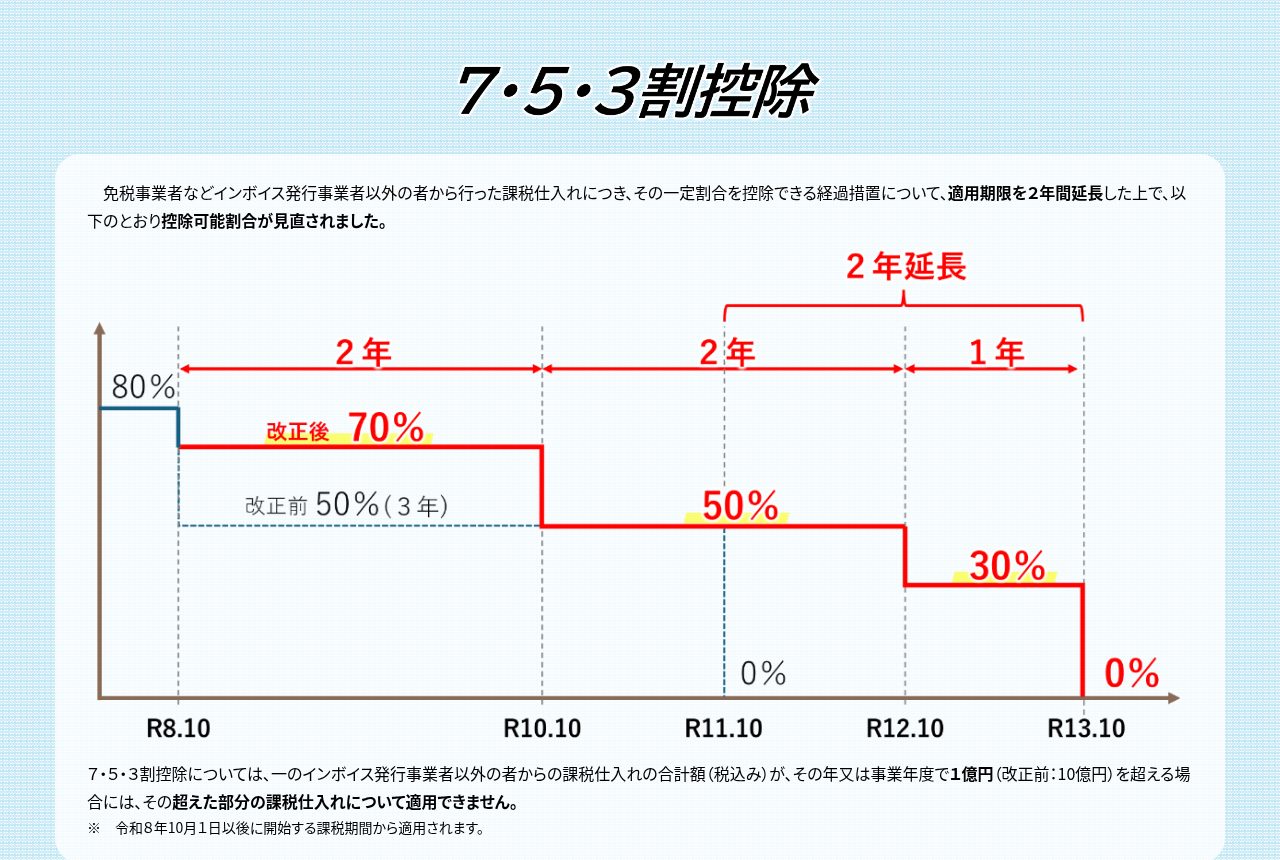
この経過措置の控除率が、令和8年度税制改正により見直されました。もともとは2026年10月から控除率が一気に50%へ下がる予定でしたが、改正によって70%→50%→30%と段階的に縮小する形に緩和されつつ、適用期限も2年間延長されています。
控除率引き下げのスケジュール
出典:国税庁「インボイス制度に関する令和8年度改正」特集ページ(7・5・3割控除)
| 期間 | 控除率 |
|---|---|
| 〜2026年9月30日 | 80% |
| 2026年10月1日〜2028年9月30日 | 70%(改正前は50%の予定だった) |
| 2028年10月1日〜2030年9月30日 | 50% |
| 2030年10月1日〜2031年9月30日 | 30% |
| 2031年10月1日〜 | 0%(控除終了) |
改正前は2026年10月から2029年9月末まで一律50%、その後0%になる予定でした。今回の改正で70%→50%→30%の3段階に分けて緩やかに引き下げる形になり、完全に控除がなくなる時期も2029年9月から2031年9月末へ2年間延長されています。この見直しは令和8年10月1日以後に開始する課税期間から適用されます。
対象になる取引・ならない取引
今回の変更が関係するのは、以下の条件をすべて満たす取引です。
対象になる
課税事業者(買い手)が、インボイス発行事業者に登録していない免税事業者・個人事業主から、課税対象の商品やサービスを仕入れている場合
対象にならない
取引先が既にインボイス発行事業者として登録済みの場合(インボイスを保存すれば従来どおり全額控除できるため、今回の控除率引き下げの影響を受けません)
つまり影響を受けるのは、免税事業者やインボイス未登録のフリーランスに発注している企業・個人事業主(買い手側)です。売り手側のフリーランス本人にとっては、直接の税負担が増えるわけではありませんが、取引先の負担が増えることで、値下げ交渉やインボイス登録を求められる可能性があります。
損得試算|80%→70%でいくら変わる?
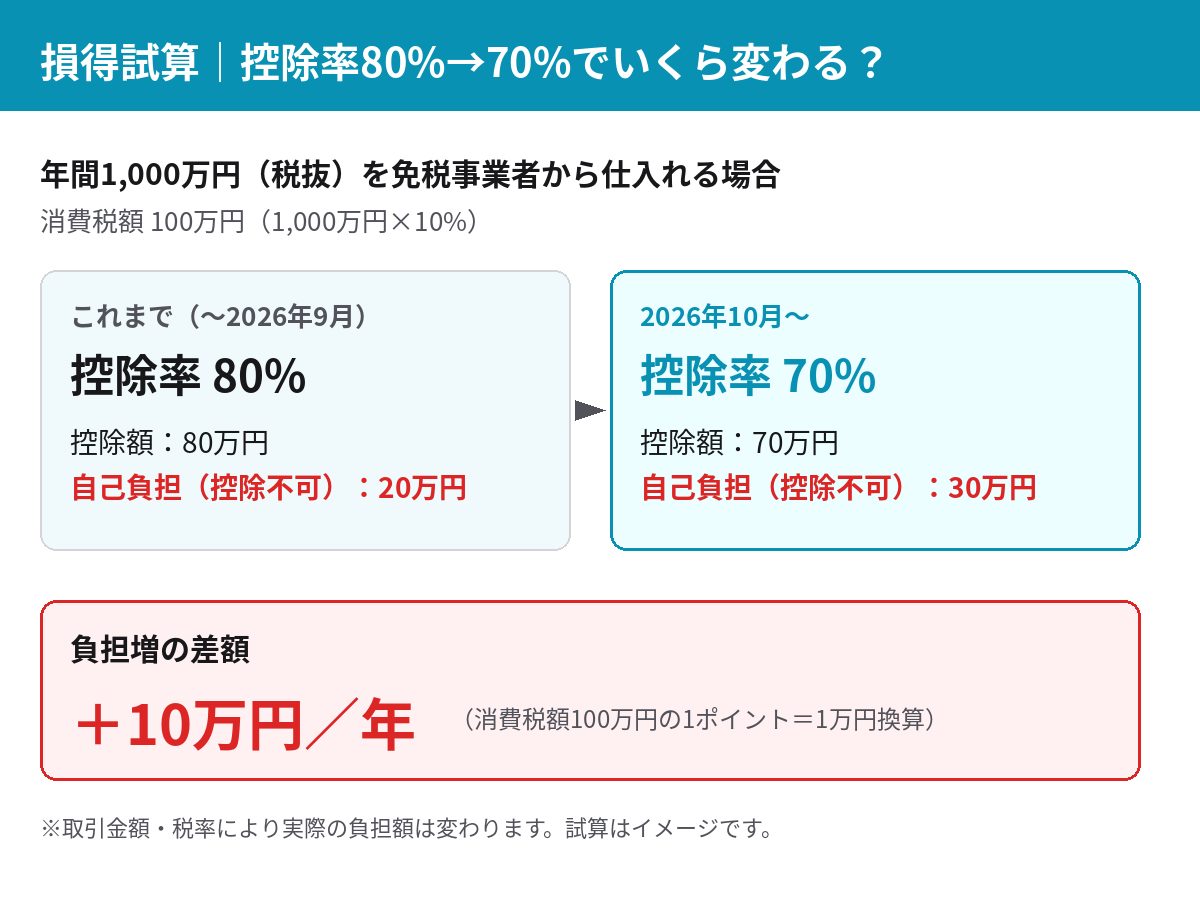
具体的にどれくらい負担が増えるのか、シンプルな例で試算してみます。
例:年間1,000万円(税抜)を免税事業者から仕入れる場合
消費税額:1,000万円 × 10% = 100万円
・控除率80%のとき 控除額80万円/自己負担20万円
・控除率70%のとき 控除額70万円/自己負担30万円
→ 差額は年間+10万円の負担増
仕入れ規模が大きい企業ほど、この差は無視できない金額になります。逆に外注・仕入れ金額が小さい個人事業主であれば、影響は数千円〜数万円程度にとどまることが多いでしょう。まずは自社が免税事業者・未登録事業者からどれくらい仕入れているかを、会計ソフトの取引先区分で洗い出してみることをおすすめします。


見落としがちな落とし穴|控除の上限額も1億円に引き下げ
出典:国税庁「インボイス制度に関する令和8年度改正」特集ページ
今回の改正では、控除率の引き下げに加えてもう一つ見落としやすい変更があります。7・5・3割控除(経過措置)を適用できるのは、一つのインボイス未登録事業者からの課税仕入れの合計額(税込み)が、年または事業年度で1億円以下の部分に限られるというルールです。
この上限額は改正前は10億円でしたが、1億円に引き下げられました。1億円を超えた部分の仕入れについては、超えた金額分は経過措置の対象外となり、控除が一切できません。特定の一社に外注・仕入れが集中している中堅企業などは注意が必要です。
買い手(発注側)がすべき対策
- 取引先の登録状況を確認:国税庁の「適格請求書発行事業者公表サイト」で登録番号を検索し、免税事業者・未登録事業者との取引額を洗い出す
- 会計ソフトの控除率設定を確認:2026年10月以降の取引で、経過措置の控除率が70%に自動更新されているかチェックする
- 取引条件の見直しは慎重に:免税事業者に対して消費税相当額の減額を一方的に求めると、独占禁止法・下請法上の「買いたたき」に該当するおそれがあるため、価格交渉は双方合意のうえで行う
- 自社の集中取引先を確認:1社あたりの年間仕入額が1億円に近い・超える取引先がないか確認する
売り手(フリーランス側)がすべき対策
- インボイス発行事業者への登録を再検討:登録すれば取引先は全額控除できるため、今回の引き下げの影響を受けなくなる
- 取引先との早めのコミュニケーション:控除率引き下げを理由に取引縮小や値引き要請が来る可能性があるため、事前に相談しておく
- 登録済みの場合は2割特例の期限に注意:新たにインボイス発行事業者になった個人事業主向けの「2割特例」は2026年分・2027年分の申告が対象で、その後は簡易課税や3割特例など別の選択肢を検討する必要がある(詳しくは後述の関連記事を参照)
今後の経過措置スケジュール
出典:国税庁「インボイス制度に関する令和8年度改正」特集ページ
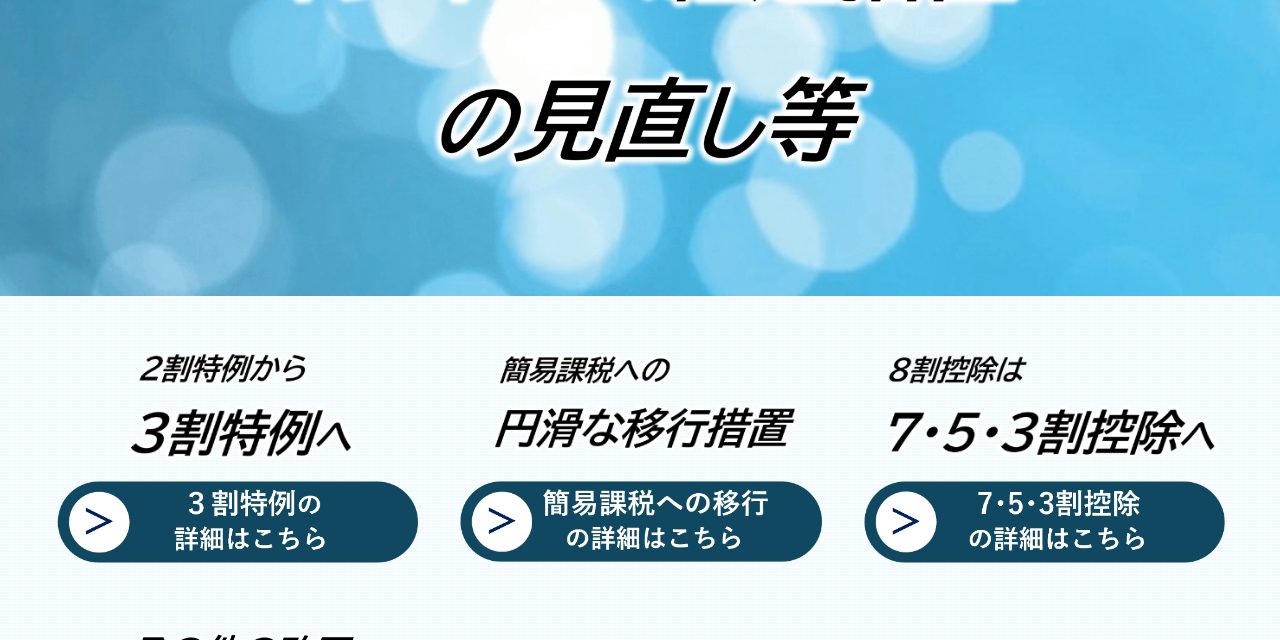
今回の改正では、7・5・3割控除のほかにも「2割特例から3割特例への移行」「簡易課税制度への円滑な移行措置」など、複数の緩和策がセットで導入されています。いずれも免税事業者からインボイス発行事業者に切り替えた個人事業主・法人の急激な負担増を抑えるための措置です。自社・自分がどの特例の対象になるかは、取引形態によって異なるため、国税庁の特集ページで詳細を確認することをおすすめします。
よくある質問
Q. 控除率70%はいつからいつまで適用されますか?
A. 2026年10月1日から2028年9月30日までです。その後は2030年9月末まで50%、2031年9月末まで30%と段階的に下がり、2031年10月以降は控除がなくなります。
Q. インボイス発行事業者に登録済みなら関係ありませんか?
A. はい。取引先が既にインボイス発行事業者として登録している場合、インボイスを保存すれば従来どおり消費税額を全額控除できるため、今回の控除率引き下げの影響は受けません。
Q. 個人事業主(フリーランス)本人の税負担が増えるのですか?
A. 直接増えるのは発注側(買い手)の消費税負担です。ただしフリーランス自身も、取引先からの値引き交渉やインボイス登録の打診を受ける可能性があるため無関係とは言い切れません。
まとめ
ポイントを整理すると
- 2026年10月から、免税事業者等からの仕入れに関する控除率が80%→70%に引き下げ
- 改正前の想定(50%)よりは緩和されたが、負担増になることに変わりはない
- 控除の上限額も10億円→1億円に引き下げられている
- 影響が大きいのは免税事業者と多く取引する買い手側の企業・個人事業主
- 早めに取引先の登録状況を確認し、必要なら会計処理・取引条件を見直す
最新の適用要件や特例の詳細は変更される可能性があるため、実際の申告にあたっては国税庁の公式サイトや顧問税理士で最新情報をご確認ください。
あわせて読みたい
- インボイス2割特例終了はいつ?9月30日後の3つの選択肢
- 106万円の壁は10月撤廃|対象・手取り影響と働き方の正解
- 2026年末調整で手取り増|基礎控除62万と特定親族控除の対象
- 最低賃金2026は10月改定|全国平均1177円と都道府県別発効日
コメントを残す