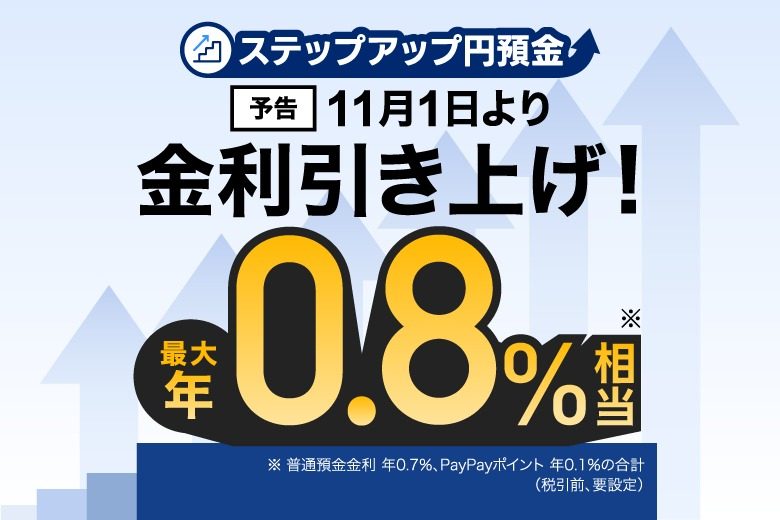
PayPay銀行が、普通預金「ステップアップ円預金」の金利を2026年11月1日から引き上げます。残高に応じた各階層の金利が上がり、最大で年0.7%。PayPayユーザーが受け取れる年0.1%のポイントを足すと最大年0.8%相当になります。
画像出典: PayPay銀行 プレスリリース
結論:何がいつ変わるか
・開始日:2026年11月1日(アプリ・Web画面の表示への反映は11月2日)
・普通預金金利:最大年0.7%(従来は最大年0.6%)。各階層で0.1%ずつ上がる
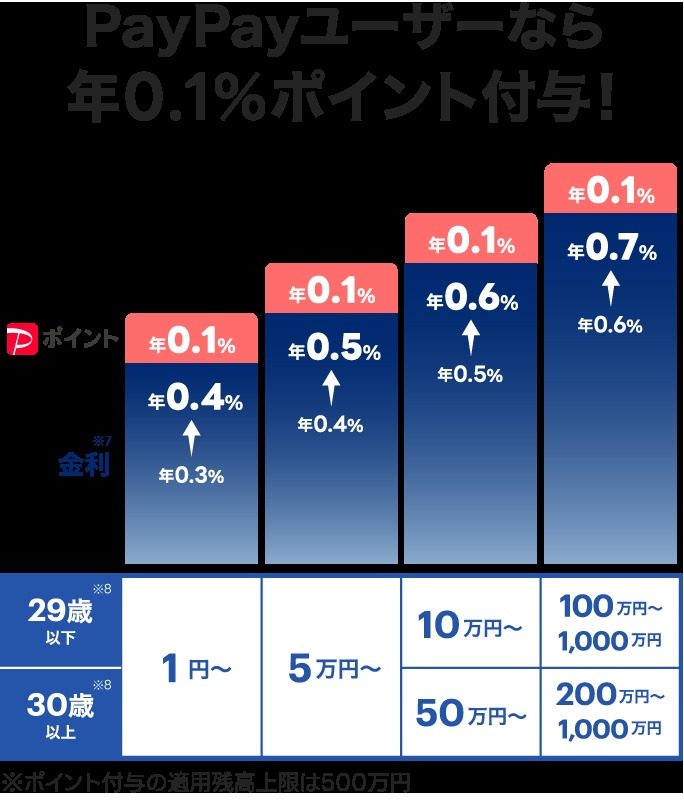
・PayPayポイント:受取設定をすると預金残高に年0.1%相当(残高500万円まで)
・合計で最大年0.8%相当。200万円なら税引後で年12,750円相当
・手続きは不要だが、ポイントを受け取るには受取設定が必要
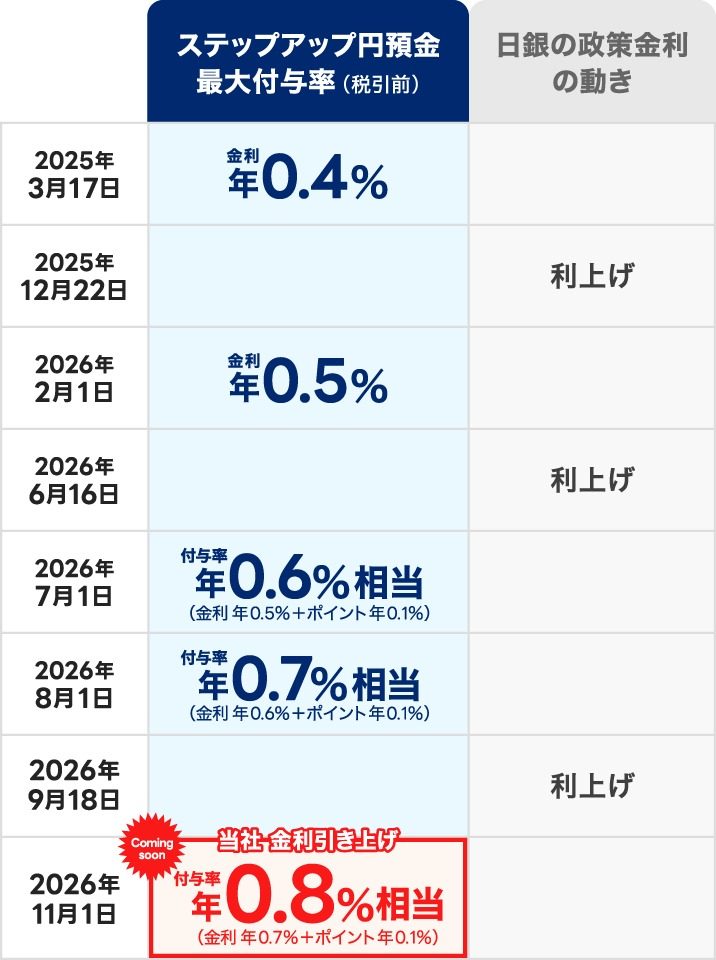
今回の改定は、9月18日に日銀が政策金利を1.00%から1.25%へ引き上げたことを受けたものです。PayPay銀行は2026年に入ってから0.4%→0.5%(2月)、ポイント付与開始(7月)、0.6%(8月)と段階的に引き上げてきており、11月1日が4回目の改定にあたります。詳細はPayPay銀行のプレスリリースで確認できます。
画像出典: PayPay銀行 プレスリリース
残高と年齢で変わる金利表
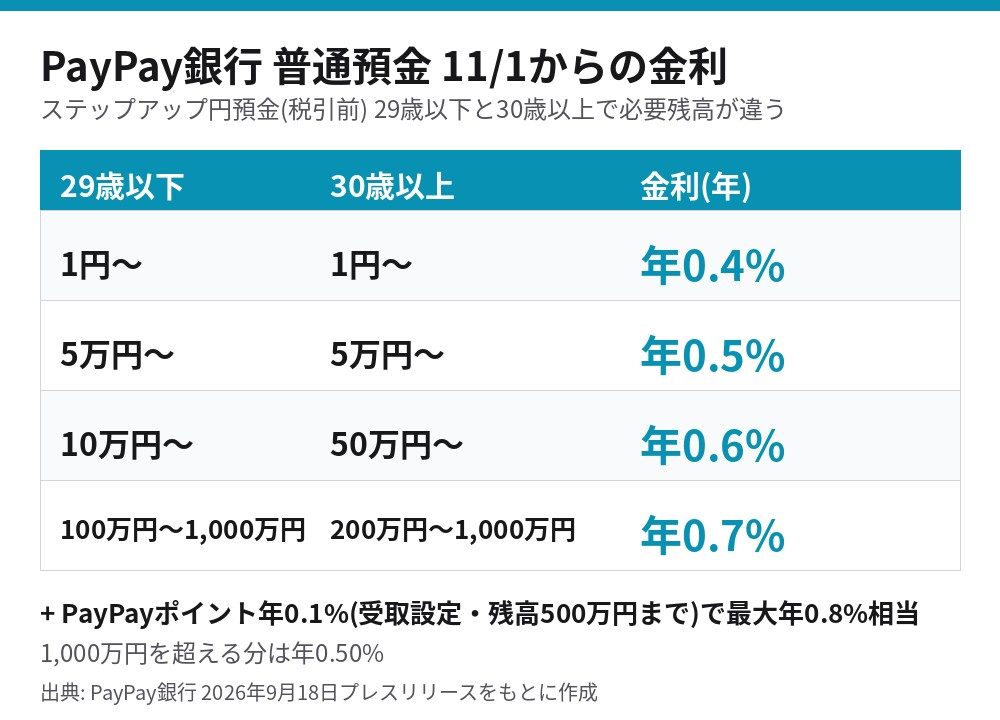
ステップアップ円預金は、残高が増えるほど金利が上がる仕組みです。29歳以下は必要な残高が低く設定されており、同じ金利により少ない金額で届きます。
画像出典: 公式の金利表をもとに作成
上の金利は残高全体に対する金利で、たとえば30歳以上で200万円を預ければ200万円すべてに年0.7%がつきます(公式の試算も200万円×0.70%で計算)。そこに、PayPayポイント年0.1%が別に乗ります。
画像出典: PayPay銀行 プレスリリース


預入額別の年間獲得額
金利表だけでは、実際にいくら増えるのかが分かりにくいので、預入額ごとの1年間の獲得額を当ブログで試算しました。利息とPayPayポイントの合計で、税引前の数字です。
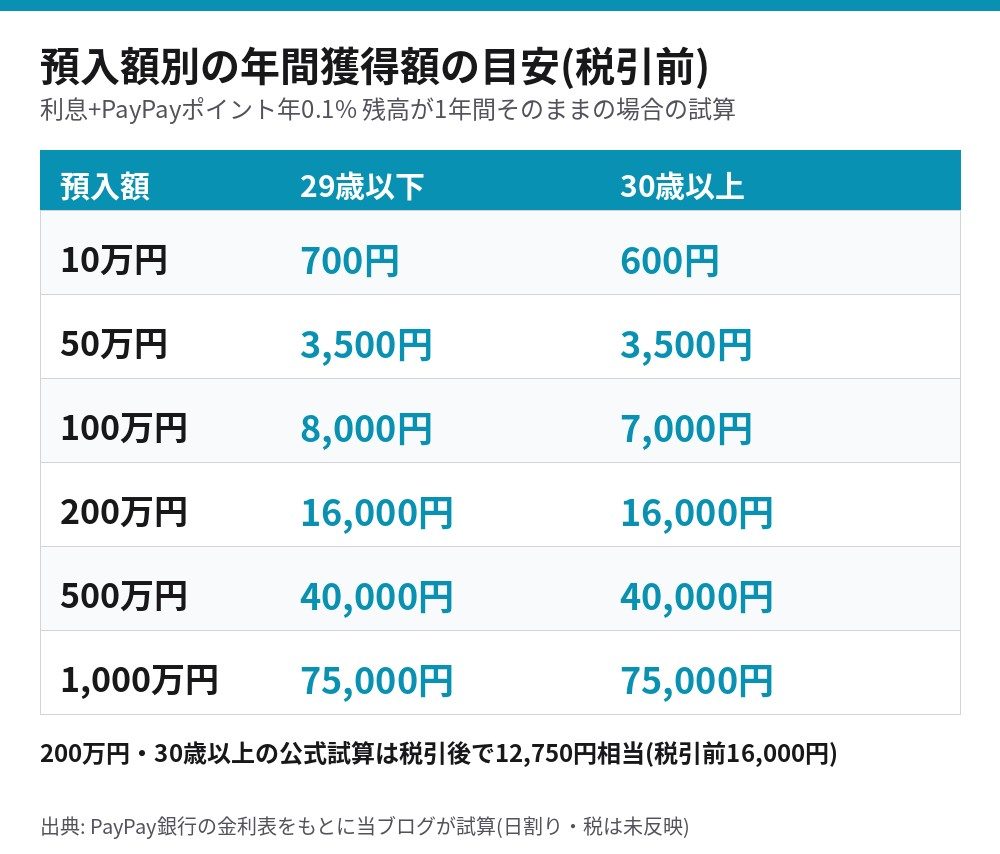
画像出典: 公式の金利表をもとに当ブログが試算
年齢によって差が出るのは、100万円あたりまでです。30歳以上でも200万円を超えればどちらも同じ年0.7%になります。差額は100万円で年1,000円ほど。29歳以下の優遇は小口の人ほど効く設計といえます。
なお、実際の利息には20.315%の税金がかかります(国税15.315%+地方税5%)。公式試算では、200万円・利息税引前14,000円が税引後11,156円、ポイント2,000ptが税引後1,594ptで、合わせて12,750円相当です。
適用の条件と落とし穴
特に見落としやすいのは、階層の判定が月中平均残高という点です。月初に大きく引き出す使い方をすると、平均が下がって希望の階層に届かないことがあります。生活費の口座として使うなら、平均残高がいくらになるかを意識しておくと安全です。
メガバンク・個人向け国債との比較
メガバンク3行(三菱UFJ・三井住友・みずほ)の普通預金金利は、メガバンク預金金利0.4%に|8月3日から対象と今すべきことで整理したとおり、11月2日から年0.5%に上がります。PayPay銀行は、残高が一定以上なら最大0.7%で、ポイントを含めて0.8%相当。メガバンクの普通預金より0.2〜0.3%高い水準です。
個人向け国債の条件や買い方は個人向け国債10月募集|全3タイプ2%台・どこで買うと得かにまとめています。利率だけなら国債が上ですが、普通預金は引き出しがいつでもできるのが強みです。生活費の予備や、近いうちに使う予定のあるお金は普通預金、数年使わないお金は国債、と使い分ける選択肢があります。
住宅ローンを変動金利で借りている人は、住宅ローン変動金利|日銀1.25%利上げでいくら増える?対策はもあわせて確認しておくと、預金と借入の両面で家計への影響を把握できます。
向いている人・向かない人
向いている人
- すでにPayPayを使っていて、PayPayポイントの受取設定ができる人
- 29歳以下で、10万円〜100万円ほどの小口でも高めの金利を取りたい人
- いつでも出し入れできる普通預金で、メガバンクより高い金利を狙いたい人
向かない人
- PayPayアプリやPayPayポイントを使わない人。ポイント分の年0.1%は受け取れず、実質は最大0.7%どまり
- 月初に大きく引き出す使い方をする人。平均残高が下がり、階層に届かないことがある
- 年2%台の利率を求める人。個人向け国債などに比べると水準は低い
- 30歳以上で預入額が数十万円程度の人。年0.5〜0.6%どまりで、差は小さい
正直にいえば、年0.7%でも200万円を預けて税引後で年1万円台です。金利は大きく上がっても、生活防衛資金の置き場所として少しお得になるくらいの温度感で、用途ごとに預け先を分けるのが現実的です。
FAQ
まとめ
・11月1日から最大年0.7%(従来0.6%)。ポイント年0.1%で最大0.8%相当
・29歳以下は10万円〜で0.6%、100万円〜で0.7%。30歳以上は50万円〜で0.6%、200万円〜で0.7%
・200万円なら税引後で年12,750円相当(公式試算)
・金利は月中平均残高で判定。ポイントは受取設定が必要で、500万円まで
・メガバンクは11/2から0.5%。個人向け国債の2%台と比べると低いが、いつでも出し入れできる
・普通預金金利は変動金利で、将来見直される場合がある
今の預け先の金利と、11月以降の自分の平均残高を並べて比べるのが、乗り換えるかどうかの判断材料になります。金利やポイントの条件は変更される場合があるため、最新情報はPayPay銀行の公式サイトとプレスリリースで確認してください。
あわせて読みたい
- メガバンク預金金利0.4%に|8月3日から対象と今すべきこと
- 個人向け国債10月募集|全3タイプ2%台・どこで買うと得か
- 住宅ローン変動金利|日銀1.25%利上げでいくら増える?対策は
- SMBC定期預金キャンペーン|Vポイントで実質年1.2%
参考・出典
(2026年10月25日 公開) 金利・条件は変更される場合があります。最新情報は公式ページでご確認ください。試算は税引前・日割り未反映の目安です。
コメントを残す