2026年11月1日(日)から、免税店での買い物は「先に税抜で買う」方式から、「税込で買い、出国時に税関の確認を受けたあとで消費税相当額が返金される」リファンド方式に変わります。買い物の流れが変わるだけでなく、出国日の空港での動き方で返金の可否が決まる制度です。
結論
11月1日以降の購入分から、免税店では税込価格で支払います。購入日の翌日から90日以内の出国時に、手荷物を預ける前に空港の端末で税関の確認を受けると、販売店から消費税相当額が返金されます。
商品を預け荷物に入れた、食べてしまった、レシート1枚の中の1品でも手元になかった場合は、そのレシートの商品すべてが免税にならない点が最大の落とし穴です。
最終更新:2026年10月25日 情報の基準:国税庁「輸出物品販売場制度の見直し(令和7年度税制改正)に関するQ&A」・観光庁の免税制度案内
目次
1. いつから? 旧制度とリファンド方式の違い
リファンド方式は、令和8年(2026年)11月1日以降に免税店(輸出物品販売場)で行う販売から適用されます。10月31日までに買った分は、これまでどおりの旧制度で処理されます。
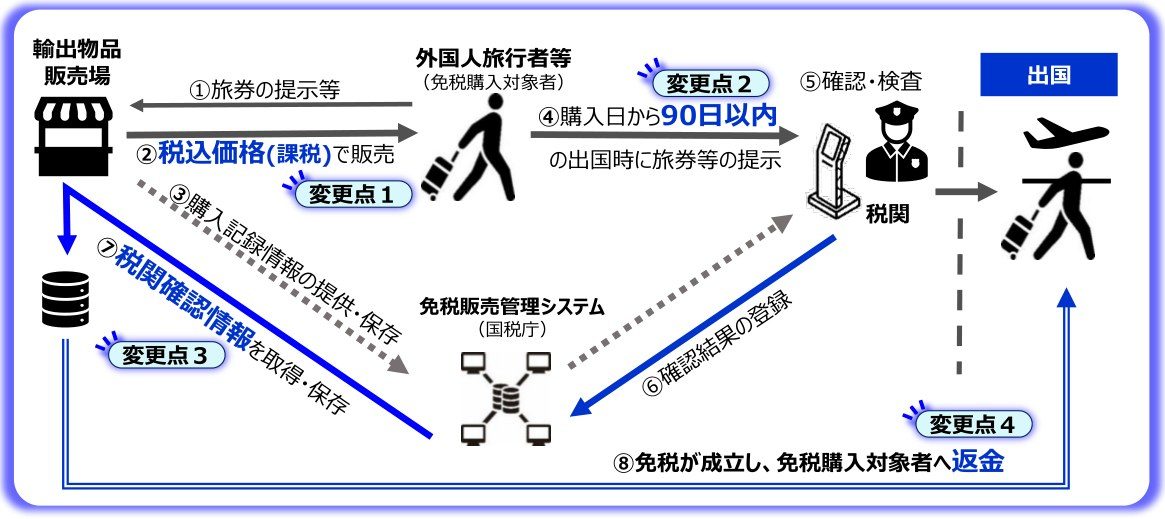
旧制度(〜2026年10月31日)
支払い:免税価格(税抜)で購入
税関:出国時に商品を持ち出すことを確認(別送は2025年4月以降廃止済み)
一般物品は5千円以上、消耗品(食品・化粧品など)は5千円〜50万円、特殊包装が必要
リファンド方式(2026年11月1日〜)
支払い:税込価格で購入
税関:購入日の翌日から90日以内の出国時に確認を受ける
返金:確認後に販売店が消費税相当額を返金
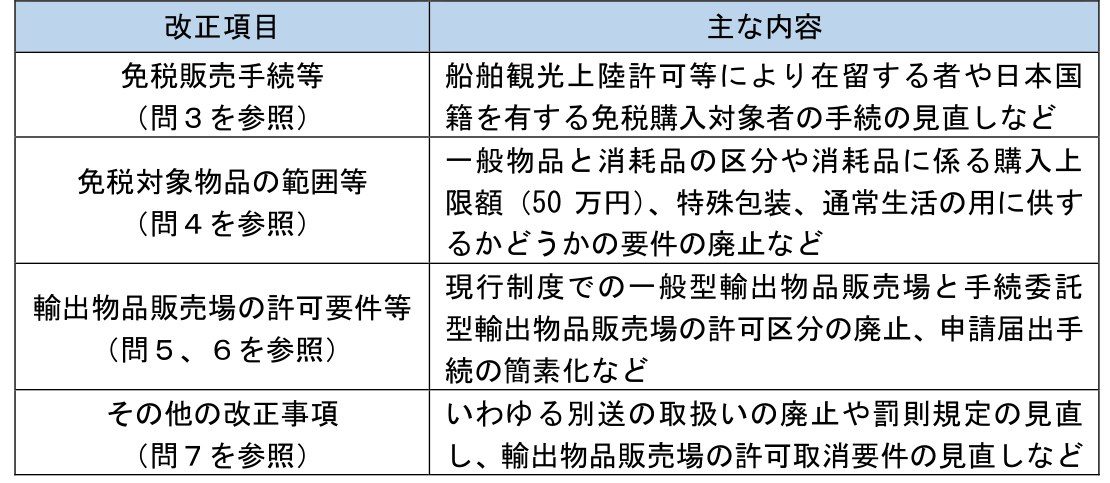
一般物品と消耗品の区別なし。5千円以上(税抜)、購入上限・特殊包装・用途の要件は廃止
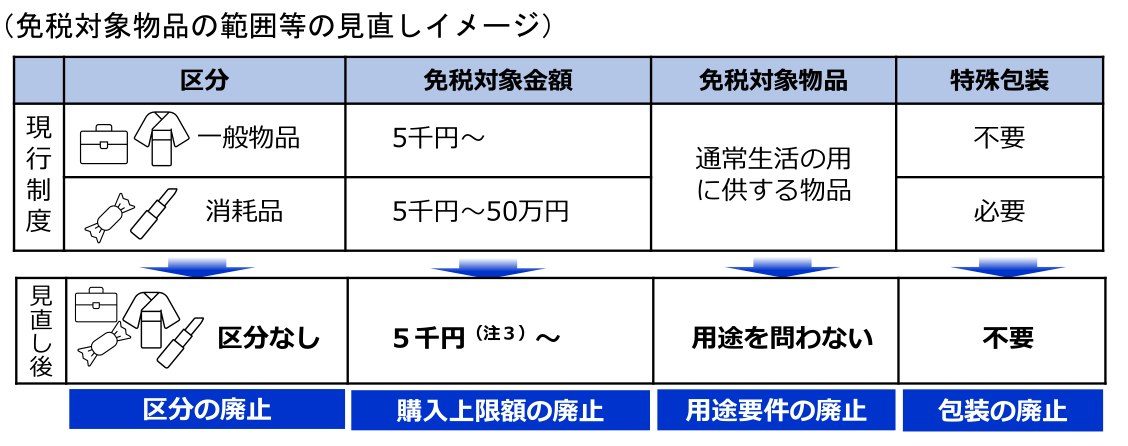
条件が緩くなる面もあります。消耗品の50万円の上限と特殊包装(袋や箱に封をする手順)がなくなり、化粧品や食品も一般物品と同じ扱いで合算して5千円以上かどうかを判定します。ただし、この5千円の判定は税抜価格で行います。
一方で、旅行者が買った商品を出国時に全部自分で持ち出せることが前提になります。大量に買い込んで預け荷物にする使い方は、新制度では成り立ちません。
2. 買い方と出国までの流れ
国税庁の資料にある8ステップを、旅行者の動きに置き換えると次のとおりです。
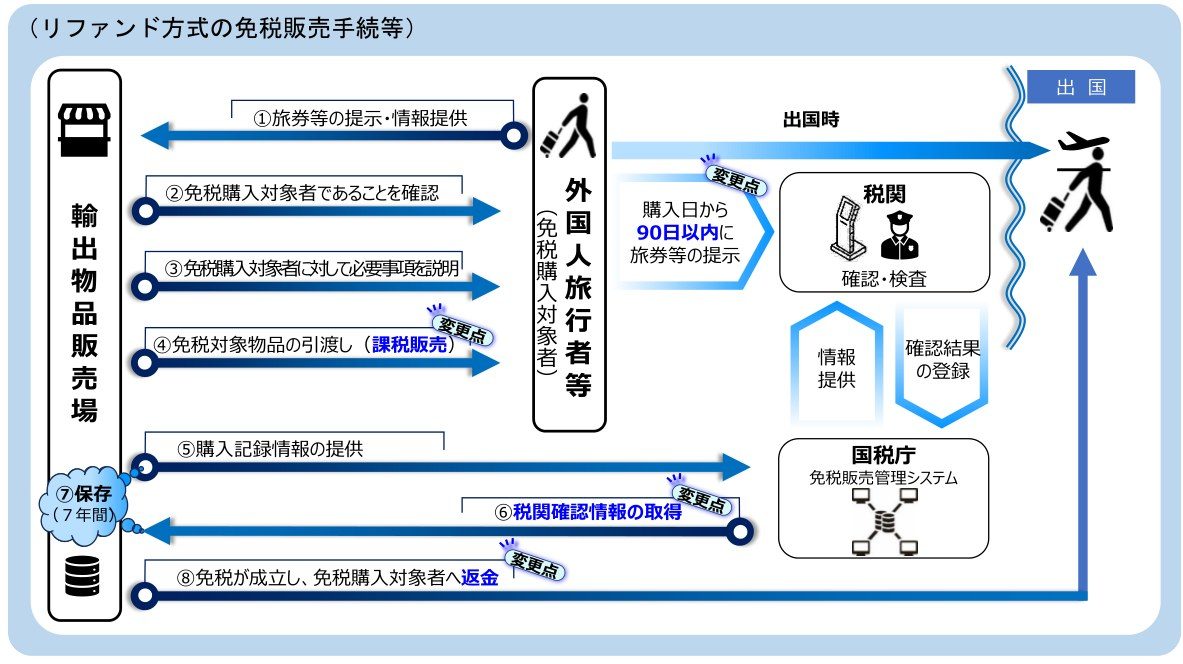
購入時:パスポートを見せる
免税店で旅券(上陸許可の証印があるもの)を提示します。Visit Japan Webの二次元コードでの提示も認められています。
店は免税の対象者かどうかを確認し、税関確認の期限や預け荷物の注意を説明します。
購入時:税込で支払う
商品を受け取り、税込価格を支払います。購入記録情報(旅券情報と購入内容)は、店から国税庁の免税販売管理システムに送られます。
出国時:税関で確認を受ける
購入日の翌日から90日以内に出国し、その際に旅券を提示して、商品を所持していることを確認してもらいます。
出国後:返金を受け取る
税関の確認結果が店に伝わり、店が消費税相当額を返金します。返金の手段は店ごとに決まります。
店側は購入記録情報と税関確認情報を保存する義務があり、これがそろって初めて免税が成立します。旅行者が気にするのは、期限と持ち出し方の2点です。
3. 出国時の税関確認のやり方
空港や港で、搭乗手続の前に「免税手続用の端末」にパスポートを読み込ませます。国税庁Q&Aでは次の流れが示されています。
ステップ1
出国する空海港に置かれた免税手続用の端末に旅券を読み込ませます。
ステップ2
画面に検査の要否が表示されます。検査不要(グリーン判定)ならこれで確認は終了です。検査が必要(レッド判定)なら、税関の検査場所で商品の持ち出し確認を受けます。
時間の使い方
搭乗手続までに確認(検査が必要な場合は検査を含む)を終える必要があります。時間に余裕を持って空港に着いておきましょう。
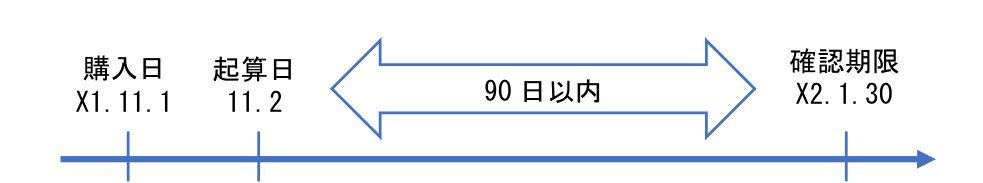
「90日以内」は購入日の翌日から数えて90日目までです。国税庁の例では、11月1日に購入した場合の確認期限は翌年1月30日になります。例えば11月1日に買った商品は、1月31日の出国には間に合いません。
空港のオンライン手続や自動チェックイン機での手続は関係省庁で検討中とされており、詳細は未確定です。実際にどの端末が使えるかは、出発する空港の案内を確認してください。
4. 返金されなくなる落とし穴
預け荷物に入れた
税関の確認は、手荷物を機内預けにしたあとでは受けられません。商品を預け荷物に入れる前に、端末での確認を済ませます。
レシート1枚の中の1品でも手元にない
確認は購入記録情報(レシート等の1回の販売)単位で行われます。同じレシートの商品が1つでも手元になければ、そのレシートの商品すべてが免税になりません。
出国前に食べてしまった
飲食した場合は税関の確認を受けられず、その分は免税になりません。出国前に消費する物は、免税店ではなく通常の買い物にするのが無難です。
郵送(別送)した
出国前に商品をEMSなどで自宅へ送る別送は、2025年4月1日以降の購入分から認められていません。リファンド方式でも、別送した商品は返金を受けられません。
90日を過ぎた
購入日の翌日から90日を過ぎると確認は受けられず、返金もありません。長期滞在の人は、買い物のタイミングに注意が必要です。
なお、免税店のその場で運送契約を結んで海外へ直送する方法は、リファンド方式移行後も使えます。この場合は輸出免税として税抜価格で売ることが可能で、出国時の税関確認は不要です。
税関の確認を受けたのに商品を輸出しなかった場合は、免除された消費税相当額が徴収され、罰則の対象にもなります。
5. 対象者と日本人の扱い
免税購入ができるのは、外国為替及び外国貿易法に定める非居住者です。外国籍の人は「短期滞在」などの在留資格で在留している人が中心で、日本国籍の人は国外に2年以上住所や居所がある非居住者に限られます。
日本国籍の場合の提示書類
旅券に加えて「在留証明」「戸籍の附票の写し」「マイナンバーカード」のいずれかの提示が必要です。購入記録情報にもこれらの情報が使われます。
「旅行で海外に出るだけ」の日本在住者は対象になりません。海外在住の日本人が帰国して買う場合は、2年以上の居住を証明できる書類を用意しておくと安心です。
6. 返金はいつ、どう受け取る?
返金の方法や時期は法令で決められておらず、販売店や委託事業者ごとに異なります。国税庁Q&Aでは、銀行振込、クレジットカードへの送金、アプリ送金、出国港内での現金返金などの方法が考えられるとされています。
買う前に確認したいこと
どの方法で返金されるか(カード、口座、アプリ、現金)
返金までの目安日数と、手数料が差し引かれるか
返金先の口座番号などの入力ミスがあると返金できないため、入力内容の控えを保管
税関の確認前に、店が先に返金(事前返金)する方式も認められています。ただし事前返金のあとに税関確認が取れなかった場合、店は免税を受けられないため、返金済みの扱いは店のルールに従うことになります。
7. 向かない人・注意点
新制度が不利になりやすい人
支払い時に税抜価格を払えなくなるため、資金に余裕がない旅行者は一時的に税込で立て替える負担が増えます。返金が出国後になる場合は、その分だけ現金化が遅れます。
買い込んだ商品を預け荷物にしたい人、帰国前に飲食する物をまとめて買う人、出国時に空港で時間の余裕がない人にも向きません。
また、制度の詳細は国税庁・観光庁の資料や各販売店の案内で更新される可能性があります。実際に買う前に、店頭の掲示と最新の公式情報で確認してください。
11月1日からは暮らしの関連ルールもいくつか変わります。飲料の値上げ(サントリー・アサヒ・伊藤園)、PayPay銀行の金利、PontaポイントのJALマイル交換もあわせて確認しておくと、月初の見直しがまとめて済みます。
8. よくある質問
Q. 免税店で税込で買うなら、今までより損ですか?
返金される金額は消費税相当額で、制度上の免税額は変わりません。変わるのは支払いのタイミングです。ただし返金の手数料や方法は店ごとに異なるため、受け取る額は店の案内を確認してください。
Q. 10月31日までに買った商品はどうなりますか?
旧制度の対象です。11月1日以降に購入した分だけがリファンド方式で処理されます。
Q. 5千円未満の買い物は免税になりますか?
同じ店での購入の合計が税抜5千円以上でなければ免税になりません。一般物品と消耗品を区別せずに合算して判定します。
Q. 空港で端末の手続をし忘れたら?
出国後に確認を取り直すことはできません。税関の確認を受けなければ免税は成立せず、返金もありません。搭乗手続の前に端末へ向かってください。
Q. 商品を送りたいときは?
出国前の別送は認められていません。免税店の窓口でその場で運送契約を結ぶ直送制度なら、輸出免税として税抜で買えます。対応するかどうかは店ごとに異なります。
9. まとめ
1. 11月1日以降の購入分から、免税店では税込で支払い、出国時の税関確認後に消費税相当額が返金されます。
2. 確認は購入日の翌日から90日以内の出国時、手荷物を預ける前に端末で行います。
3. 預け荷物・飲食・別送・レシート単位の持ち出し漏れは返金されなくなります。
4. 日本国籍の人は、国外2年以上居住の非居住者で、旅券と証明書類が必要です。
参考・出典
国税庁「輸出物品販売場制度の見直し(令和7年度税制改正)に関するQ&A」の図表を引用しています。
公開日:2026年10月25日 最終更新日:2026年10月25日
※制度の細部や返金方法は変更されることがあります。最新情報は国税庁・観光庁の公式ページや、利用する免税店の案内で確認してください。
コメントを残す