(2026年9月17日 公開 / 最終更新: 2026年10月18日)
【2026年10月18日追記】10月20日に衆院本会議で審議入り、与党は11月上旬の衆院通過を目指す
共同通信によると、飲食料品の消費税減税関連法案は10月20日の衆院本会議で趣旨説明と質疑が行われ、審議入りする予定です(高市首相が出席する見込み)。自民党と中道の国対委員長が合意しました。与党は11月上旬の衆院通過を目指していますが、成立はまだ先で、税率・開始時期は成立が前提の方針値です。あわせて政府は10月17日、就業者負担軽減支援金の案(約2千万人・1人平均年3万円程度・個人年収300万円台が上限の可能性)を与野党に提示しました。詳しくは就業者負担軽減支援金の記事をご覧ください。
【2026年10月9日追記】関連法案を閣議決定、今国会での成立を目指す
政府は10月9日、飲食料品の消費税率を2027年4月から2年間、8%から1%に引き下げる関連法案を閣議決定した(NHK、共同通信)。会期が12月12日までの今国会での成立を目指すが、成立前の段階で内容が変わる可能性は残る。高市首相は参院本会議で、国民1人あたりの負担軽減額を年間約3.6万円と説明した。本文「10月9日の閣議決定で決まったこと」で整理し、家計の試算は計算方法を見直した。
【2026年9月19日追記】就業者負担軽減支援金の受け取り方(案)を追加
支給は毎年1回・基準日は毎年1月1日・住所地の市町村へ請求(公金受取口座登録者は職権認定)という手続きの枠組みが税制改正大綱案で示された。詳細は本文「就業者負担軽減支援金はどうやって受け取る?」を参照。
【2026年9月20日追記】就業者負担軽減支援金の対象「4要件」を詳しく追加
給付を受けるための4つの条件と、給付額が決まる仕組み(定額支給・就業促進特例加算・こども加算など)の詳細を本文に追加した。
【2026年9月25日追記】事業者向け「レジ改修補助金」最大350万円の詳細を追加
政府は消費税1%への引き下げに向け、中小・小規模事業者(一部中堅企業も対象)のレジシステム改修費用としてソフトウエア分最大350万円・ハードウエア分最大20万円を補助する方針を固めた(2026年9月24日報道)。対象期間・申請受付時期の詳細は本文「食料品を扱う事業者はレジ改修補助を受けられる?」を参照。
【2026年10月2日追記】法案の概要が判明、自民が了承(5日召集の臨時国会へ)
減税は2027年4月から2年間に限る「臨時的」な措置と明記され、自治体の減収分は国が交付金で全額補填する。自民党は10月2日に財務金融部会と内閣第2部会の合同会議で関連法案を了承し、日本維新の会との協議を経て、政府は10月9日に閣議決定した。総額表示の扱いや定期便・通販が1%にならないケースは、本文「法案の概要と、総額表示・定期便の扱い」を参照。
政府は2026年9月15日に2027年度税制改正大綱を閣議決定し、10月9日には飲食料品の消費税率を引き下げる関連法案も閣議決定した。結論から言うと、開始は2027年4月1日から2029年3月31日までの2年間限定で、税率は現行8%から1%に下がる。対象は軽減税率が適用されているスーパーやコンビニの食料品・テイクアウト・宅配で、酒類や外食(イートイン)、新聞は対象外のまま10%・8%が維持される。1%相当分は「就業者負担軽減支援金」として中低所得の現役世代に現金給付される仕組みも同時に導入される。
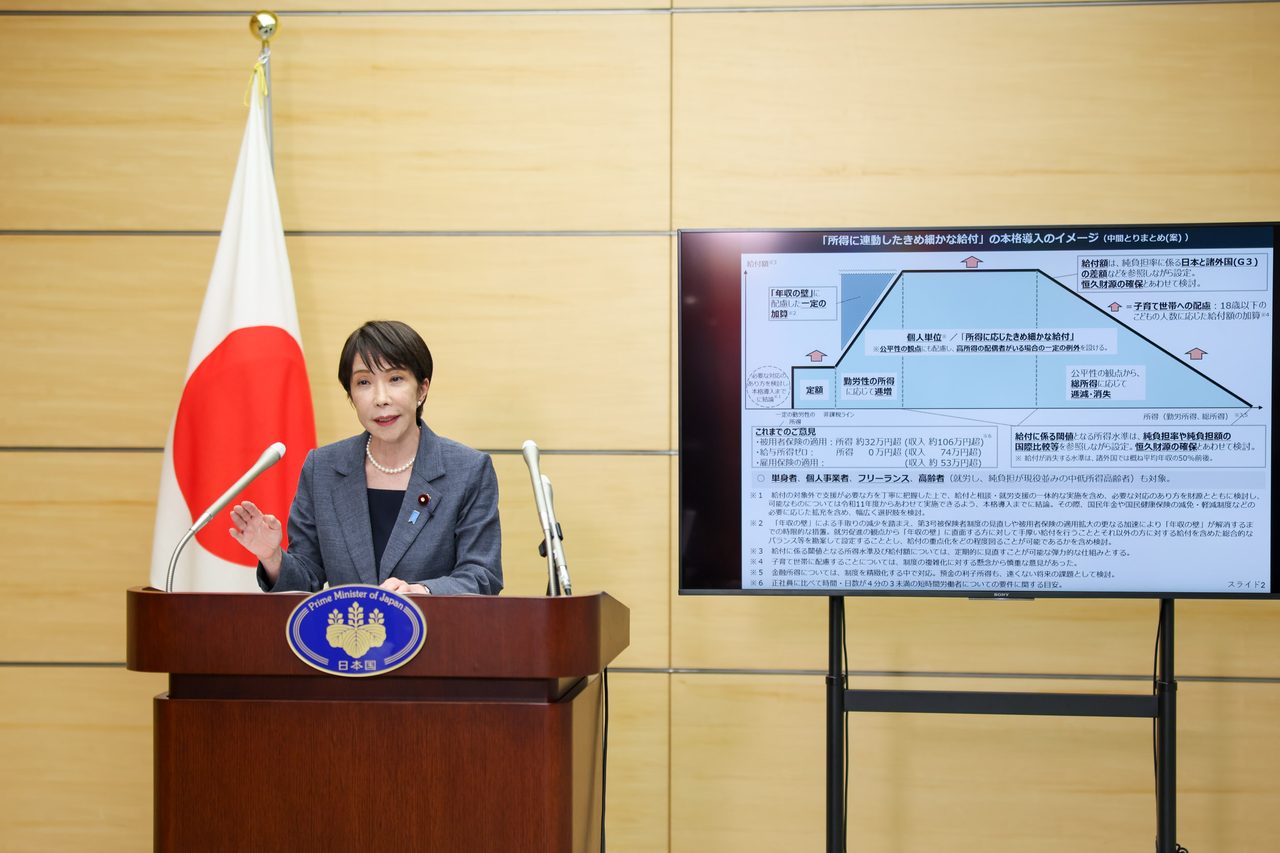
画像出典: 首相官邸ホームページ
10月9日の閣議決定で決まったことと、成立はいつ?
NHKによると、政府は2026年10月9日、飲食料品の消費税減税関連法案を閣議決定した。与党は野党の協力も得て、今の国会で成立させたい考えだ。9月15日の大綱は方針の決定、今回の法案は国会に提出する条文の決定にあたり、国会で可決されて初めて法律として確定する。現時点はその途中段階である。
税率と期間
飲食料品の消費税率を2027年4月から2年間、8%から1%に引き下げる。1989年の消費税導入以来、税率の引き下げは初めて(共同通信)。
成立の見通し
会期は12月12日まで(日本経済新聞)。与党は今国会での成立を目指すが、成立日は決まっていない。成立しても施行は2027年4月の予定。
財源
2年間で約10兆円。赤字国債に頼らず歳出・歳入の見直しで確保するとしているが、具体策は今後の予算編成で示すとされる。野党は財源と給付対象の曖昧さを批判している(共同通信)。
現金給付の時期
日本経済新聞によると、所得連動型の給付は2027・2028年度が先行導入期間、2029年度は年2回(4月に半年分、秋に残り)、2030年度以降は年1回(秋)。金額や所得の線引きは政令で定めるとされ、法案段階でも確定していない。
読者が今すぐやることは特にない。ただし、減税開始前後の2027年4月は店頭の値札が8%のままの店が出る可能性があり(下の総額表示の項を参照)、レシートの税率欄で確認する習慣をつけておくとよい。
首相の「1人あたり約3.6万円」は自分の家計に当てはまる?
高市首相は参院本会議で、国民1人あたりの負担軽減額を年間約3.6万円と説明した(NHK、スプートニク日本など)。一方、食費だけで計算した下の試算は、単身で約2.7万〜3.1万円、2人世帯で約3.9万〜4.7万円で、1人あたりに直すと約3.6万円より小さい世帯が多い。算定の前提は報じられた範囲では確認できず、首相の数字を自分の家計の目安にするのは危険だ。
自分の家計で確かめるなら、月の食料品支出(外食と酒を除く税込額)×12×約6.5%で概算できる。たとえば食料品が月5万円なら年60万円×約6.5%で約3.9万円。ただし店が値下げに応じない、原材料高で相殺される場合は、この金額に届かない。外食・酒類・新聞を除いた食料品支出が少ない世帯ほど恩恵は小さい。
中小零細農家への5.4%給付とは?(報道ベース・調整中)
デイリースポーツは10月8日、複数の関係者の話として、政府が中小零細の農家に対し、税抜売上高の5.4%分を給付する方向で調整していると独自報道した。対象は全国約80万の農林漁業者で、費用は2千億円前後、2027年度当初予算に計上する予定という。売上高が年1千万円以下で消費税の納税が免除されている小規模農家も含まれ、定額ではなく規模に応じて減収額を補う仕組みとされる。
これは政府の正式発表ではなく調整中の内容で、割合や対象は変わる可能性がある。消費者の家計に直接入る給付ではないため、一般の読者が申請する手続きもない。農家・漁業者や、農産物を扱う事業者が関係する話として押さえておけばよい。
法案の概要と、総額表示・定期便の扱い
共同通信の報道(2026年10月1日、中日新聞Webなどが配信)によると、10月5日召集の臨時国会に提出する関連法案の概要が分かった。減税は物価高への「臨時的」な対策と位置づけ、2027年4月から2年間に限定する。所得連動型の「就業者負担軽減支援金」は原則として年1回支給し、2027年度に先行導入、減税終了後の2029年度以降は規模を拡大する。対象となる所得水準や支給額は「政令で定める」とされ、法案の段階でも金額は示されていない。
10月2日には自民党が財務金融部会と内閣第2部会の合同会議で関連法案を了承した(中日新聞Web、同日報道)。日本維新の会との協議を経て、政府が近く閣議決定する見通しで、国会への提出日は報道時点では確定していない。成立前の段階のため、以下は大綱・報道ベースの内容。
財源と地方への影響は?
財源
2年間で約10兆円。「特例公債(赤字国債)に頼らず、歳出・歳入全般の見直しにより確保する」と明記された一方、具体策は先送りされている(共同通信)。
自治体の減収
地方消費税の減収額は、令和9・10年度とも全額を地方特例交付金で補填する(2026年9月15日閣議決定の大綱)。
総額表示はどうなる?
報道では「総額表示義務」と書かれているが、大綱を読むと新たな義務の創設ではなく、現行どおり税込価格の表示が求められ、税抜価格のみの表示や「+税」とだけ書く表示は引き続き認められないという整理だ。税率の切り替え時に値札の貼り替えが間に合わない店のため、対応が難しい事情がある場合に限り、客が本来の税込価格と誤認しない措置を取ったうえで、次の期間は暫定の価格を表示できる。
2027年4月1日〜5月31日 / 2029年2月1日〜3月31日
軽減税率(8%)に基づく税込価格を表示してよい
2027年2月1日〜3月31日 / 2029年4月1日〜5月31日
特例税率(1%)に基づく税込価格を表示してよい
つまり、減税開始直後の2027年4月に、一部の店では棚の値札が8%のままというケースが起こりうる。レジでの会計額が正しい税率になっているかは、レシートの税率欄で確認できる(大綱では適格請求書の「適用税率」欄に特例税率を記載するとされている)。
定期便・通販は1%にならないことがある
大綱は、税率の変更に契約を合わせにくいことを理由に、次の2つを1%の特例の対象から外し、2027年4月以降に届いても8%のままとする。ただし、特例税率を前提に結んだ契約・提示した販売条件は除かれる。
定期供給契約
2027年1月1日より前に結んだ契約で、同年4月1日より前に代金を受け取っている分(その代金を受け取っている部分に限る)。
通信販売
2027年1月1日より前に販売条件を提示し、同年4月1日より前に申込みを受けた分。
食品の定期宅配や通販の定期便・予約販売を利用している世帯は、契約時期によって税率が分かれる可能性がある。実際に何が8%のまま残るかは事業者ごとに異なるため、案内の通知を確認しておきたい。
事業者向けの特例(簡易課税・中間申告など)
大綱の「所要の措置」には、簡易課税制度を使う事業者の仕入控除税額の特例、課税事業者選択届出書の提出に関する特例、中間申告税額の特例なども盛り込まれた。免税事業者や簡易課税の事業者が本則課税に移行して還付を受けられるようにする趣旨で、食品小売・外食の個人事業主にとっては、税理士への相談費用への支援(大綱の農林漁業者・食品事業者向け対応)とあわせて確認すべき項目になる。前述のレジ改修補助とは別の制度。
この記事の読み方の注意と、向かない人
法案は10月9日に閣議決定されたが、国会での成立前で、審議によって内容が変わる可能性がある。野党各党の国会対策委員長らは10月2日、充実した審議を与党に求める方針で一致したと報じられている。共同通信によれば、超党派の会議では財源と給付対象の曖昧さに野党から批判が出ており、会期内に確実に成立すると決まったわけではない。また、「食費が1割下がる」わけではなく、外食・酒類は据え置き、店頭価格は仕入れコストの上昇で相殺される可能性がある。外食や酒類の比率が高い世帯は、恩恵が試算より小さくなる点には注意したい。
Xでの反応(法案了承)
「5日召集の臨時国会に提出される予定の消費税減税関連法案をめぐり、与野党の国対委員長らが審議の充実を求める方針で一致した」と報じるニュースが共有されていた。
— 2026-10-02のXより
報道番組で、前自民党税制調査会長が「赤字財源に頼らず」の意味を問い、社会保障費が増える中での減税に否定的な見解を示したとする投稿があった。
— 2026-10-02のXより
食料品消費税1%はいつから始まる?
2026年9月15日の臨時閣議で、2027年度税制改正大綱が正式決定した。飲食料品にかかる消費税率を2027年4月1日から2029年3月31日までの2年間、8%から1%へ引き下げる特例措置が柱の一つとなっている。1989年の消費税導入以来、税率が引き下げられるのは今回が初めて。関連法案は10月9日に閣議決定され、10月5日に召集された臨時国会で審議される。正式な制度化は国会での成立を経て確定する。
実施期間
2027年4月1日〜2029年3月31日(2年間の時限措置)
税率
8%→1%(国税0.78%+地方消費税0.22%の内訳)
閣議決定日
2026年9月15日(2027年度税制改正大綱)
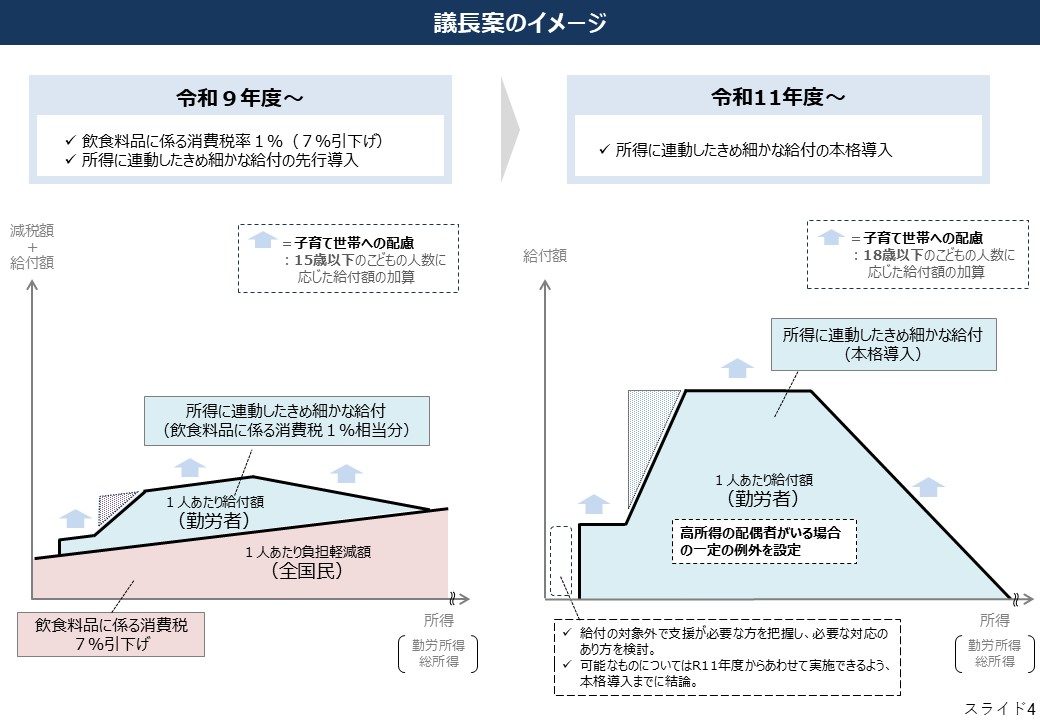
2029年4月以降は税率が8%に戻る一方、低・中所得の現役世代を対象にした恒久的な「給付付き税額控除」へ段階的に移行する計画になっている。今回の1%引き下げは、その本格導入までの「つなぎ」の措置と位置付けられている。
対象になる品目・ならない品目は?
今回の1%特例が適用されるのは、現在の軽減税率(8%)が適用されている飲食料品全般。スーパーやコンビニで購入する食品はもちろん、テイクアウト・宅配・出前も対象に含まれる。一方で、同じ「食」に関わる支出でも対象外になるものがあるため注意が必要だ。
1%になるもの
- スーパー・コンビニで購入する食料品(軽減税率対象)
- テイクアウト・宅配・出前
- ミネラルウォーター・ノンアルコールビール
対象外(据え置き)になるもの
- 外食・店内飲食(イートインコーナー含む)は10%のまま
- ビール・日本酒などの酒類は10%のまま
- 週2回以上発行の新聞(定期購読)は8%のまま据え置き
画像出典: 首相官邸公表資料(2026年7月30日)


世帯ではいくら安くなる?試算
総務省家計調査の全国平均支出をもとに、2026年10月9日の追記で計算方法を見直した。食費は消費税込みの支出なので、税率が8%から1%に下がると支払額は108→101、つまり約6.5%(7/108)安くなる計算になる(従来は税込支出に7%を掛けていたため、約1割多く出ていた)。この前提で、税率が8%から1%に下がることで、世帯人数に応じて以下のような年間の負担減が見込まれる。実際の節約額は各世帯の食費・購入品目によって変動する点には注意したい。
単身世帯(月間食費3.5〜4万円)
年間 約2.7万円〜3.1万円の負担減
2人世帯(月間食費5〜6万円)
年間 約3.9万円〜4.7万円の負担減
3人世帯(月間食費6.5〜7.5万円)
年間 約5.1万円〜5.8万円の負担減
4人世帯(月間食費8〜10万円)
年間 約6.2万円〜7.8万円の負担減
これは食費支出のみを対象にした概算で、外食や酒類の支出は計算に含まれていない。子育て世帯の場合、後述する就業者負担軽減支援金の子育て加算が上乗せされる案も示されており、実際の負担減はこの試算より大きくなる世帯もある。
就業者負担軽減支援金の仕組みは?
今回の制度のもう一つの柱が「就業者負担軽減支援金」だ。飲食料品の消費税1%相当分(全国ベースで年間約6,000億円規模)を財源に、中低所得の現役の就業者へ現金を給付する仕組みで、2027年4月からの導入が予定されている。判定は世帯単位ではなく個人単位で行われ、所得水準や扶養する子どもの人数に応じて給付額が変わる設計になっている見込みだ。
ただし、支援金の具体的な支給額・所得のライン・支給回数は、2026年9月15日時点の大綱本文には金額の記載がなく、いずれも未確定のままとなっている。詳細は今後提出される法案や制度設計の中で固まっていく見通しで、決まり次第この記事でも更新する。
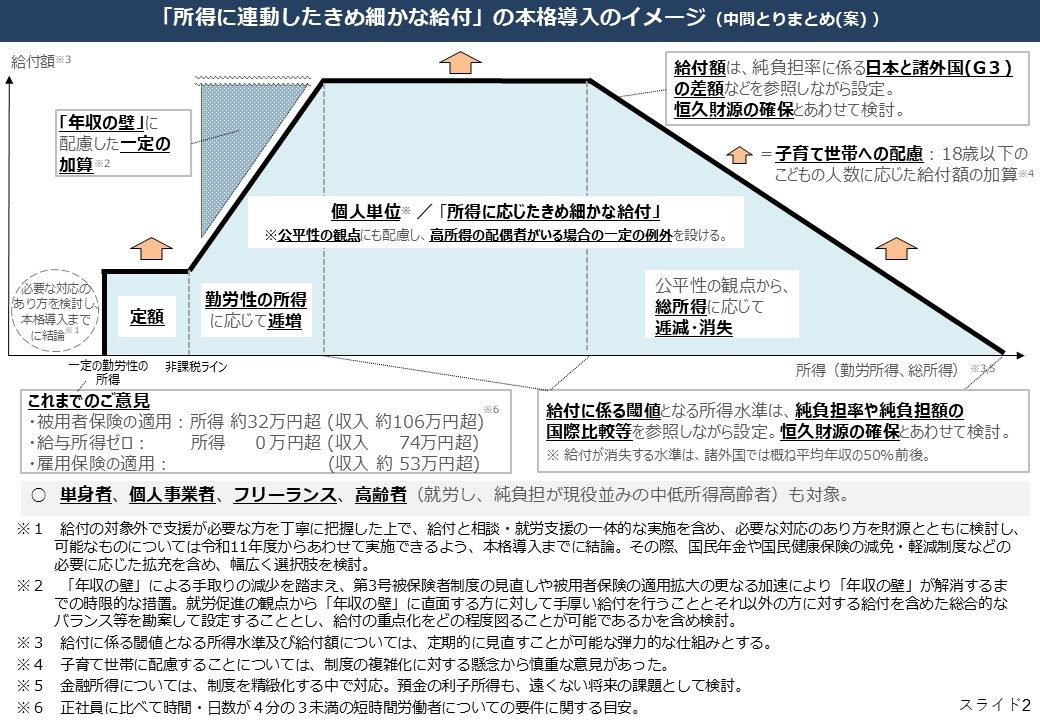
画像出典: 首相官邸公表資料(2026年7月30日)
政府が示すロードマップでは、2027年4月の1%引き下げ・支援金の先行導入を経て、2029年4月に「所得に連動したきめ細かな給付」を本格導入し、最終的には恒久的な「給付付き税額控除」につなげる3段階の構成になっている。
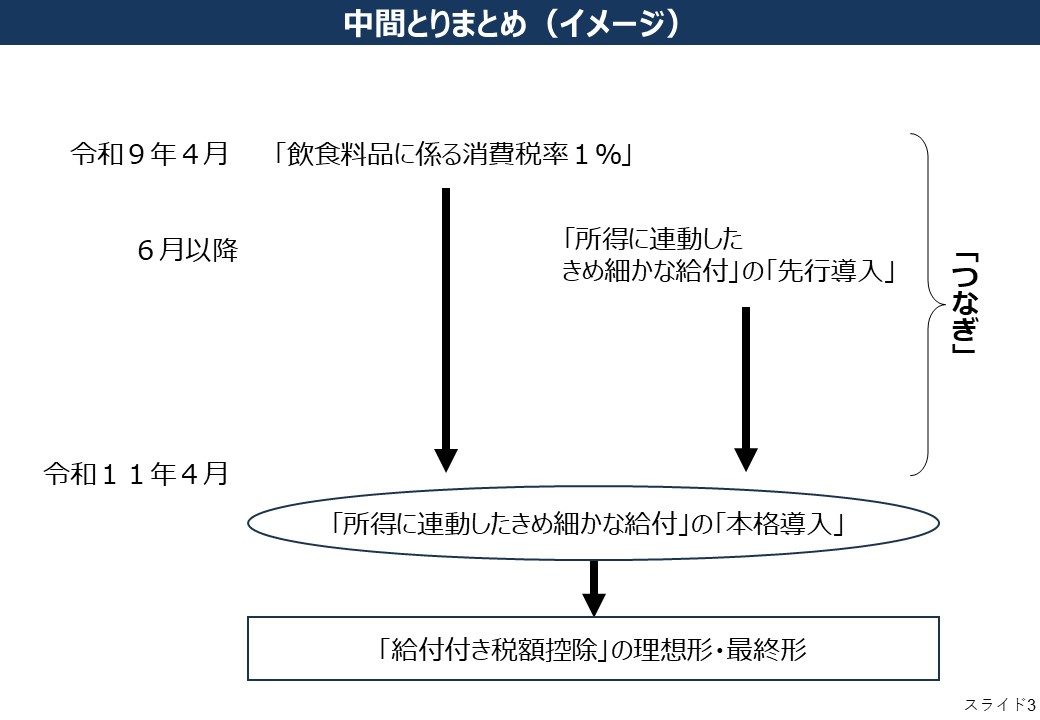
画像出典: 首相官邸公表資料(2026年7月30日)
就業者負担軽減支援金はどうやって受け取る?
2026年9月11日に示された税制改正大綱案の段階で、就業者負担軽減支援金を実際に受け取るための手続きの枠組みが明らかになっている。恒久制度として毎年度継続して受け取れる設計だが、支給は年1回まとめて行われる点は押さえておきたい。
基準日と請求先は?
受け取りの基準日は毎年1月1日で、その時点の住所地の市町村長に請求して認定を受ける仕組みが案として示されている。年の途中で転居した場合は、1月1日時点でどこに住んでいたかが基準になる見込みだ。
公金受取口座があれば申請不要に?
マイナンバーに公金受取口座を登録済みの人は、市町村長が請求なしで職権により認定・支給できる案が示されており、運用ではこちらを原則とする方向で検討されている。逆に公金受取口座を登録していない場合は、毎年自分で市町村へ請求する手間が発生する可能性がある。
いつから始まる?
先行導入は令和9年度(2027年度)、恒久的な「所得連動型」への本格導入は令和11年度(2029年度)が予定されている。ただしこれらはいずれも2026年9月11日時点の大綱案の内容で、支給額や所得基準を含め正式にはまだ確定していない。今後の法案審議で内容が変わる可能性がある点には留意したい。
対象になる4要件を詳しく
就業者負担軽減支援金を受け取るには、税制改正大綱案で示された4つの要件を満たす必要がある。令和9・10年度(2027・2028年度)の先行導入期間は①〜③の3要件のみで判定され、④の配偶者所得要件は令和11年度(2029年度)の本格導入から追加される見込みだ。
①一定以上の勤労所得があること
給与収入など一定水準以上の勤労所得があることが条件になる。具体的な所得の下限額はまだ確定していないが、給与収入換算で53万円超〜106万円超の範囲で複数の案が検討されていると報じられている。
②合計所得金額が上限以下であること
前年の合計所得金額が、国が定める所得上限額以下であることが条件。扶養する子どもの数に応じて上限額が引き上げられる設計が案として示されており、子育て世帯ほど高い所得水準まで対象に含まれる見込みだ。
③税・社会保険料の「純負担」が基準を超えること
住民税や社会保険料などの負担額から、公的年金など受け取っている給付を差し引いた「純負担」が、基準となる額を超えていることが条件。この要件があるため、現役並みに働いて税・社会保険料を負担している高齢者も対象になり得る。
④配偶者の所得が上限以下であること(令和11年度から)
基準日時点で配偶者がいる場合、その配偶者の合計所得金額が配偶者所得上限額以下であることが条件に加わる。ただしこの要件が適用されるのは本格導入後の令和11年度(2029年度)からで、先行導入期間の令和9・10年度は対象外(判定に使われない)。
給付額はどう決まる?
4要件を満たしても、全員が同じ金額をもらえるわけではない。所得水準や家族構成に応じて、給付額は主に次のような要素の組み合わせで調整される設計が示されている。
- 低所得層への定額支給
- 所得に応じた逓増・逓減(所得が上がるほど段階的に増減)
- 就業促進特例加算(いわゆる「年収の壁」を意識して働き方を抑えている人向けの時限的な上乗せ)
- 扶養する子どもの人数に応じたこども加算
支給額は1,000円単位で計算され、端数は切り上げられる案が示されている。就業促進特例加算は、被用者保険が適用される働き方に変えても手取りが目減りしない水準まで回復するよう、時限的に上乗せする位置づけとされる。ただし具体的な金額・所得ラインはいずれも大綱案の段階で、今後の法案審議で正式に確定する。
対象外の落とし穴に注意
制度の名前だけを見ると「食費が1割引になる」ように誤解しがちだが、実際には落とし穴がいくつかある。
- 外食・イートインは10%のままなので、レストランや店内飲食の多い世帯は恩恵が小さい
- 酒類は据え置きのため、家飲みでお酒の比率が高い家計では節約効果が薄まる
- 税率が下がっても、原材料費や物流コストの上昇分と相殺され、店頭価格がそのまま1割下がるとは限らない
- 就業者負担軽減支援金は金額・所得ラインとも未確定で、「実質ゼロ化」は制度全体で見た場合の話であり、個々人が必ず1%分を給付で取り戻せると決まったわけではない
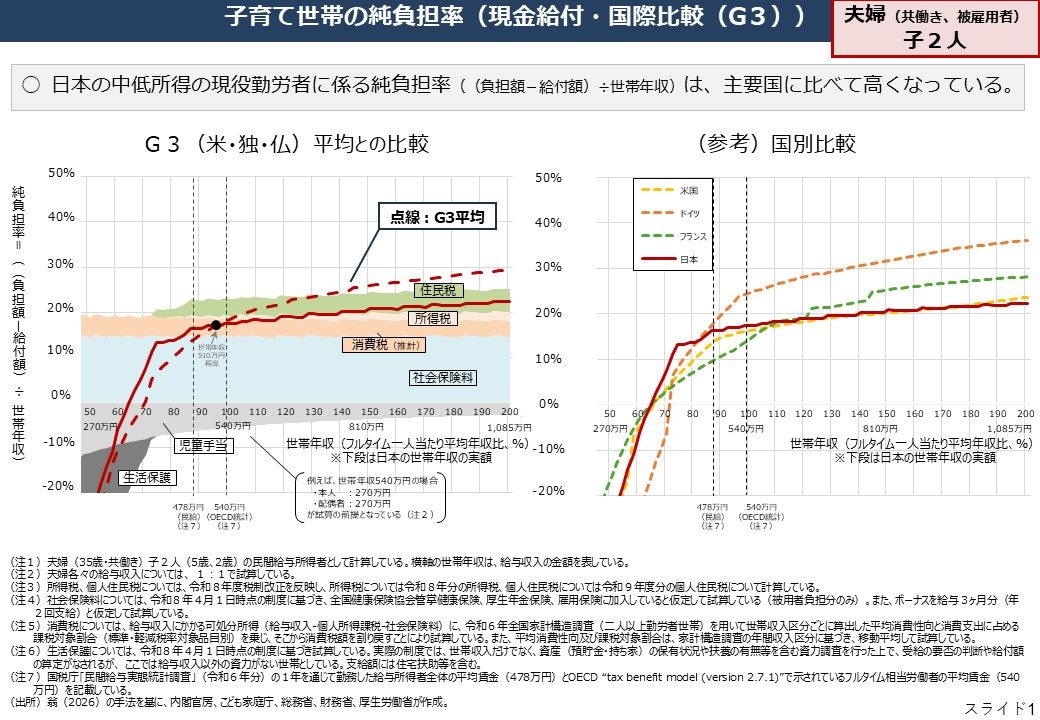
日本国内で子育て世帯を含む中低所得の現役勤労者の純負担率(税・社会保険料の負担から給付を差し引いた割合)は、G3(米・独・仏)平均と比べても高い水準にあることが、政府の検討資料でも課題として示されている。
画像出典: 首相官邸公表資料(2026年7月30日)
食料品を扱う事業者はレジ改修補助を受けられる?
結論から言うと、対象は中小企業・小規模事業者(一部の中堅企業も含む)で、レジのソフトウエア改修費用に最大350万円、タブレット端末などハードウエア購入費用に最大20万円が補助される方針が2026年9月24日に報じられた。大企業は対象外。財源には2026年度予備費が充てられる方針で、近く閣議決定される見通し。
補助対象期間
2026年9月15日(税制改正大綱決定日)〜2027年3月
申請受付開始
2027年1月から。対象期間中に先行して実施したレジの導入・改修も、受付開始後に事後申請できる方向で調整されている
補助上限額
ソフトウエア改修等 最大350万円/ハードウエア(タブレット等) 最大20万円。企業規模に応じて補助率が変わる仕組み
補助の対象には改修作業そのものに加え、レジ操作マニュアルの作成、従業員向けの導入研修、導入後の保守サポート費用も含まれる見通し。2027年4月の減税開始に、軽減税率とは別の「1%」という新しい税率区分をレジシステムに正しく反映させる作業が、多くの中小店舗にとって負担になるとみて手当てする狙いがある。詳細は日本経済新聞の報道でも報じられている。
補助を受けるうえでの注意点
- 補助率は企業規模によって変わり、一律350万円が誰でももらえるわけではない(報道時点で具体的な補助率の数字は未公表)
- 大企業は対象外。中堅企業は「一部」が対象という表現にとどまり、線引きの詳細は今後の制度設計待ち
- コロナ禍以降に軽減税率対応済みのPOSレジを導入済みの店舗では、ソフトウエアのアップデートだけで済み、大掛かりな改修が不要なケースもあるとの指摘がヤフーニュースのコメント欄でも出ている
- 2026年9月24日時点は報道による方針判明の段階で、正式な閣議決定・制度の詳細(補助率・申請様式等)はこれから公表される
飲食料品を扱う小売店・飲食店(テイクアウト・宅配)のオーナーは、2027年1月の申請受付開始に向けて、まずは自店のレジがすでに税率変更に対応できる仕様かどうかをレジメーカーや販売代理店に確認しておくと、補助金が必要かどうかの判断がしやすい。
Xでの反応(レジ改修補助)
「2年限定の減税のためにレジ改修補助金を最大350万円。少なくとも、これは予備費(の使い道として適切)じゃない」と、時限措置の割にコストが大きいとの指摘があった。
— 2026-09-24のXより
「一企業に対してなのか、一店舗に対してなのか、一台に対してか」と、補助の単位(法人単位か店舗単位か)を疑問視する声も見られた。
— 2026-09-25のXより
ヤフーコメント欄の引用として、「『レジ改修に最大350万円補助』という見出しだけを見ると多くの飲食店で高額な改修が必要になるように受け取られるが、コロナ禍以降は対応済みの店も多い」という見方も紹介されていた。
— 2026-09-25のXより
Xでの反応
首相が参院本会議で、減税による国民1人あたりの年間負担軽減額を約3万6000円と説明したことを伝える投稿が出た。
— 2026-10-09のXより
「2年後に本当に8%へ戻せるのか」と、期限が来たあとの扱いを疑問視する声があった。
— 2026-10-09のXより
「消費税導入以来、税率を下げた政府は初めて。法案まで持っていった」と、閣議決定を評価する投稿もあった。
— 2026-10-09のXより
「来年4月から食料品の消費税を1%に引き下げ」と税制改正大綱に明記されたことを速報で伝える投稿が閣議決定当日に広がった。
— 2026-09-14のXより
「給付付き税額控除より食料品の消費税0%の方が分かりやすい」など、給付方式より単純な減税を望む声も見られた。
— 2026-09-14のXより
過去の党内議論を振り返り、「食料品の消費税減税をかまさない方がいい」という意見が出ていたことを引き合いに出す投稿もあり、政策の経緯そのものへの関心もうかがえた。
— 2026-09-14のXより
まとめ
食料品の消費税1%への引き下げは2027年4月1日から2029年3月31日までの2年間限定。対象は軽減税率適用の飲食料品で、外食・酒類・新聞は対象外のまま据え置かれる。世帯の年間節約額は総務省家計調査ベースで単身約2.7万〜3.1万円、4人世帯で約6.2万〜7.8万円程度と試算される。就業者負担軽減支援金の具体額はまだ未確定で、関連法案は10月9日に閣議決定され、会期が12月12日までの臨時国会で成立を目指す段階(成立前)。最新の給付額や所得基準は今後の国会審議で確定するため、公式発表を都度確認したい。
関連して、給付付き税額控除の本格導入時期や、他の物価高対策とあわせて家計への影響を確認しておきたい。
あわせて読みたい
- 所得連動給付2029年4月前倒しへ|税制改正大綱に明記・年2回支給
- 一律2万円給付はどうなった?高市政権の物価高対策と重点給付
- 2026年10月から変わるお金一覧|値上げ・税・料金・給付を総まとめ
- 10月値上げ3033品目はいつから?家計の影響額と防衛3ステップ
参考・出典
- NHK「飲食料品の消費税減税関連法案を閣議決定」(2026年10月9日)
- NHK「高市首相 消費税減税 国民1人あたりの負担軽減額 約3.6万円」(2026年10月9日)
- 共同通信「食品消費税1%法案を閣議決定」(2026年10月9日)
- 日本経済新聞「食品消費税1%へ法案閣議決定 所得連動給付、30年度以降は年1回」(2026年10月9日)
- デイリースポーツ「中小零細農家へ売上高の5.4%給付へ」(2026年10月8日・独自報道)
- 内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」(2026年9月15日閣議決定)
- 中日新聞Web「食品消費税1%は「臨時」 法案概要が判明、2年限定」(2026年10月1日)
- 中日新聞Web「自民2部会、消費税1%法案了承」(2026年10月2日)
- 首相官邸「飲食料品に係る消費税率の引下げ」及び「給付付き税額控除」についての会見
- LIMO「【給付付き税額控除】9月11日の大綱案で名称が示された」
- みんなの税金メディア「就業者負担軽減支援金のもらい方」
- 補助金ポータル「食料品消費税ゼロはいつから?2027年4月から1%に減税」
- 実務ガイド「食料品消費税1%はいつから?2027年4月・2年間の減税内容と世帯別節約シミュレーション」
- 日本経済新聞「レジ改修に最大350万円支援、消費税減税で中小企業対象に 政府方針」
価格・給付額等の情報は変更される場合があります。最新情報は必ず公式サイトでご確認ください。
コメントを残す