(2026年9月17日 公開)
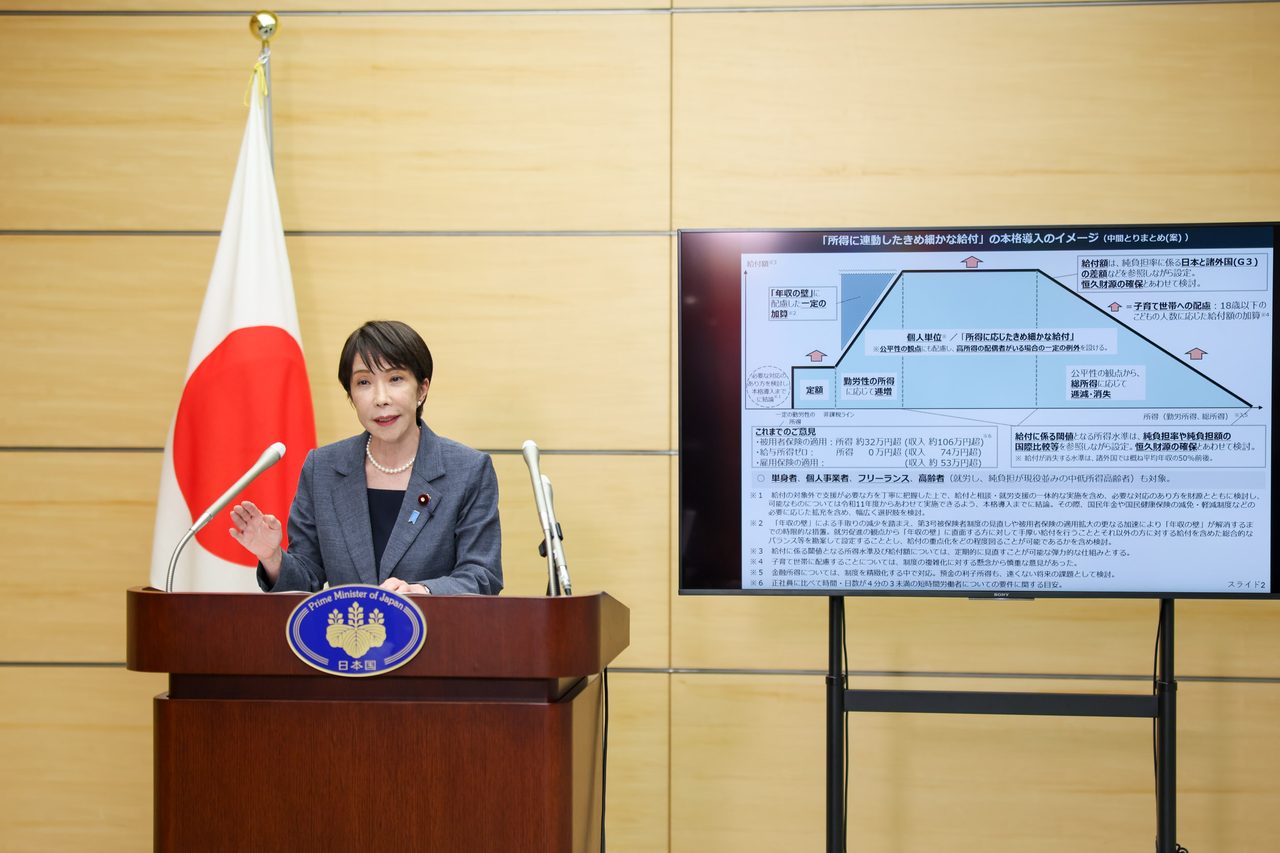
政府は2026年9月15日、飲食料品の消費税率を引き下げる特例を盛り込んだ2027年度税制改正大綱を閣議決定した。結論から言うと、開始は2027年4月1日から2029年3月31日までの2年間限定で、税率は現行8%から1%に下がる。対象は軽減税率が適用されているスーパーやコンビニの食料品・テイクアウト・宅配で、酒類や外食(イートイン)、新聞は対象外のまま10%・8%が維持される。1%相当分は「就業者負担軽減支援金」として中低所得の現役世代に現金給付される仕組みも同時に導入される。
画像出典: 首相官邸ホームページ
食料品消費税1%はいつから始まる?
2026年9月15日の臨時閣議で、2027年度税制改正大綱が正式決定した。飲食料品にかかる消費税率を2027年4月1日から2029年3月31日までの2年間、8%から1%へ引き下げる特例措置が柱の一つとなっている。1989年の消費税導入以来、税率が引き下げられるのは今回が初めて。関連法案は10月5日ごろに召集予定の臨時国会に提出される見通しで、正式な制度化はこの国会審議を経て確定する。
実施期間
2027年4月1日〜2029年3月31日(2年間の時限措置)
税率
8%→1%(国税0.78%+地方消費税0.22%の内訳)
閣議決定日
2026年9月15日(2027年度税制改正大綱)
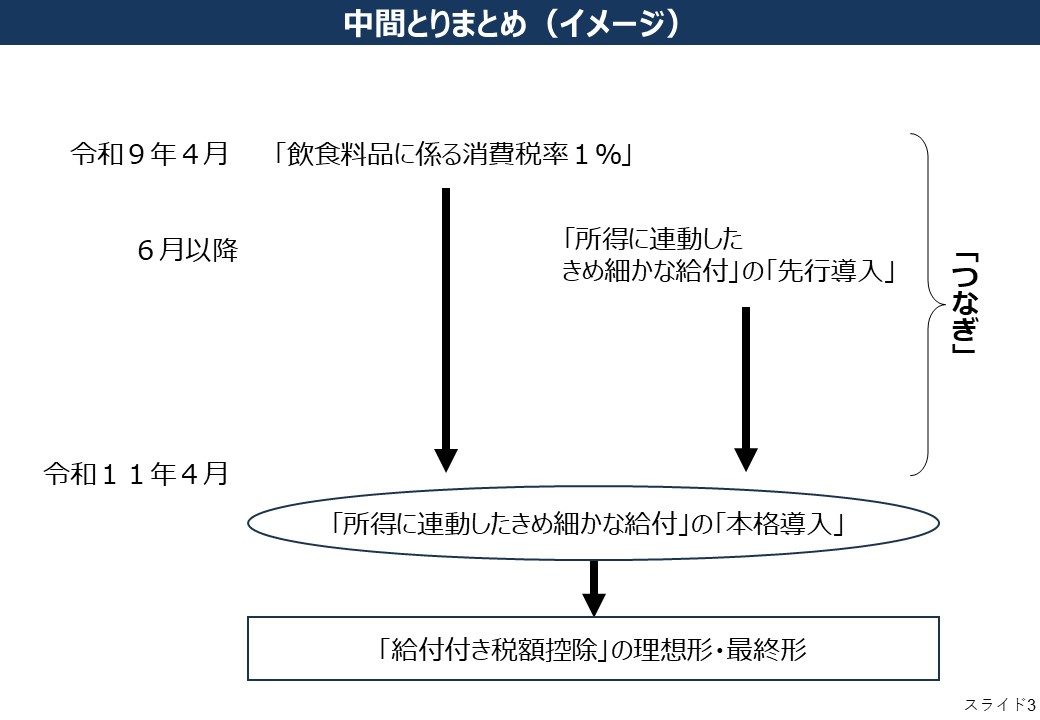
2029年4月以降は税率が8%に戻る一方、低・中所得の現役世代を対象にした恒久的な「給付付き税額控除」へ段階的に移行する計画になっている。今回の1%引き下げは、その本格導入までの「つなぎ」の措置と位置付けられている。
対象になる品目・ならない品目は?
今回の1%特例が適用されるのは、現在の軽減税率(8%)が適用されている飲食料品全般。スーパーやコンビニで購入する食品はもちろん、テイクアウト・宅配・出前も対象に含まれる。一方で、同じ「食」に関わる支出でも対象外になるものがあるため注意が必要だ。
1%になるもの
- スーパー・コンビニで購入する食料品(軽減税率対象)
- テイクアウト・宅配・出前
- ミネラルウォーター・ノンアルコールビール
対象外(据え置き)になるもの
- 外食・店内飲食(イートインコーナー含む)は10%のまま
- ビール・日本酒などの酒類は10%のまま
- 週2回以上発行の新聞(定期購読)は8%のまま据え置き
画像出典: 首相官邸公表資料(2026年7月30日)


世帯ではいくら安くなる?試算
総務省家計調査の全国平均支出をもとにした試算では、税率が8%から1%に下がることで、世帯人数に応じて以下のような年間の負担減が見込まれる。実際の節約額は各世帯の食費・購入品目によって変動する点には注意したい。
単身世帯(月間食費3.5〜4万円)
年間 約2.9万円〜3.4万円の負担減
2人世帯(月間食費5〜6万円)
年間 約4.2万円〜5.0万円の負担減
3人世帯(月間食費6.5〜7.5万円)
年間 約5.5万円〜6.3万円の負担減
4人世帯(月間食費8〜10万円)
年間 約6.7万円〜8.4万円の負担減
これは食費支出のみを対象にした概算で、外食や酒類の支出は計算に含まれていない。子育て世帯の場合、後述する就業者負担軽減支援金の子育て加算が上乗せされる案も示されており、実際の負担減はこの試算より大きくなる世帯もある。
就業者負担軽減支援金の仕組みは?
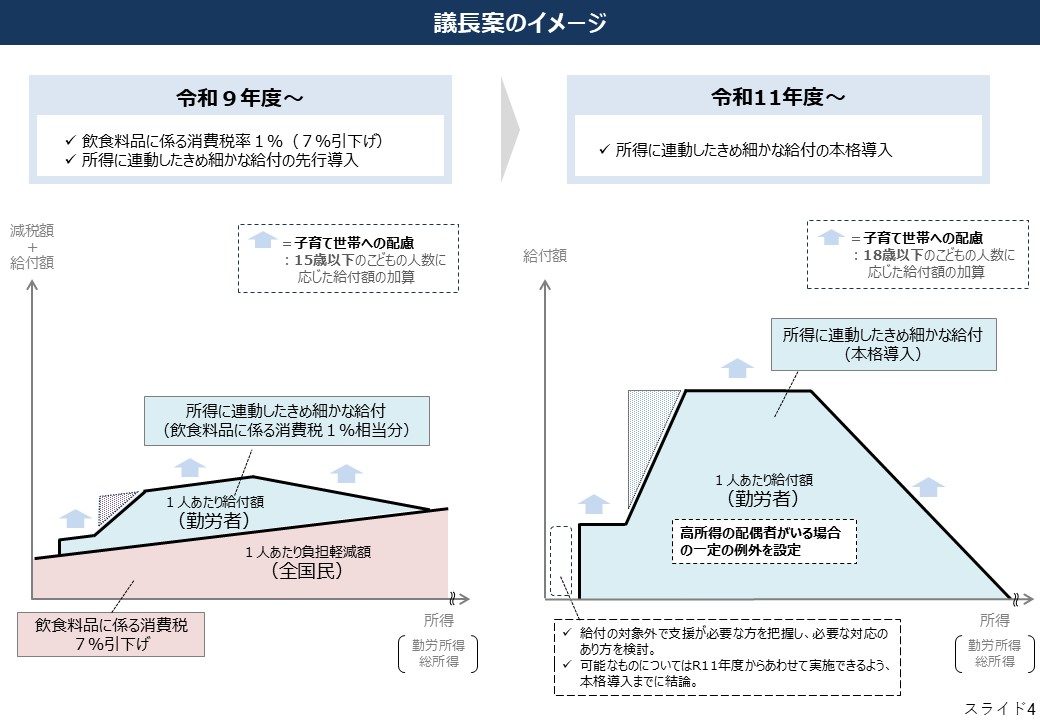
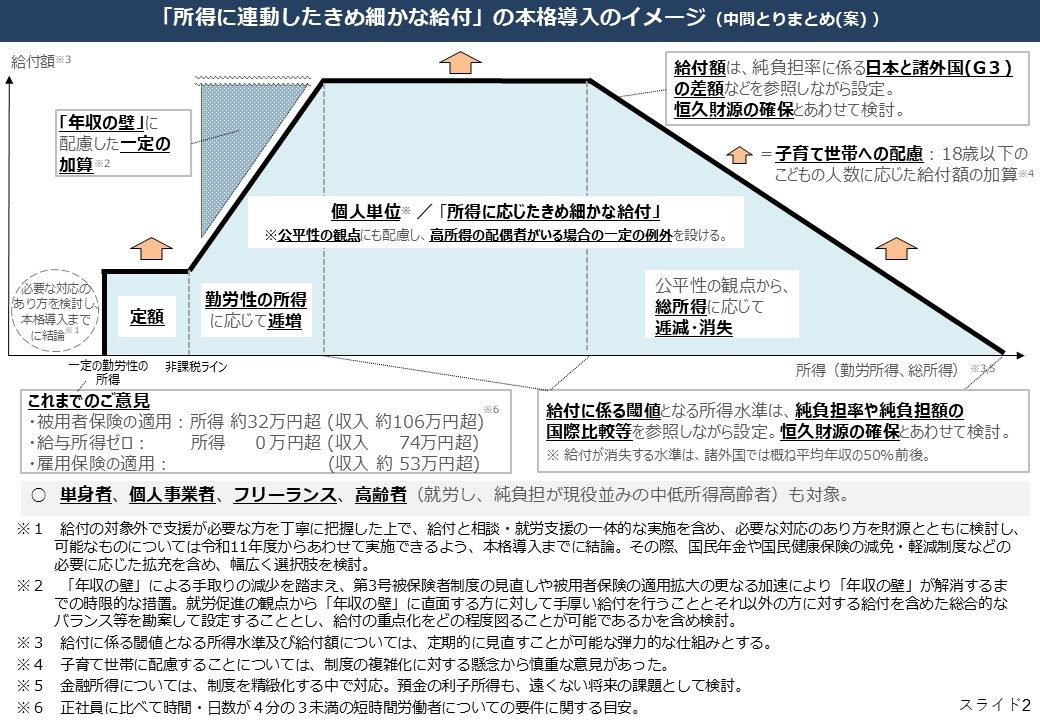
今回の制度のもう一つの柱が「就業者負担軽減支援金」だ。飲食料品の消費税1%相当分(全国ベースで年間約6,000億円規模)を財源に、中低所得の現役の就業者へ現金を給付する仕組みで、2027年4月からの導入が予定されている。判定は世帯単位ではなく個人単位で行われ、所得水準や扶養する子どもの人数に応じて給付額が変わる設計になっている見込みだ。
ただし、支援金の具体的な支給額・所得のライン・支給回数は、2026年9月15日時点の大綱本文には金額の記載がなく、いずれも未確定のままとなっている。詳細は今後提出される法案や制度設計の中で固まっていく見通しで、決まり次第この記事でも更新する。
画像出典: 首相官邸公表資料(2026年7月30日)
政府が示すロードマップでは、2027年4月の1%引き下げ・支援金の先行導入を経て、2029年4月に「所得に連動したきめ細かな給付」を本格導入し、最終的には恒久的な「給付付き税額控除」につなげる3段階の構成になっている。
画像出典: 首相官邸公表資料(2026年7月30日)
対象外の落とし穴に注意
制度の名前だけを見ると「食費が1割引になる」ように誤解しがちだが、実際には落とし穴がいくつかある。
- 外食・イートインは10%のままなので、レストランや店内飲食の多い世帯は恩恵が小さい
- 酒類は据え置きのため、家飲みでお酒の比率が高い家計では節約効果が薄まる
- 税率が下がっても、原材料費や物流コストの上昇分と相殺され、店頭価格がそのまま1割下がるとは限らない
- 就業者負担軽減支援金は金額・所得ラインとも未確定で、「実質ゼロ化」は制度全体で見た場合の話であり、個々人が必ず1%分を給付で取り戻せると決まったわけではない
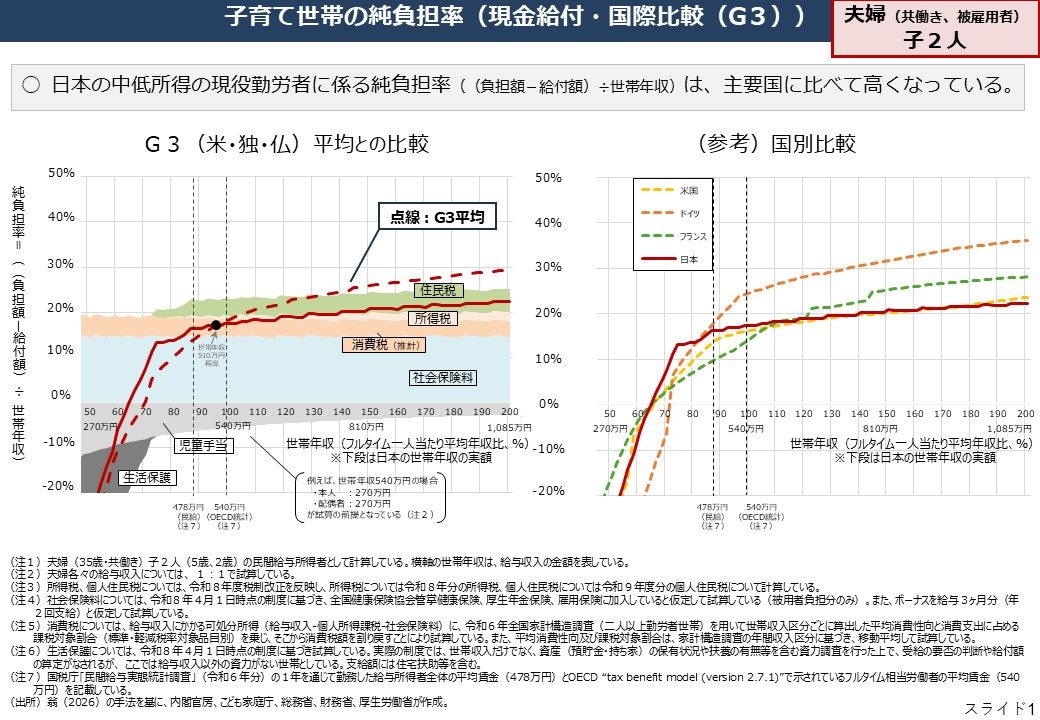
日本国内で子育て世帯を含む中低所得の現役勤労者の純負担率(税・社会保険料の負担から給付を差し引いた割合)は、G3(米・独・仏)平均と比べても高い水準にあることが、政府の検討資料でも課題として示されている。
画像出典: 首相官邸公表資料(2026年7月30日)
Xでの反応
「来年4月から食料品の消費税を1%に引き下げ」と税制改正大綱に明記されたことを速報で伝える投稿が閣議決定当日に広がった。
— 2026-09-14のXより
「給付付き税額控除より食料品の消費税0%の方が分かりやすい」など、給付方式より単純な減税を望む声も見られた。
— 2026-09-14のXより
過去の党内議論を振り返り、「食料品の消費税減税をかまさない方がいい」という意見が出ていたことを引き合いに出す投稿もあり、政策の経緯そのものへの関心もうかがえた。
— 2026-09-14のXより
まとめ
食料品の消費税1%への引き下げは2027年4月1日から2029年3月31日までの2年間限定。対象は軽減税率適用の飲食料品で、外食・酒類・新聞は対象外のまま据え置かれる。世帯の年間節約額は総務省家計調査ベースで単身約2.9万〜3.4万円、4人世帯で約6.7万〜8.4万円程度と試算される。就業者負担軽減支援金の具体額はまだ未確定で、関連法案は10月5日ごろ召集予定の臨時国会で審議される見通し。最新の給付額や所得基準は今後の国会審議で確定するため、公式発表を都度確認したい。
関連して、給付付き税額控除の本格導入時期や、他の物価高対策とあわせて家計への影響を確認しておきたい。
あわせて読みたい
- 所得連動給付2029年4月前倒しへ|税制改正大綱に明記・年2回支給
- 一律2万円給付はどうなった?高市政権の物価高対策と重点給付
- 2026年10月から変わるお金一覧|値上げ・税・料金・給付を総まとめ
- 10月値上げ3033品目はいつから?家計の影響額と防衛3ステップ
参考・出典
- 首相官邸「飲食料品に係る消費税率の引下げ」及び「給付付き税額控除」についての会見
- 補助金ポータル「食料品消費税ゼロはいつから?2027年4月から1%に減税」
- 実務ガイド「食料品消費税1%はいつから?2027年4月・2年間の減税内容と世帯別節約シミュレーション」
価格・給付額等の情報は変更される場合があります。最新情報は必ず公式サイトでご確認ください。
コメントを残す